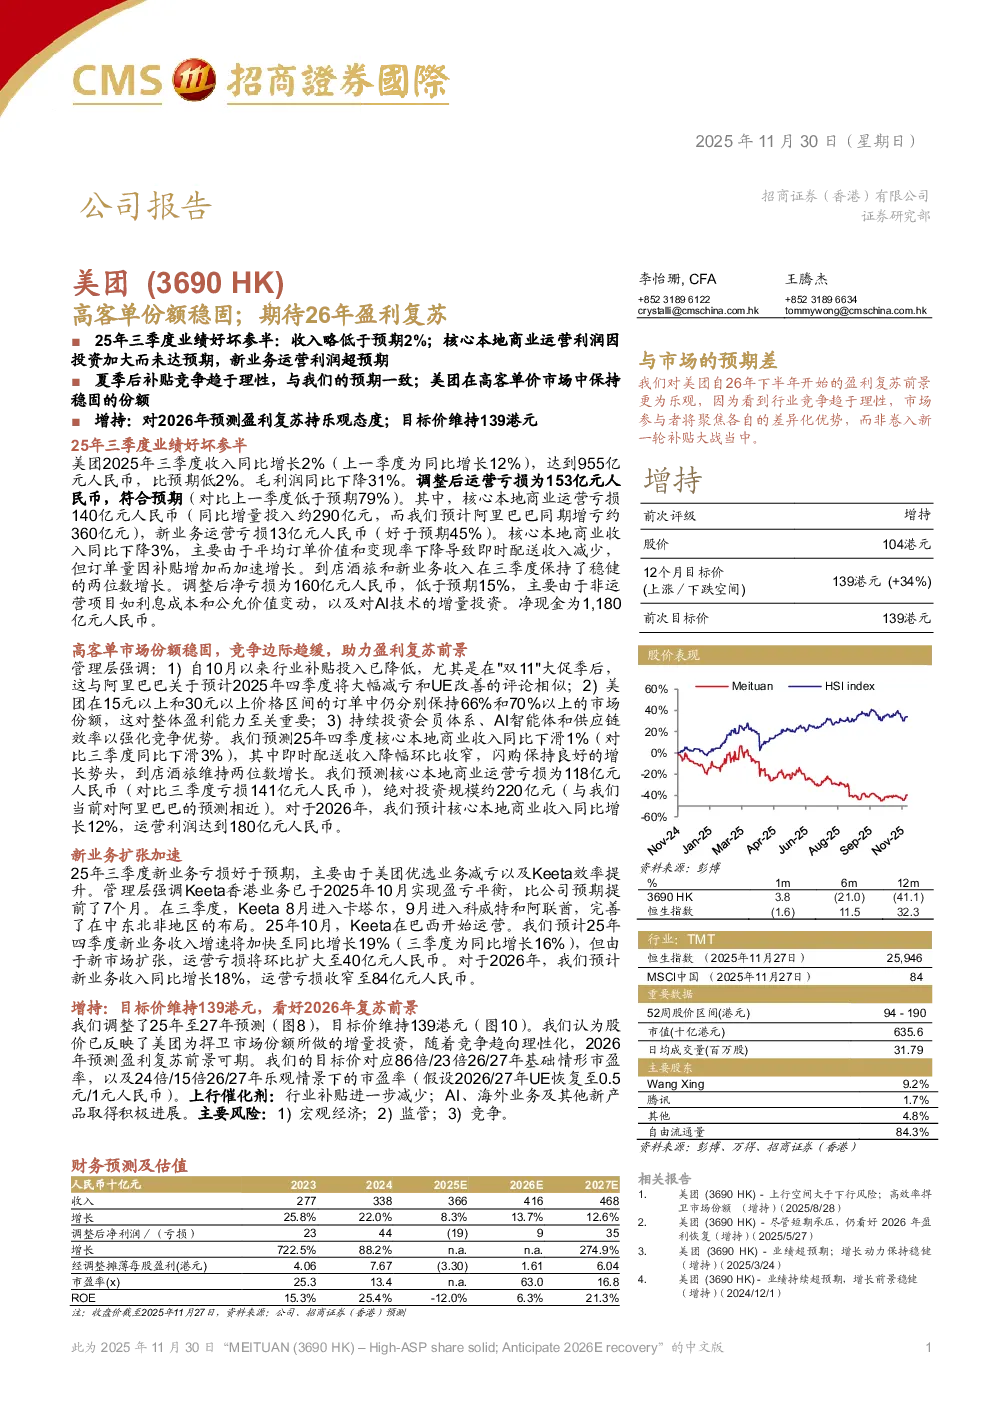
核心观点与业绩概述
2025年三季度,美团业绩好坏参半:收入同比增长2%至955亿元人民币,略低于预期;毛利润同比下降31%;调整后运营亏损153亿元人民币,符合预期。其中,核心本地商业运营亏损140亿元人民币(同比增量投入约290亿元),新业务运营亏损13亿元人民币(好于预期45%)。调整后净亏损160亿元人民币,低于预期15%。管理层强调行业补贴投入已降低,竞争趋于理性,美团在高客单价市场(15元及以上和30元及以上)保持66%和70%以上的市场份额。
核心本地商业板块
- 收入:同比下降3%,主要由于平均订单价值和变现率下降导致即时配送收入减少,但订单量因补贴增加而加速增长。
- 运营亏损:140亿元人民币,同比增量投入约290亿元。
- 业务亮点:外卖业务通过“拼好饭”、“神抢手”等创新供应链模式优化供给,并推出“准时宝”等增值服务提升体验,日活跃用户和月交易用户数创历史新高。闪购业务表现强劲,订单量和GTV均创纪录,消费品类扩展至高客单价商品。到店及酒旅业务持续提升平台内容和信任度,推动线下服务交易线上化。
- 竞争趋势:夏季后补贴竞争趋于理性,行业焦点转向UE改善,政府监管价格战。
新业务板块
- 收入:同比增长16%,亏损13亿元人民币。
- 业务进展:本地生活零售(小象超市、快驴)保持稳健增长,美团优选转型期对收入增长有一定影响,Keeta(国际业务)加速扩张,进入卡塔尔、科威特、阿联酋和巴西。会员与AI业务提升用户粘性和交易频率,AI工具“龙猫”和“小美”取得进展。
- 未来预测:新业务收入增速将加快至同比增长19%,运营亏损环比扩大至40亿元人民币;2026年预计收入同比增长18%,运营亏损收窄至84亿元人民币。
研究结论与估值
- 盈利复苏前景:对2026年下半年开始的盈利复苏持乐观态度,目标价维持139港元。股价已反映美团为捍卫市场份额的增量投资,竞争趋于理性将助力盈利复苏。
- 估值方法:SOTP估值,到家业务1.5倍市销率(对应12倍市盈率),酒店旅游板块20倍市盈率,新业务板块1.0倍市销率。目标价139港元对应2027财年23倍市盈率,乐观情景下对应24倍/15倍26/27年前瞻市盈率。
- 上行催化剂:行业补贴进一步减少,AI、海外业务及其他新产品取得积极进展。
- 主要风险:宏观经济、监管、竞争。
财务预测表
(具体数据未在总结中列出,详见原文)
投资评级定义
(具体内容未在总结中列出,详见原文)
分析师声明与免责条款
(具体内容未在总结中列出,详见原文)