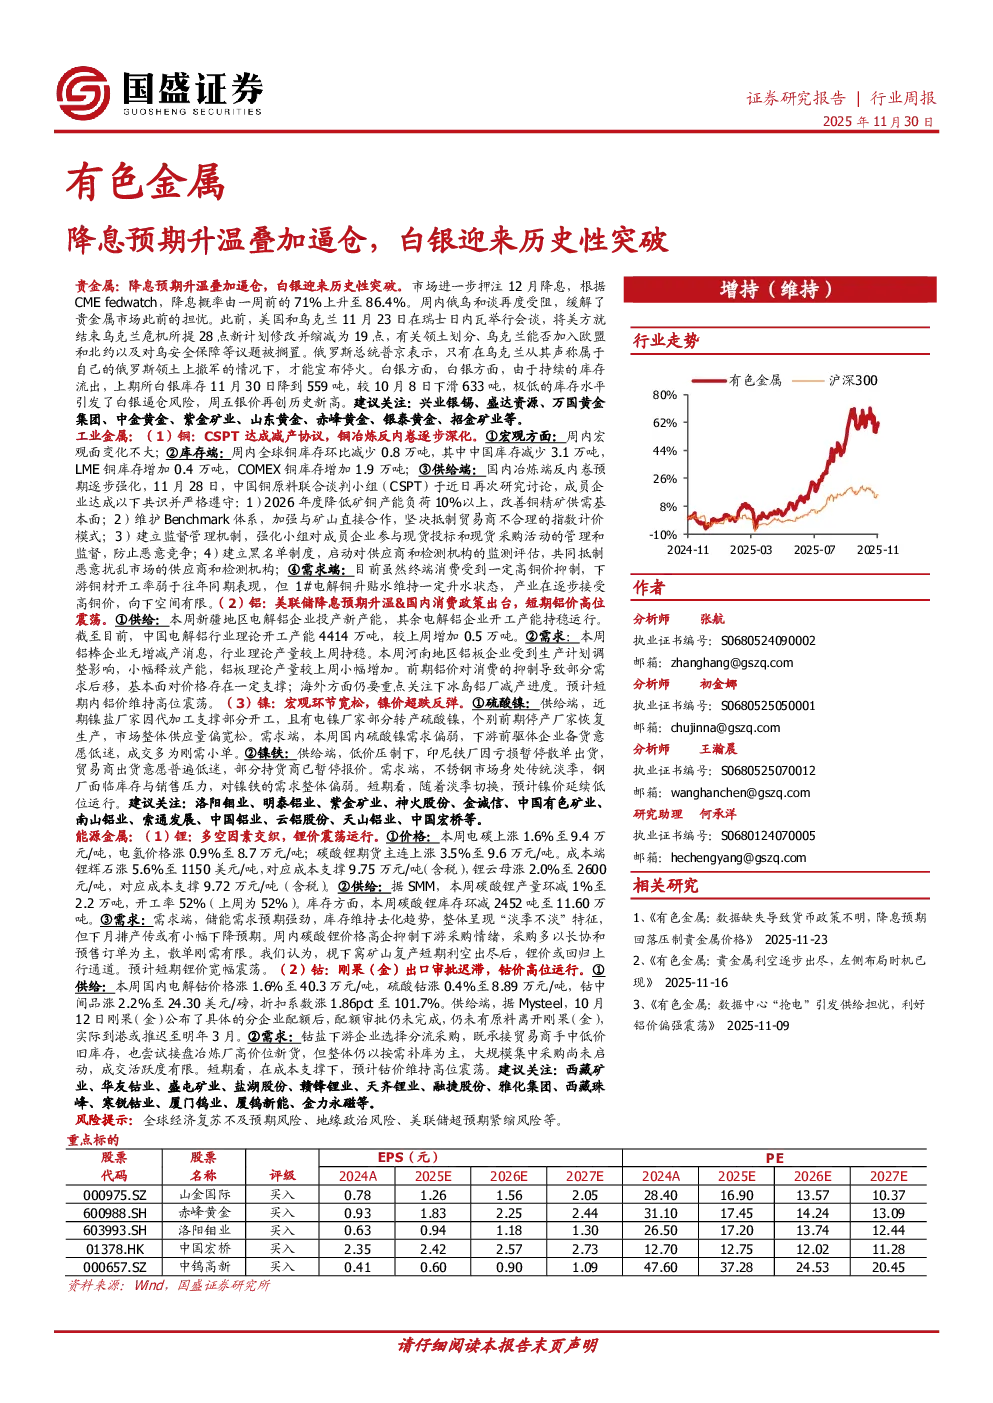
贵金属
- 降息预期升温,市场押注12月降息,CME fedwatch显示降息概率上升至86.4%。
- 俄乌和谈受阻,缓解了此前贵金属市场的担忧。
- 白银库存持续流出,上期所白银库存降至559吨,引发逼仓风险,银价创历史新高。
- 建议关注:兴业银锡、盛达资源、万国黄金集团、中金黄金、紫金矿业、山东黄金、赤峰黄金、银泰黄金、招金矿业等。
工业金属
铜
- CSPT达成减产协议,铜冶炼反内卷逐步深化。
- 全球铜库存环比减少0.8万吨,中国库存减少3.1万吨。
- 国内冶炼端反内卷预期强化,2026年度降低矿铜产能负荷10%以上。
- 下游铜材开工率弱于往年同期,但1#电解铜升贴水维持升水状态。
- 预计短期内铜价维持高位震荡。
铝
- 美联储降息预期升温,国内消费政策出台,短期铝价高位震荡。
- 新疆地区电解铝企业投产新产能,其余电解铝企业开工产能持稳运行。
- 河南地区铝板企业小幅释放产能。
- 宏观方面,国内外宏观偏向利好,市场对美联储降息预期升温。
- 基本面对价格存在一定支撑;海外方面仍要重点关注下冰岛铝厂减产进度。
- 预计短期内铝价维持高位震荡,中远期看铝价仍有向上弹性。
镍
- 宏观环节宽松,镍价超跌反弹。
- 交易所镍价反弹主因宏观流动性宽松。
- 硫酸镍供给端偏宽松,需求端偏弱。
- 印尼铁厂因亏损暂停散单出货,贸易商出货意愿普遍低迷。
- 不锈钢市场身处传统淡季,钢厂面临库存与销售压力。
- 短期看,随着淡季切换,预计镍价延续低位运行。
能源金属
锂
- 多空因素交织,锂价震荡运行。
- 电碳价格上涨1.6%至9.4万元/吨,电氢价格涨0.9%至8.7万元/吨。
- 碳酸锂期货主连上涨3.5%至9.6万元/吨。
- 碳酸锂产量环减1%至2.2万吨,开工率52%。
- 库存方面,碳酸锂库存环减2452吨至11.60万吨。
- 需求端,储能需求预期强劲,库存维持去化趋势。
- 枧下窝矿山复产短期利空出尽后,锂价或回归上行通道。
- 预计短期锂价宽幅震荡。
钴
- 刚果(金)出口审批迟滞,钴价高位运行。
- 国内电解钴价格涨1.6%至40.3万元/吨,硫酸钴涨0.4%至8.89万元/吨。
- 钴中间品涨2.2%至24.30美元/磅,折扣系数涨1.86pct至101.7%。
- 供给端,刚果(金)配额审批未完成,实际到港或推迟至明年3月。
- 需求端,钴盐下游企业选择分流采购,大规模集中采购尚未启动。
- 短期看,在成本支撑下,预计钴价维持高位震荡。
稀土&磁材
- 价格:中钇富铕矿、碳酸稀土矿、轻稀土镨钕、轻稀土镧铈、重稀土铽、重稀土镝价格走势。
- 进出口:未列名稀土氧化物、美国稀土金属矿、稀土、稀土永磁月度进出口量。
风险提示
- 全球经济复苏不及预期风险。
- 地缘政治风险。
- 美联储超预期紧缩风险。