一级市场
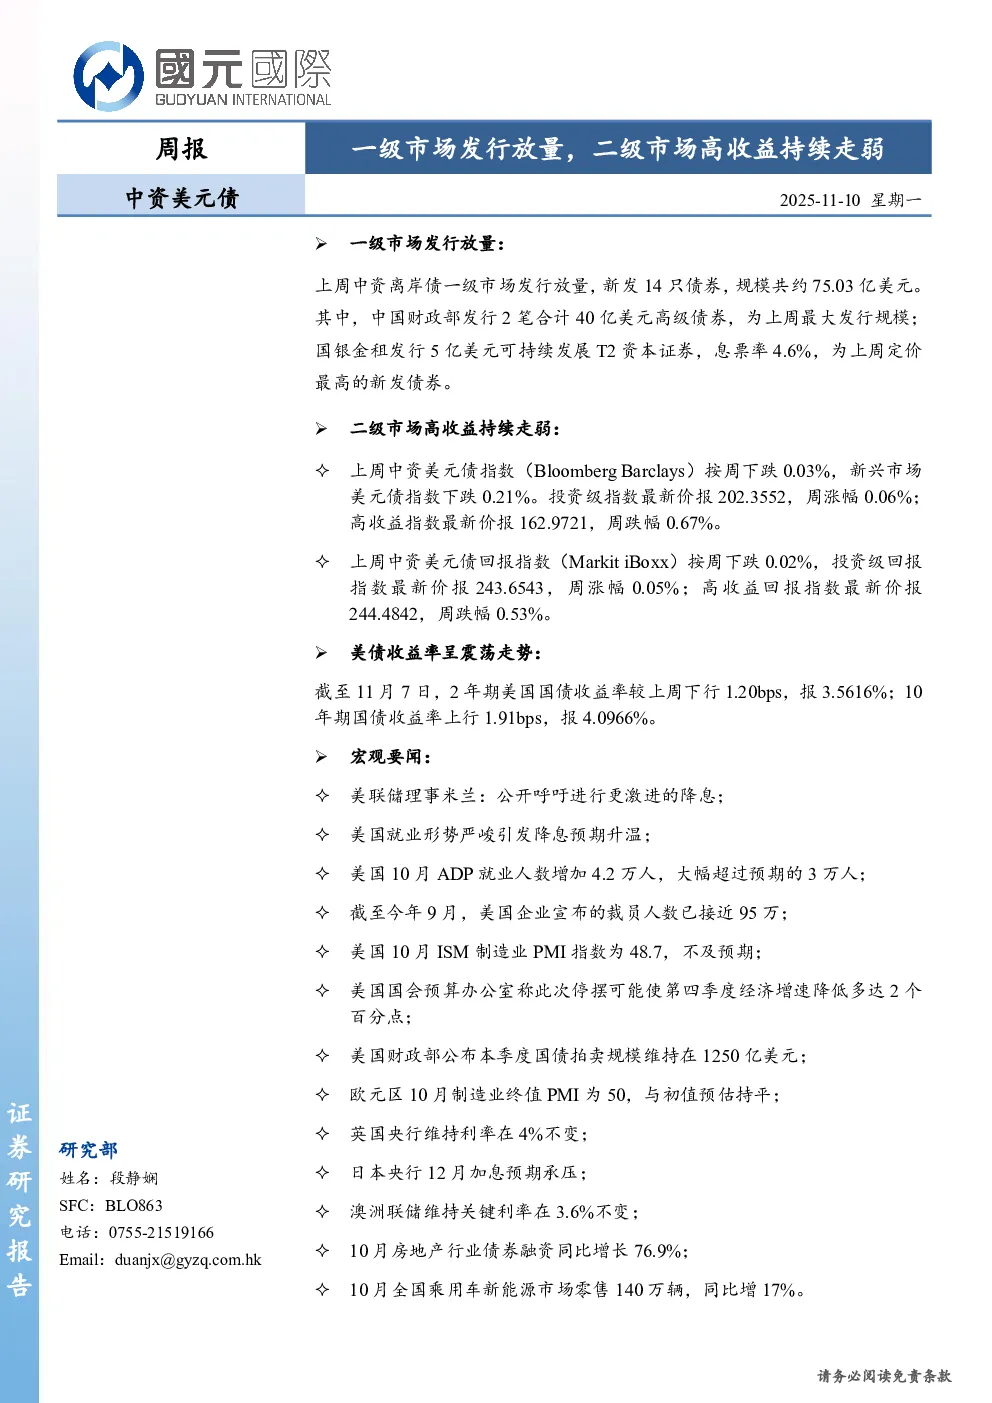
上周中资离岸债一级市场发行放量,新发14只债券,规模约75.03亿美元。其中,中国财政部发行2笔合计40亿美元高级债券,为上周最大发行规模;国银金租发行5亿美元可持续发展T2资本证券,息票率4.6%,为上周定价最高的新发债券。市场需求旺盛,中国财政部债券最终认购超46倍,信达香港债券认购超8倍,中国银行悉尼分行债券认购超5倍,国银金租债券认购超4倍。
二级市场
指数表现
上周中资美元债指数(BloombergBarclays)下跌0.03%,新兴市场美元债指数下跌0.21%。投资级指数周涨幅0.06%,高收益指数周跌幅0.67%。中资美元债回报指数(MarkitiBoxx)下跌0.02%,投资级回报指数周涨幅0.05%,高收益回报指数周跌幅0.53%。
行业表现
材料、能源板块领涨,收益率分别下行89.8bps和47.6bps;地产、医疗保健板块领跌,收益率分别上行10.9bps和65.7bps。
评级表现
投资级名字涨跌不一,A等级收益率下行2.4bps,BBB等级上行0.7bps;高收益名字均下跌,BB等级上行1.8bps,DD+至NR等级上行约145.1bps,无评级名字上行3.0bps。
热点事件
科学城(广州)投资集团有限公司2025年前三季度亏损45.44亿元;上海世茂股份有限公司2025年1-9月净亏损20.56亿元。
评级调整
(正文未提及具体调整)
美国国债报价
截至11月7日,2年期美国国债收益率下行1.20bps至3.5616%,10年期国债收益率上行1.91bps至4.0966%。
宏观数据追踪
美国10月ADP就业人数增加4.2万人,大幅超过预期的3万人;10月ISM制造业PMI为48.7,不及预期;美国企业宣布的裁员人数接近95万;美国国会预算办公室称停摆可能使第四季度经济增速降低多达2个百分点。
宏观要闻
美联储理事米兰呼吁更激进的降息;美国就业形势严峻引发降息预期升温;美国10月ISM服务业PMI上升至52.4;英国央行维持利率在4%不变;日本央行12月加息预期承压;澳洲联储维持关键利率在3.6%不变;印尼政府发行60亿元离岸人民币债券;财政部在香港发行40亿美元主权债券;10月房地产行业债券融资同比增长76.9%;截至9月底,我国新型储能装机规模超过1亿千瓦;10月全国乘用车新能源市场零售140万辆,同比增17%;今年前三季度我国机器人行业营收同比增长29.5%。
风险提示
美国经济政策变动、超预期信用风险事件蔓延、稳地产政策效果不及预期。