南山智尚(300918)财报点评
核心观点
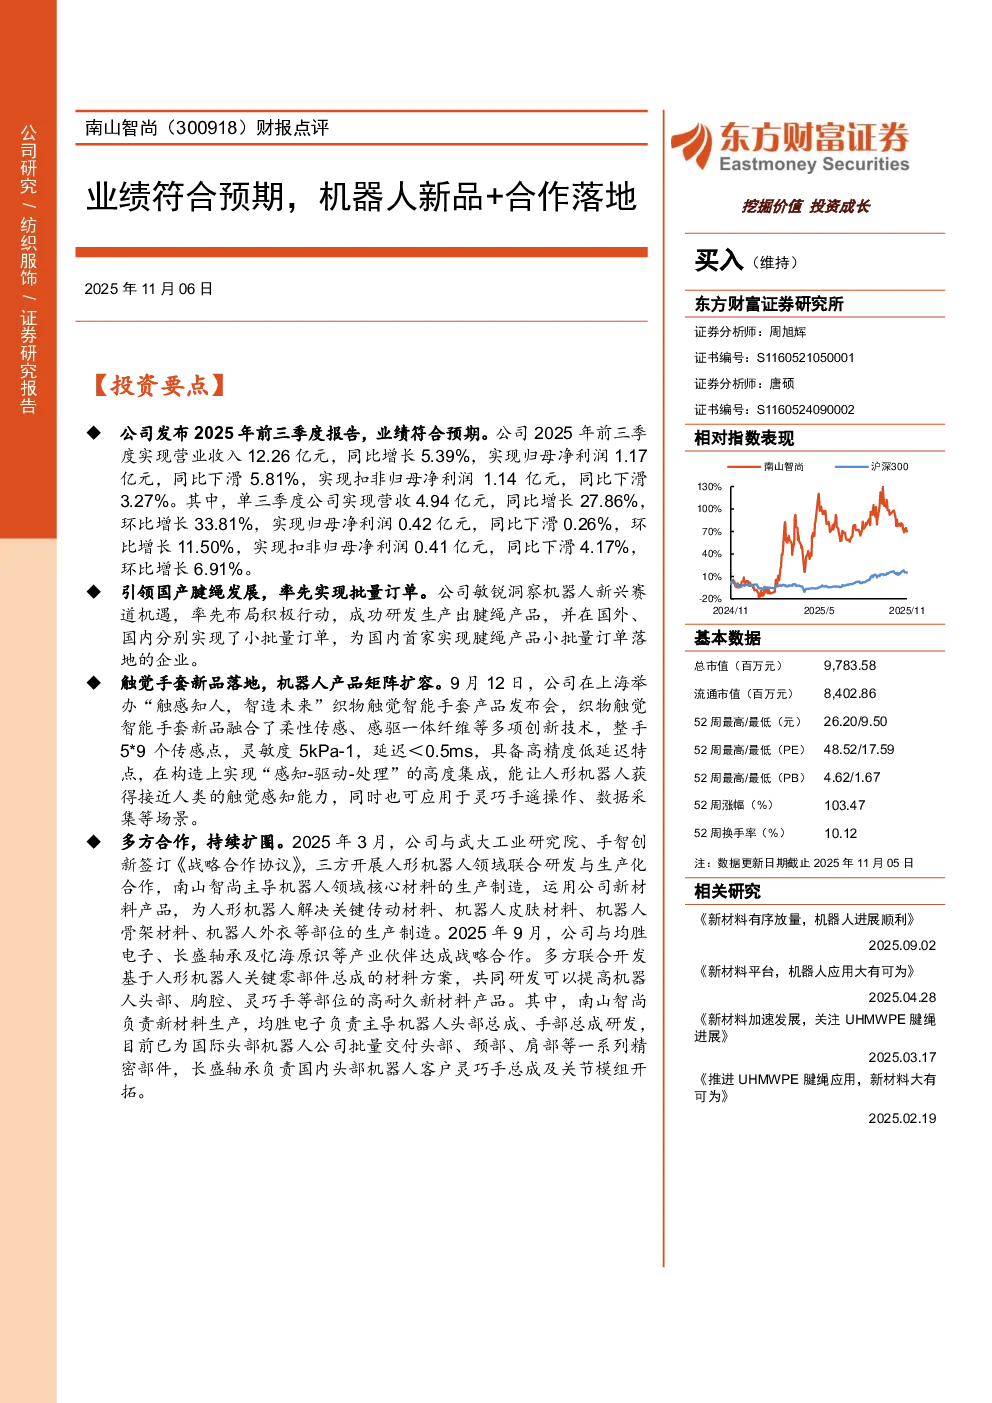
- 公司2025年前三季度业绩符合预期,实现营业收入12.26亿元(同比增长5.39%),归母净利润1.17亿元(同比下滑5.81%),扣非归母净利润1.14亿元(同比下滑3.27%)。
- 单三季度表现亮眼,营收4.94亿元(同比增长27.86%,环比增长33.81%),归母净利润0.42亿元(同比下滑0.26%,环比增长11.50%)。
- 公司在机器人新兴赛道布局积极,率先研发生产出腱绳产品,并在国内外实现小批量订单,为国内首家实现腱绳产品小批量订单落地的企业。
- 9月12日发布织物触觉智能手套新品,融合柔性传感、感驱一体纤维等创新技术,具备高精度低延迟特点,可应用于人形机器人触觉感知、灵巧手遥操作等场景。
- 公司与武大工业研究院、手智创新、均胜电子、长盛轴承及忆海原识等多方合作,共同研发人形机器人关键零部件总成,拓展新材料应用。
关键数据
- 2025年前三季度:营业收入12.26亿元(同比增长5.39%),归母净利润1.17亿元(同比下滑5.81%),扣非归母净利润1.14亿元(同比下滑3.27%)。
- 单三季度:营收4.94亿元(同比增长27.86%,环比增长33.81%),归母净利润0.42亿元(同比下滑0.26%,环比增长11.50%)。
- 预计2025-2027年营业收入分别为18.50/25.39/28.46亿元,归母净利润分别为1.92/2.62/3.07亿元,EPS分别为0.38/0.52/0.61元。
研究结论
- 维持公司盈利预测,预计2025-2027年公司营业收入和归母净利润将保持增长,对应2025年11月3日收盘价PE分别为52/38/34倍。
- 维持“买入”评级,看好公司在机器人领域的布局和新产品的市场应用。
- 风险提示:机器人腱绳及新产品应用开拓不及预期;超高及锦纶新材料放量不及预期;传统纺服需求不及预期。
财务数据
- 资产负债表:2024年资产总计4622.46亿元,负债合计2421.63亿元,股东权益2195.35亿元。
- 利润表:2024年营业收入1615.84亿元,净利润190.59亿元,毛利率33.58%,净利率11.80%。
- 现金流量表:2024年经营活动现金流242.88亿元,投资活动现金流-830.20亿元,筹资活动现金流607.43亿元。