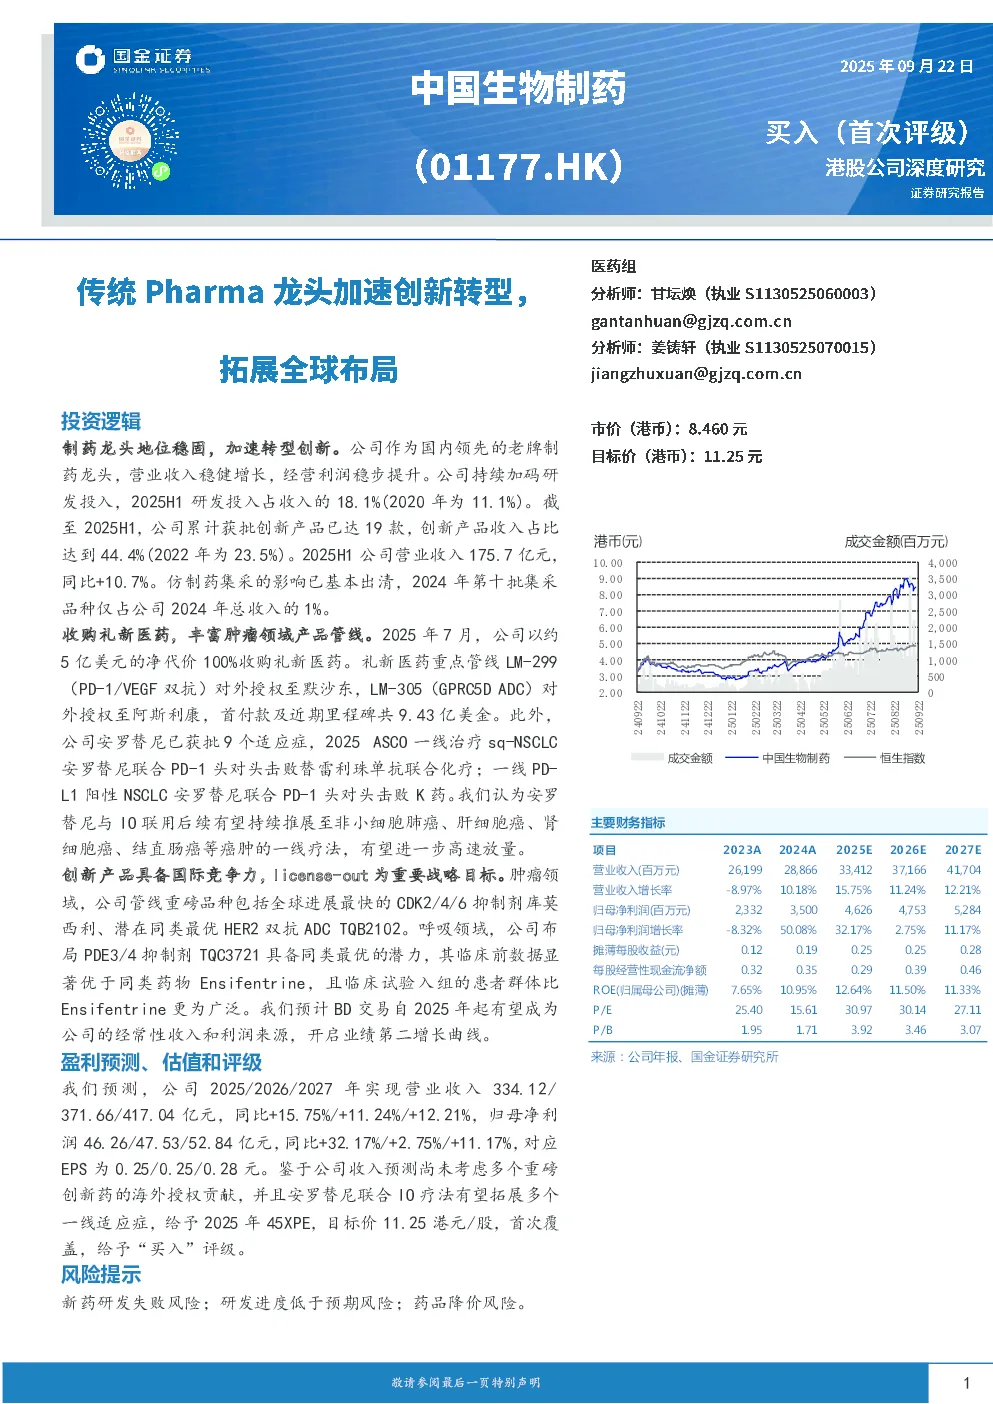
一、传统Pharma龙头,转型创新提速
- 公司概况:中国生物制药作为国内领先的老牌制药龙头,营业收入和经营利润稳健增长,持续加码研发投入,创新产品收入占比显著提升。仿制药集采影响已基本出清。
- 业绩表现:2025H1公司营业收入175.7亿元,同比增长10.7%;归母净利润33.9亿元,同比增长140.2%。收入端稳健增长,利润端增长提速。
- 降本增效:通过天书系统实现费用透明化管理,推动降本增效。毛利率持续改善,销售费用率和管理费用率逐步下降。
- 研发投入:持续扩大研发创新投入,2025H1研发费用占收入比例达到18.1%,全球研发团队超过2800人,专利授权项目数持续增大。
- 创新产品:创新产品收入约77.99亿元,占总收入44.4%,同比增长27.2%。创新产品收入占比预计从2025年50%到2027年60%。
二、深耕四大核心领域,创新管线量质齐头并进
2.1 肿瘤领域管线布局丰富
- 安罗替尼:已获批9个适应症,与PD-(L)1抑制剂联用展现出优异疗效,有望持续推展至多个癌肿的一线疗法。
- 艾贝格司亭α:全球首个双分子G-CSF-Fc融合蛋白,首款同时登陆中国、美国和欧盟市场的创新生物制剂。
- 格索雷赛:国内第二款获批KRAS G12C抑制剂,疗效与安全性优于此前FDA获批的其他KRAS G12C抑制剂。
- TQB3616:CDK2/4/6抑制剂,针对CDK4/6抑制剂全面升级,潜在乳腺癌大品种。
- Zongertinib:高特异性的HER2 TKI,对HER2选择性高于EGFR,安全性优于HER2 ADC或非特异性TKI。
- M701:潜在国内首个恶性腹水的治疗药物,CD3/EpCAM双特异性抗体,疗效和安全性均优于卡妥索单抗。
- TQ05105:全球首款JAK/ROCK抑制剂,中美同步开发,治疗糖皮质激素难治性或依赖性慢性移植物抗宿主病。
- TQB2102:HER2双抗ADC,是乳腺癌领域的潜在Best-in-Class重磅单品,疗效与安全性均优于DS-8201。
- TQB2922、TQB6411:EGFR/c-Met双抗、双抗ADC,差异化分子设计具备潜在疗效与安全性优势。
- TQB2868:PD-1/TGF-β双功能融合蛋白,疗效与安全性均显著优于一线标准疗法。
2.2 礼新医药具备差异化双抗/ADC技术平台
- 收购礼新医药:以约5亿美元收购礼新医药,实现从引进产品到并购公司多样化合作模式。
- LM-AbsTM平台:针对难成药靶点的抗体发现平台,拥有18个临床及临床前单/双抗项目。
- LM-ADCTM平台:新一代ADC平台,专注于已验证的高价值靶点,拥有13个临床及临床前ADC项目。
- 产品管线协同:礼新医药产品管线与公司在研管线产生协同效应,全面布局乳腺癌、消化道肿瘤与胃癌。
2.3 呼吸领域立足蓝海市场,高筑价值护城河
- 市场格局:正大天晴首仿布地奈德混悬液上市,打破原研外企长期垄断,市场格局在国产替代下迎来剧变。
- TQC3721:PDE3/4抑制剂,慢阻肺领域的潜在Best-in-Class重磅单品,研发进展全球第二。
2.4 肝病/代谢领域多年持续深耕,龙头地位稳固
- 天晴甘美:第四代甘草酸制剂,已获批3个适应症,市场呈现持续扩张态势。
- Lanifibranor:有望成为国内首个获批治疗MASH药物,NDA预计将于2026年在中国提交。
- TQA2225:中国研发进度最快的FGF21靶向药物,有望成为国内首个上市的FGF21融合蛋白。
2.5 外科/镇痛领域产品管线丰富
- 氟比洛芬贴膏:上市十余年,仍高速放量,复合增速高达28.5%。
- 培来加南:首款非抗生素类抗菌药物,解决抗感染耐药问题,有望成为我国首个获批上市的加南类抗菌肽创新药物。
三、高壁垒仿制药+生物类似物:全面走出集采影响,创新转型进入收获期
- 集采影响出清:2024年,第十批集采产品仅占公司总收入的1%,仿制药收入在2024年实现正增长,同比增长3.1%。
- 高壁垒仿制药:精准布局市场前景广阔且竞争格局优化的细分领域,推动创新仿制药管线高效落地。
- 生物类似药:公司获批了8款非原研/类似药生物制品与生物类似物,帕妥珠单抗生物类似药成为国内该品类首个上市产品。
四、盈利预测
- 收入预测:预计2025/2026/2027年公司实现营业收入334.12/371.66/417.04亿元,同比+15.75%/+11.24%/+12.21%。
- 利润预测:预计2025/2026/2027年公司实现归母净利润46.26/47.53/52.84亿元,同比+32.17%/+2.75%/+11.17%。
- 费用预测:销售费用率和管理费用率预计将维持下降趋势,研发费用预计将持续加大。
五、投资建议与估值
- 投资建议:给予2025年45x PE,目标价11.25港元/股,首次覆盖,给予“买入”评级。
- 估值逻辑:收入预测尚未考虑多个重磅创新药的海外授权贡献,并且安罗替尼联合IO疗法有望拓展多个一线适应症。
六、风险提示
- 新药研发失败风险
- 研发进度低于预期风险
- 药品降价风险