核心观点与关键数据
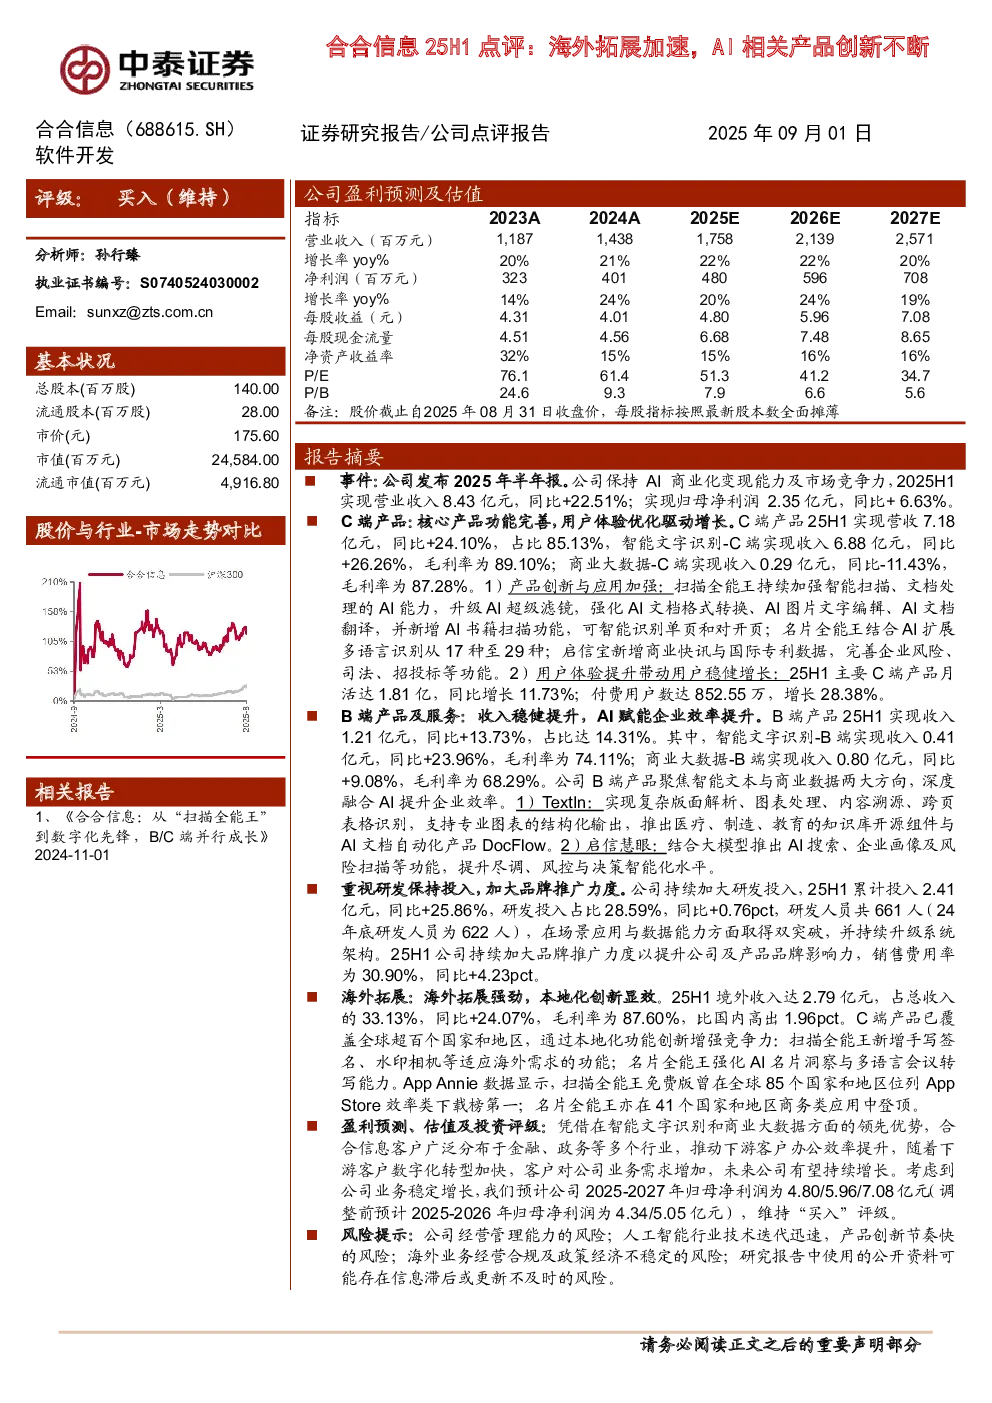
合合信息2025年半年报显示公司保持AI商业化变现能力及市场竞争力,2025H1实现营业收入8.43亿元(同比+22.51%),归母净利润2.35亿元(同比+6.63%)。
C端产品
- 营收与占比:C端产品营收7.18亿元(同比+24.10%),占比85.13%。其中,智能文字识别-C端收入6.88亿元(同比+26.26%),毛利率89.10%;商业大数据-C端收入0.29亿元(同比-11.43%),毛利率87.28%。
- 产品创新:扫描全能王升级AI超级滤镜、文档处理能力,新增AI书籍扫描功能;名片全能王扩展多语言识别至29种;启信宝新增商业快讯与国际专利数据。
- 用户增长:主要C端产品月活达1.81亿(同比增长11.73%),付费用户数达852.55万(增长28.38%)。
B端产品及服务
- 营收与占比:B端产品营收1.21亿元(同比+13.73%),占比14.31%。其中,智能文字识别-B端收入0.41亿元(同比+23.96%),毛利率74.11%;商业大数据-B端收入0.80亿元(同比+9.08%),毛利率68.29%。
- 产品方向:聚焦智能文本与商业数据,推出TextIn(支持复杂版面解析、图表处理等)和启信慧眼(结合大模型推出AI搜索、企业画像等功能)。
研发与品牌
- 研发投入:25H1研发投入2.41亿元(同比+25.86%),占比28.59%,研发人员661人。
- 品牌推广:25H1销售费用率30.90%,同比+4.23pct。
海外拓展
- 境外收入:25H1境外收入2.79亿元(占总收入的33.13%),同比+24.07%,毛利率87.60%。
- 本地化创新:扫描全能王新增手写签名、水印相机等功能;名片全能王强化AI名片洞察与多语言会议转写能力。
投资评级与预测
- 评级:维持“买入”。
- 盈利预测:预计2025-2027年归母净利润为4.80/5.96/7.08亿元。
- 逻辑:公司凭借智能文字识别和商业大数据的领先优势,客户广泛分布于金融、政务等行业,随着下游数字化转型加速,业务有望持续增长。
风险提示
- 公司经营管理能力风险;
- 人工智能行业技术迭代风险;
- 海外业务合规及政策风险;
- 公开资料信息滞后风险。