你可能感兴趣
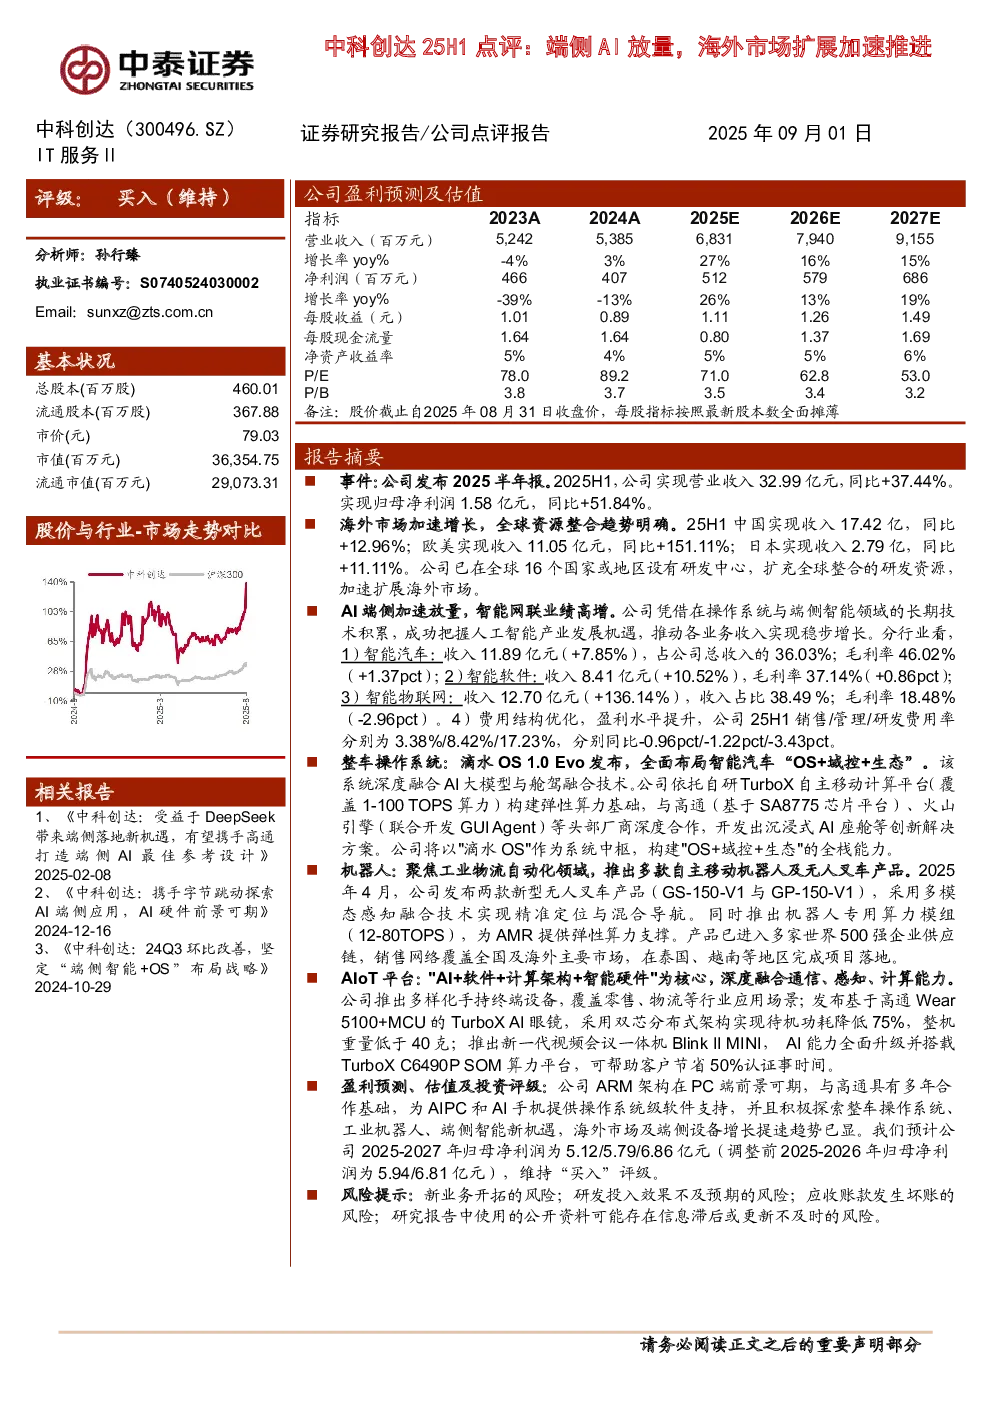
端侧AI放量,海外市场扩展加速推进-25H1点评
中泰证券2025-09-01
2026年半年报点评:IoT基本盘稳健,端侧AI与无线连接新品加速放量
东吴证券2026-08-28
合合信息25H1点评:海外拓展加速,AI相关产品创新不断
中泰证券2025-08-31
2024年三季报业绩点评:Q3毛利率环比提升,加速推进端侧AI技术创新
东吴证券2024-10-31
公司半年报点评25H1扣非净利润同比增长24.98%,加速推进海外布局
国泰海通证券2025-08-24
2025年中报业绩点评:25H1营收稳增,AI端侧与品牌客户构筑新动能
东吴证券2025-08-29
2025年中报业绩点评25H1营收稳增,AI端侧与品牌客户构筑新动能
东吴证券2025-08-29
2025年业绩快速增长,AI端侧业务加速推进
国信证券2026-01-19
2023年报&2024年一季报点评:夯实国内业务,加速扩展海外市场
医药生物华创证券2024-04-25
东财海外 端侧AI推进与港股互联网游戏重估
未知机构2026-07-15