核心观点与关键数据
家电行业
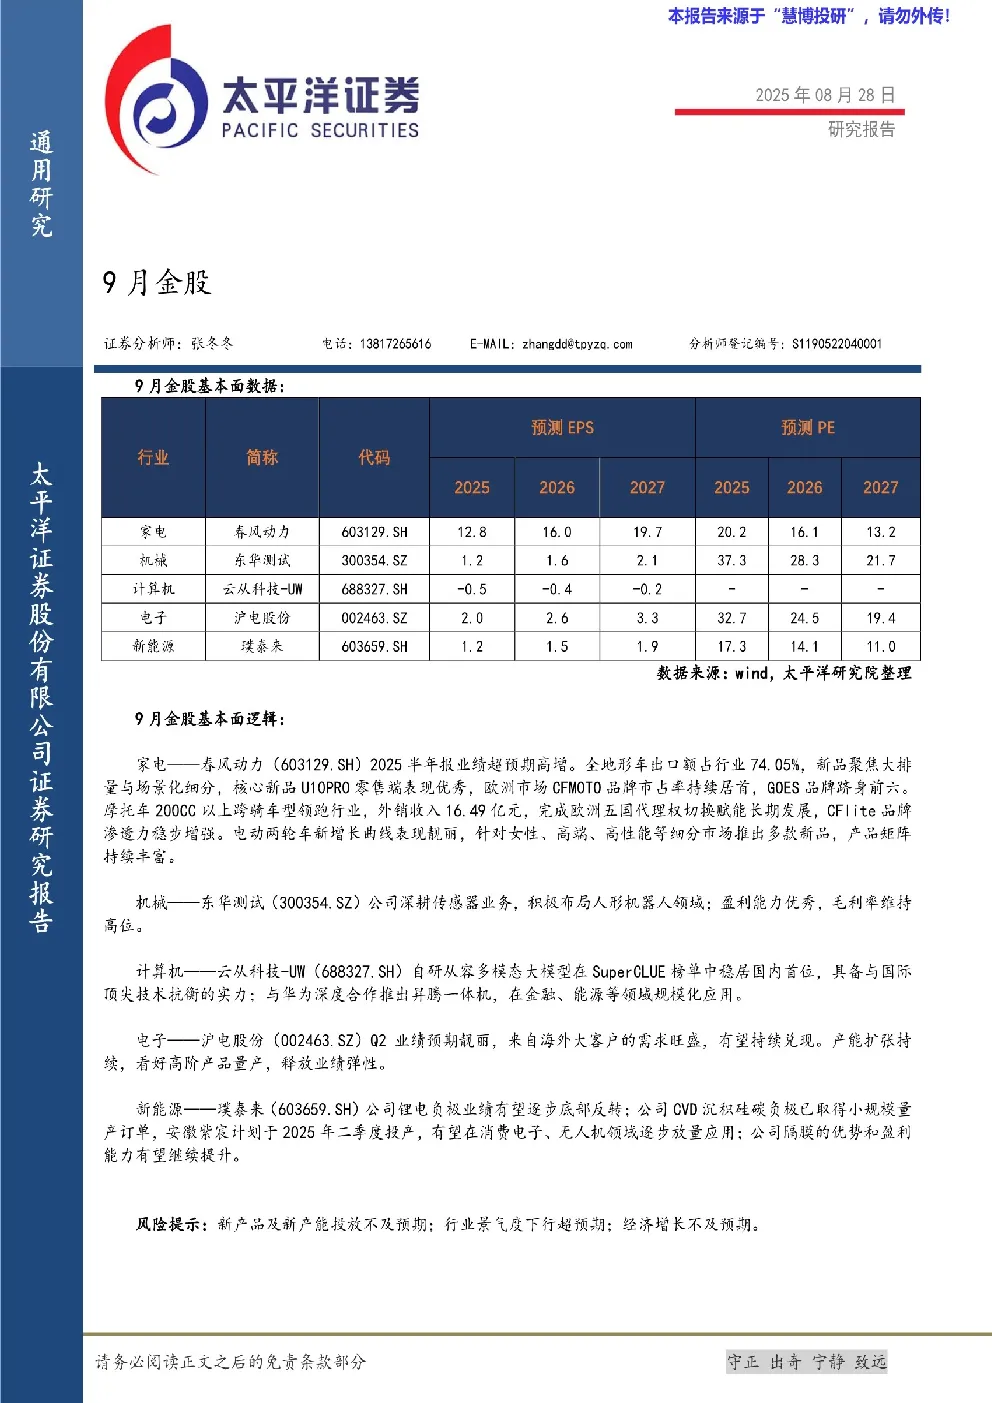
- 风动力(603129.SH):2025半年报业绩超预期高增,全球电动车出口额占行业74.05%。新品聚焦大排量与场景化细分,核心产品U1OPRO零售端表现优秀。欧洲市场CFMOTO品牌市占率持续居首,GOES品牌跻身前六,200CC以上车型领航行业。外销收入16.49亿元,完成五大国代理权切换,赋能长期发展。CFMOTO品牌渗透力小幅增长。
- 电动两轮车:新端长由线表现强劲,针对女性、高阶、高性能市场推出多款新品,产品矩阵持续丰富。
半导体行业
- 华测测试(300354.SZ):深化传感器业务,积极布局人形机器人领域。盈利能力优秀,毛利率维持高位。
- 计笨和云从科-UW(688327.SH):自研从客多模态大模型在SuperCLUE格单中居国内首,具备与国际顶尖技术抗衡实力。与华为深度合作推出异腾一体机,在金融、能源等领域实现规模化应用。
电子行业
- 沪电股份(002453.SZ):业务跌预期规律,海外大客户需求旺盛,有望特缺兑现。产能扩张持续,偏好高价产品资产,业绩弹性释放。
新能源行业
- 璜泰来(603659.SH):注宅负规业续有型泛步底部反转。CVD设备积碳页板已取得小现模量产订单,安载紫及计划于2025年二李度投产,有望在消费电子、无人机领域逐步放量应用。公司属联的优势和盈利能力有望继续提升。
投资评级说明
- 行业评级:
- 看好:未来6个月行业回报高于沪深300指数5%以上。
- 中性:未来6个月行业回报介于沪深300指数-5%与5%之间。
- 看淡:未来6个月行业回报低于沪深300指数5%以下。
- 公司评级:
- 买入:未来6个月个股相对沪深300指数涨幅15%以上。
- 增持:未来6个月个股相对沪深300指数涨幅介于5%与15%之间。
- 待有:未来6个月个股相对沪深300指数涨幅介于-5%与5%之间。
- 减持:未来6个月个股相对沪深300指数涨幅介于-5%与-15%之间。
- 卖出:未来6个月个股相对沪深300指数涨幅低于-15%以下。
风险提示
- 新产品及新产能投放不及预期。
- 行业景气度下行超预期。
- 经济增长不及预期。