你可能感兴趣
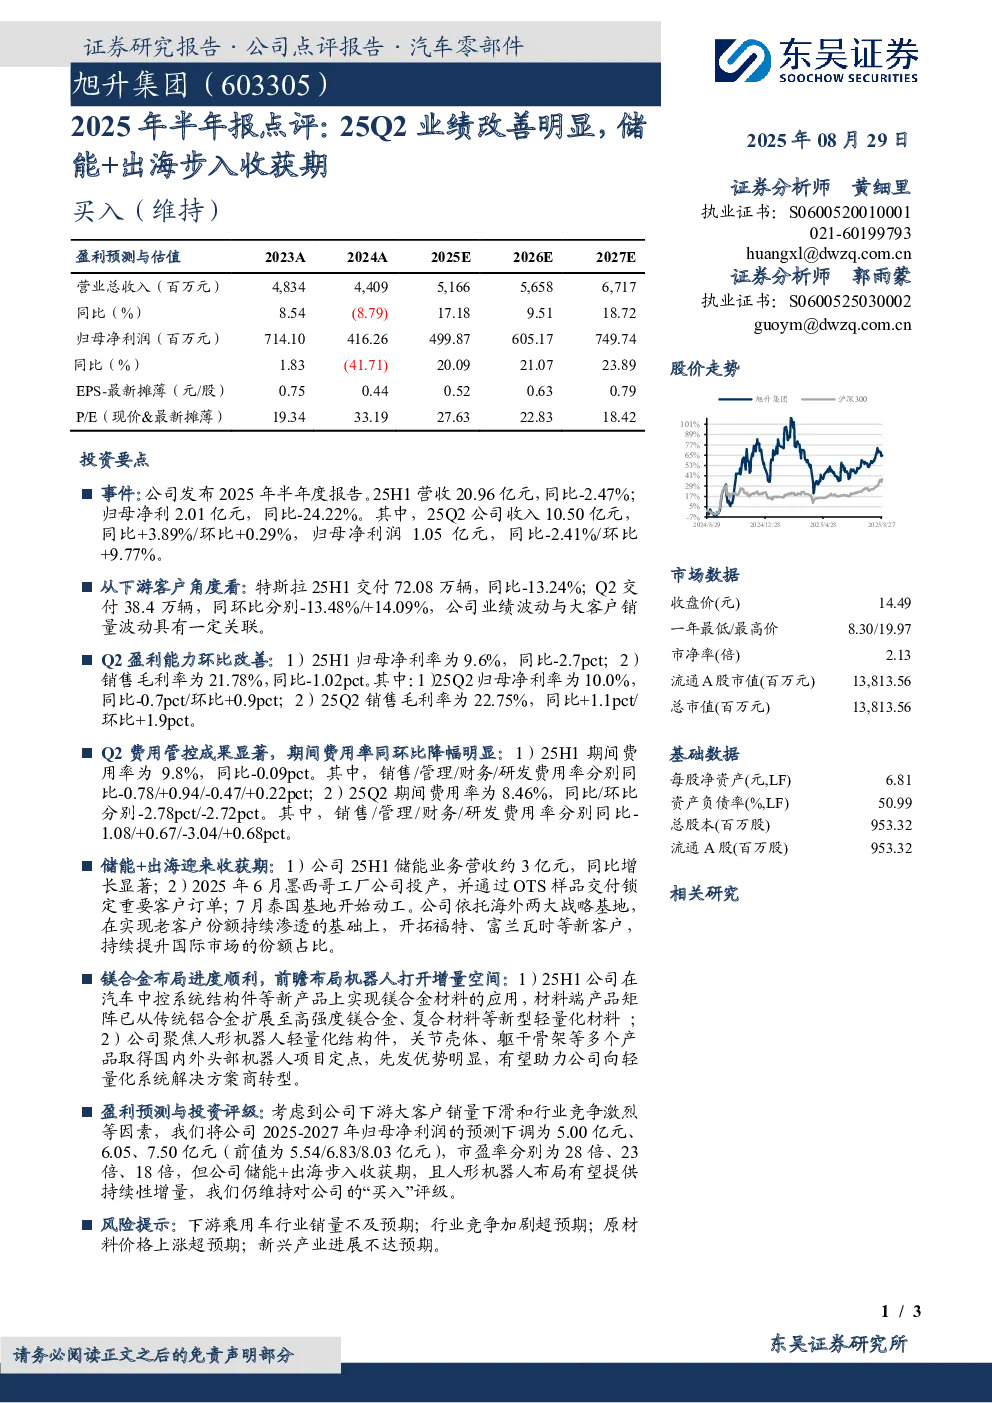
2025年半年报点评:25Q2业绩改善明显,储能+出海步入收获期
东吴证券2025-08-29
2025年半年报点评:25Q2业绩亮眼,储能逆变器高增长
机械设备民生证券2025-08-18
2025年半年报点评:25Q2业绩亮眼,储能成为新增长级
民生证券2025-08-24
2025年半年报点评:25Q2业绩环比提升,煤炭销量环比恢复明显
化石能源民生证券2025-08-28
晶澳科技2025年半年报点评:25Q2业绩环比改善,触底回升趋势显现
国泰海通证券2025-08-26
2025年半年报点评:25Q2业绩下滑,下半年业绩改善可期
化石能源民生证券2025-08-30
2025年半年报点评:降本成效明显,25Q2利润环比微幅下滑
化石能源民生证券2025-08-23
25Q3业绩同比高增,储能+出海步入收获期
交运设备东吴证券2025-11-02
2025年半年报点评:25Q2归母同比增长,毛利率持续改善
民生证券2025-08-26
2025年半年报点评:25Q2盈利能力显著改善,现金流大幅提升
电子设备民生证券2025-08-18