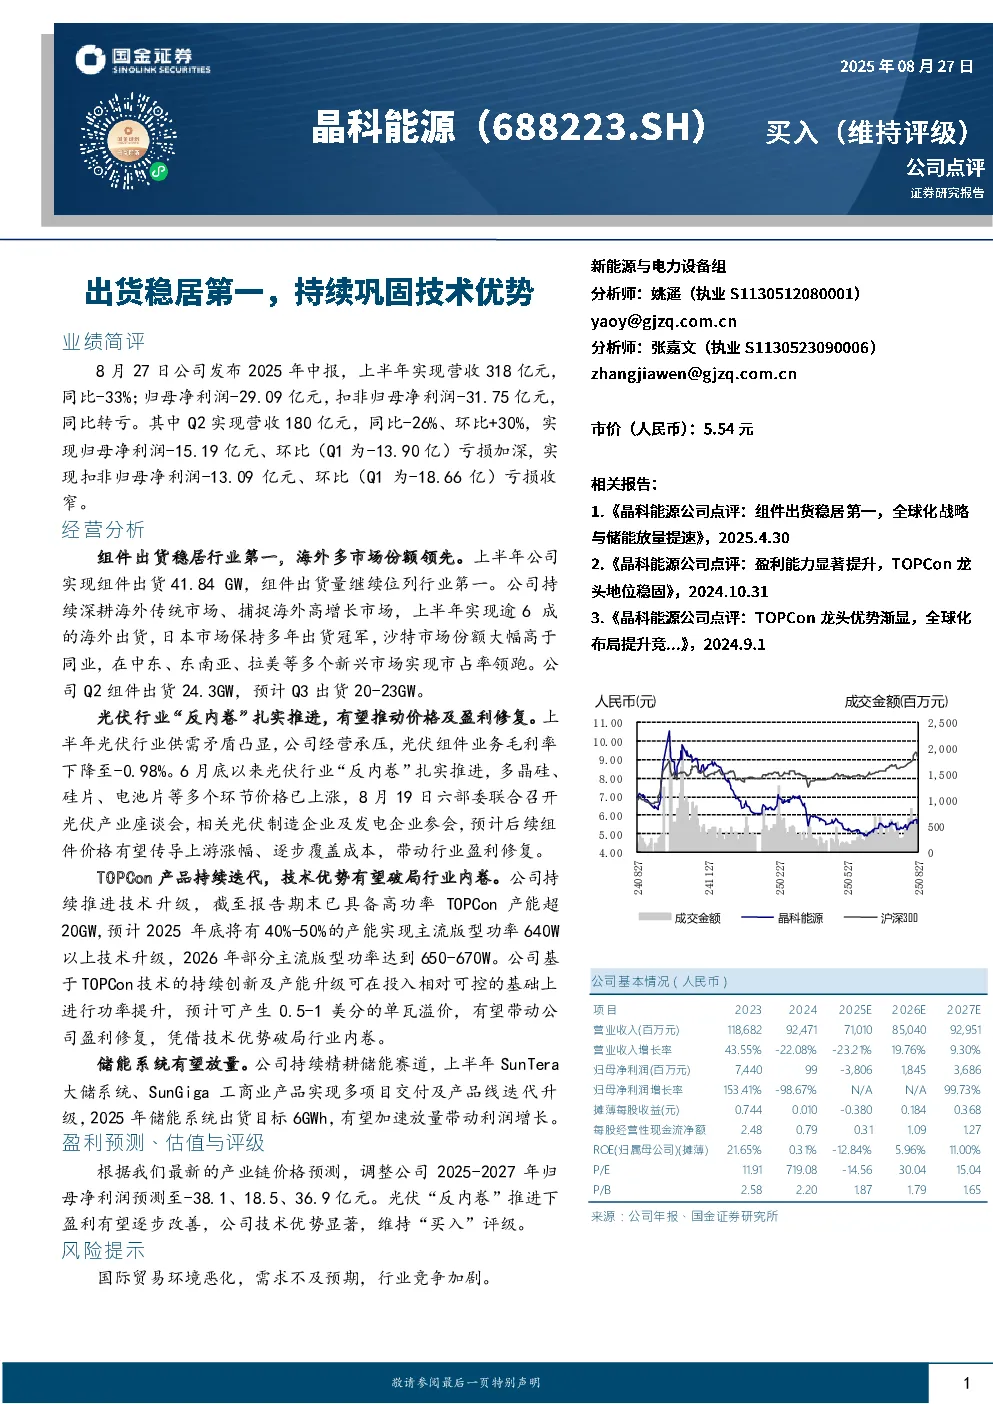
业绩简评
- 2025年中报显示,公司上半年实现营收318亿元,同比-33%;归母净利润-29.09亿元,扣非归母净利润-31.75亿元,同比转亏。
- Q2实现营收180亿元,同比-26%、环比+30%,归母净利润-15.19亿元、环比亏损加深,扣非归母净利润-13.09亿元、环比亏损收窄。
经营分析
- 组件出货:上半年实现组件出货41.84 GW,继续位列行业第一;Q2出货24.3GW,预计Q3出货20-23GW。
- 海外市场:上半年逾6成海外出货,日本市场保持冠军,沙特市场份额领先,在中东、东南亚、拉美等多个新兴市场市占率领先。
- 行业“反内卷”:上半年光伏行业供需矛盾凸显,毛利率下降至-0.98%;6月底以来行业“反内卷”推进,多晶硅、硅片、电池片价格已上涨,预计后续组件价格有望传导上游涨幅、逐步覆盖成本,带动行业盈利修复。
- TOPCon技术:公司已具备高功率TOPCon产能超20GW,预计2025年底40%-50%的产能实现主流版型功率640W以上技术升级,2026年部分主流版型功率达到650-670W;技术优势有望产生0.5-1美分的单瓦溢价,带动盈利修复。
- 储能系统:持续精耕储能赛道,SunTera大储系统、SunGiga工商业产品实现多项目交付及产品线迭代升级,2025年储能系统出货目标6GWh,有望加速放量带动利润增长。
盈利预测、估值与评级
- 调整2025-2027年归母净利润预测至-38.1、18.5、36.9亿元。
- 光伏“反内卷”推进下盈利有望逐步改善,公司技术优势显著,维持“买入”评级。
风险提示
公司基本情况(人民币)
- 2023年营收118.68亿元,同比增长43.55%;2024年营收预测92.47亿元,同比-22.08%。
- 2025年归母净利润预测-3.806亿元,2026年预测1.845亿元,2027年预测3.686亿元。
- 每股收益预测2025年-0.380元,2026年0.184元,2027年0.368元。
市场中相关报告评级
特别声明
- 本报告基于国金证券及其研究人员认为可信的公开资料或实地调研资料,但国金证券及其研究人员对这些信息的准确性和完整性不作任何保证。
- 本报告仅为参考之用,在任何地区均不应被视为买卖任何证券、金融工具的要约或要约邀请。