总结
一、本周行情回顾
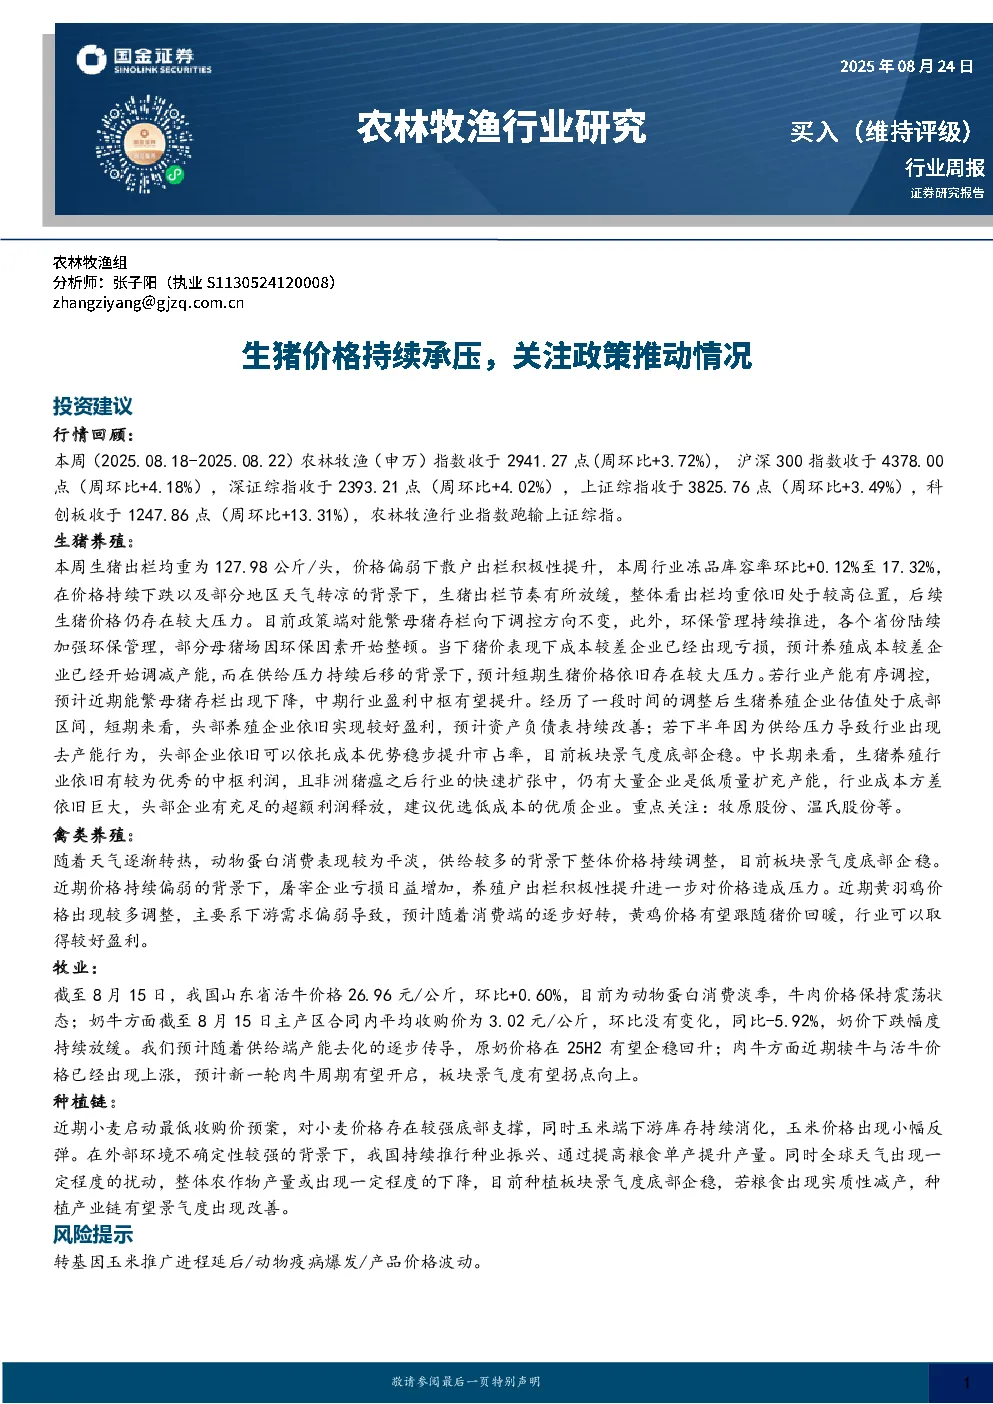
- 本周(2025.08.18-2025.08.22),农林牧渔(申万)指数收于2941.27点,周环比上涨3.72%,跑输上证综指。
- 行业个股表现:申联生物(+19.18%)、国投中鲁(+18.03%)、ST景谷(+16.91%)表现居前;*ST天山(-19.32%)、晓鸣股份(-5.25%)、华英农业(-3.33%)表现居后。
二、重点数据跟踪
2.1 生猪养殖
- 猪价持续承压:商品猪价格13.73元/公斤,周环比下降0.22%;仔猪价格28.18元/公斤,周环比下降4.08%。
- 出栏均重高位:127.98公斤/头,周环比上升0.16公斤/头,出栏节奏放缓但均重仍高。
- 产能调控:政策端持续向下调控能繁母猪存栏,环保管理加强,部分母猪场整顿。
- 盈利分化:成本较差企业已亏损并开始调减产能,短期猪价压力较大;头部企业盈利持续改善,若行业去产能,头部企业有望提升市占率。
- 投资建议:优选低成本优质企业,如牧原股份、温氏股份等。
2.2 禽类养殖
- 鸡苗价格上行:3.58元/羽,季节性补库和需求驱动。
- 整体价格承压:白羽鸡平均价7.33元/千克,周环比上升1.81%;白条鸡平均价14.40元/公斤,周环比上升2.13%。
- 利润改善:父母代种鸡养殖利润+0.83元/羽,毛鸡养殖利润1.73元/羽,周环比上升0.70元/羽。
- 板块底部企稳:若消费端回暖,禽类价格有望回升。
- 投资建议:关注立华股份、圣农发展、益生股份等。
2.3 牧业
- 牛肉价格上行:山东省活牛价格26.96元/公斤,环比上升0.60%,同比上升11.31%。
- 奶价企稳:主产区合同内平均收购价3.02元/公斤,环比不变,同比下降5.92%,下跌幅度放缓。
- 肉牛周期:犊牛与活牛价格上涨,新一轮肉牛周期有望开启。
- 去产能加速:供给端收缩逐步传导至终端,进口端或持续收缩。
- 投资建议:关注优然牧业、现代牧业、光明肉业等。
2.4 种植产业链
- 粮食价格:玉米现货价2,311.43元/吨,大豆现货价3,952.63元/吨,均环比不变。
- 豆粕、豆油价格:豆粕3102.00元/吨,环比上升0.32%;豆油8,631.58元/吨,环比下降1.09%。
- 小麦、早稻价格:小麦2,432.00元/吨,环比下降0.25%;早稻2,620.00元/吨,环比下降0.11%。
- 板块底部企稳:若粮食减产,种植产业链景气度有望改善。
- 投资建议:关注隆平高科、登海种业、荃银高科等。
2.5 饲料&水产品
- 饲料价格企稳:育肥猪配合料3.34元/千克,肉禽料3.45元/千克,均环比不变。
- 水产价格景气向上:草鱼/鲫鱼/鲤鱼/鲈鱼分别为22/30/20/50元/千克,扇贝/海蛎/对虾/鲍鱼/海参价格均不变。
三、重点新闻速览
- 公司公告:申联生物股票交易异常波动;牧原股份发布半年度报告,拟每10股派息9.32元。
- 行业要闻:2025畜禽种业发展论坛筹备进展。
四、风险提示
- 转基因玉米推广进程延后。
- 动物疫病爆发。
- 产品价格波动。
五、投资评级
- 买入:预期未来3-6个月行业上涨15%以上。
- 增持:预期未来3-6个月行业上涨5-15%。
- 中性:预期未来3-6个月行业变动-5-5%。
- 减持:预期未来3-6个月行业下跌5%以上。