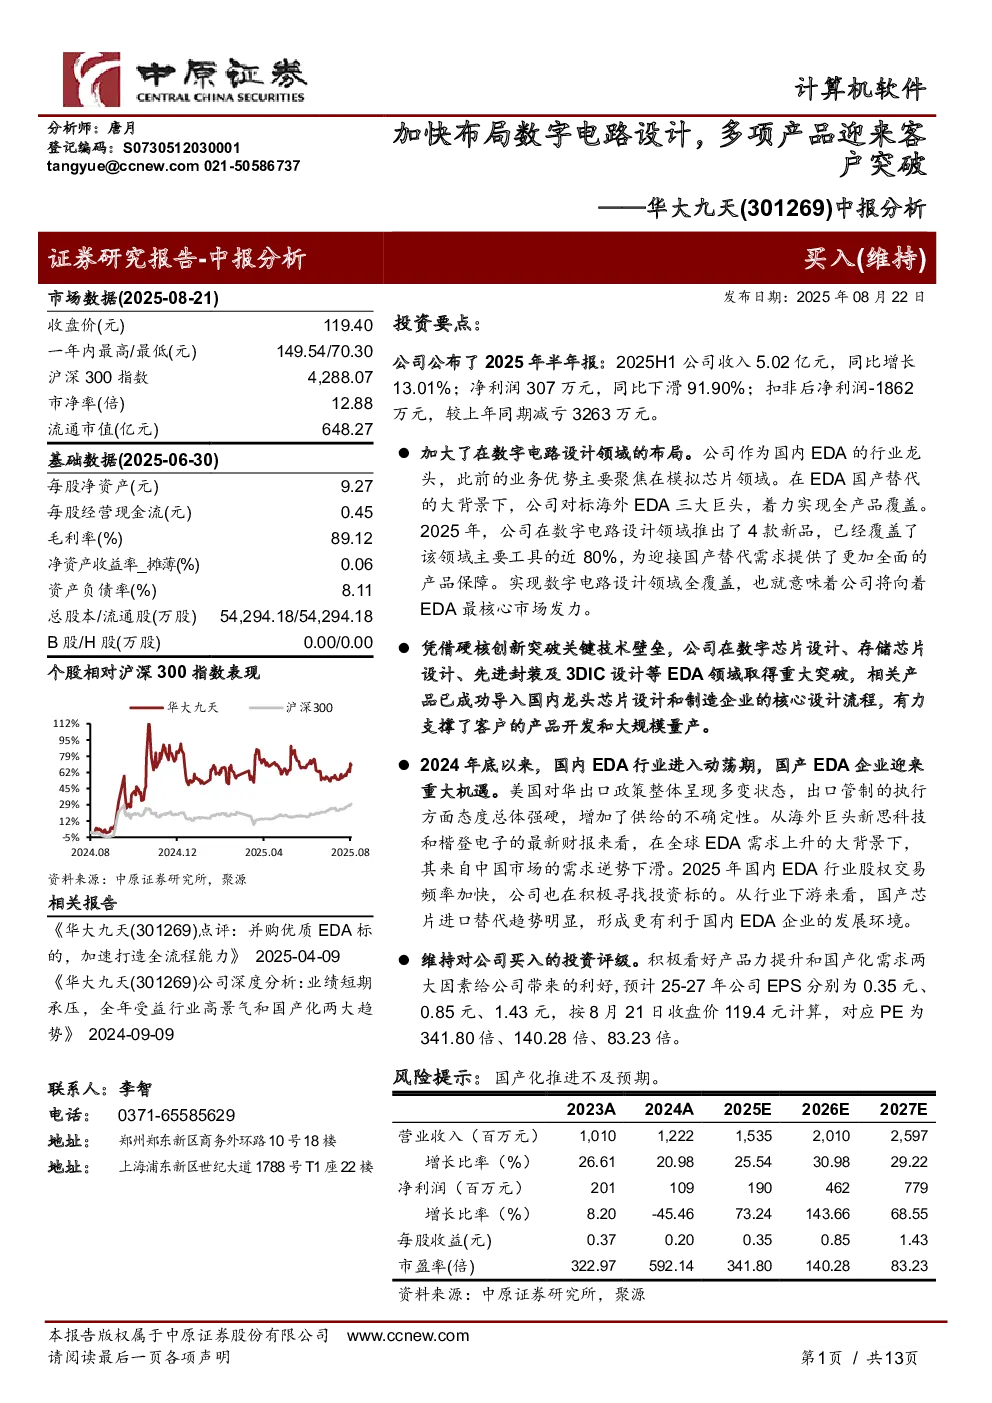
华大九天(301269)中报分析总结
核心观点
- 公司2025年半年报显示,收入5.02亿元,同比增长13.01%;净利润307万元,同比下滑91.90%;扣非后净利润-1862万元,较上年同期减亏3263万元。
- 公司加大了在数字电路设计领域的布局,推出4款新品,覆盖该领域主要工具的近80%,向EDA核心市场发力。
- 公司在数字芯片设计、存储芯片设计、先进封装及3DIC设计等EDA领域取得重大突破,相关产品已成功导入国内龙头企业的核心设计流程。
- 国内EDA行业进入动荡期,国产EDA企业迎来重大机遇,美国对华出口政策增加供给不确定性,海外巨头中国市场需求逆势下滑。
- 公司积极寻找投资标的,并购成为成长必经路径,国产芯片进口替代趋势明显,更有利于国内EDA企业发展。
关键数据
- 2025H1公司收入5.02亿元,同比增长13.01%;净利润307万元,同比下滑91.90%;扣非后净利润-1862万元,较上年同期减亏3263万元。
- 2025H1公司EDA软件销售收入4.14亿元,同比增长7.41%;技术开发服务收入6724万亿,同比增长28.37%。
- 2025H1公司境内收入4.47亿元,同比增长7.68%;境外收入0.55亿元,同比增长90.39%。
- 2025H1公司毛利率89.1%,较上年同期下滑2.3PCT;销售费用、管理费用、研发费用分别同比增长了26.11%、11.24%、4.60%。
- 2023年、2024年、2025H1公司员工数量分别增长了295人、179人、101人,研发人员占比略有下降至73%。
研究结论
- 公司在数字电路设计领域取得重大突破,产品覆盖度提升,为客户提供更全面的产品选择。
- 国内EDA行业动荡期为国产EDA企业带来机遇,公司积极寻找投资标的,加速行业整合。
- 公司上半年收入增速不及预期,但下半年仍有望保持积极增长,未来业绩表现值得期待。
- 维持对公司买入的投资评级,预计25-27年公司EPS分别为0.35元、0.85元、1.43元,对应PE为341.80倍、140.28倍、83.23倍。
风险提示