猜你想问
中矿资源半年报核心内容有哪些?
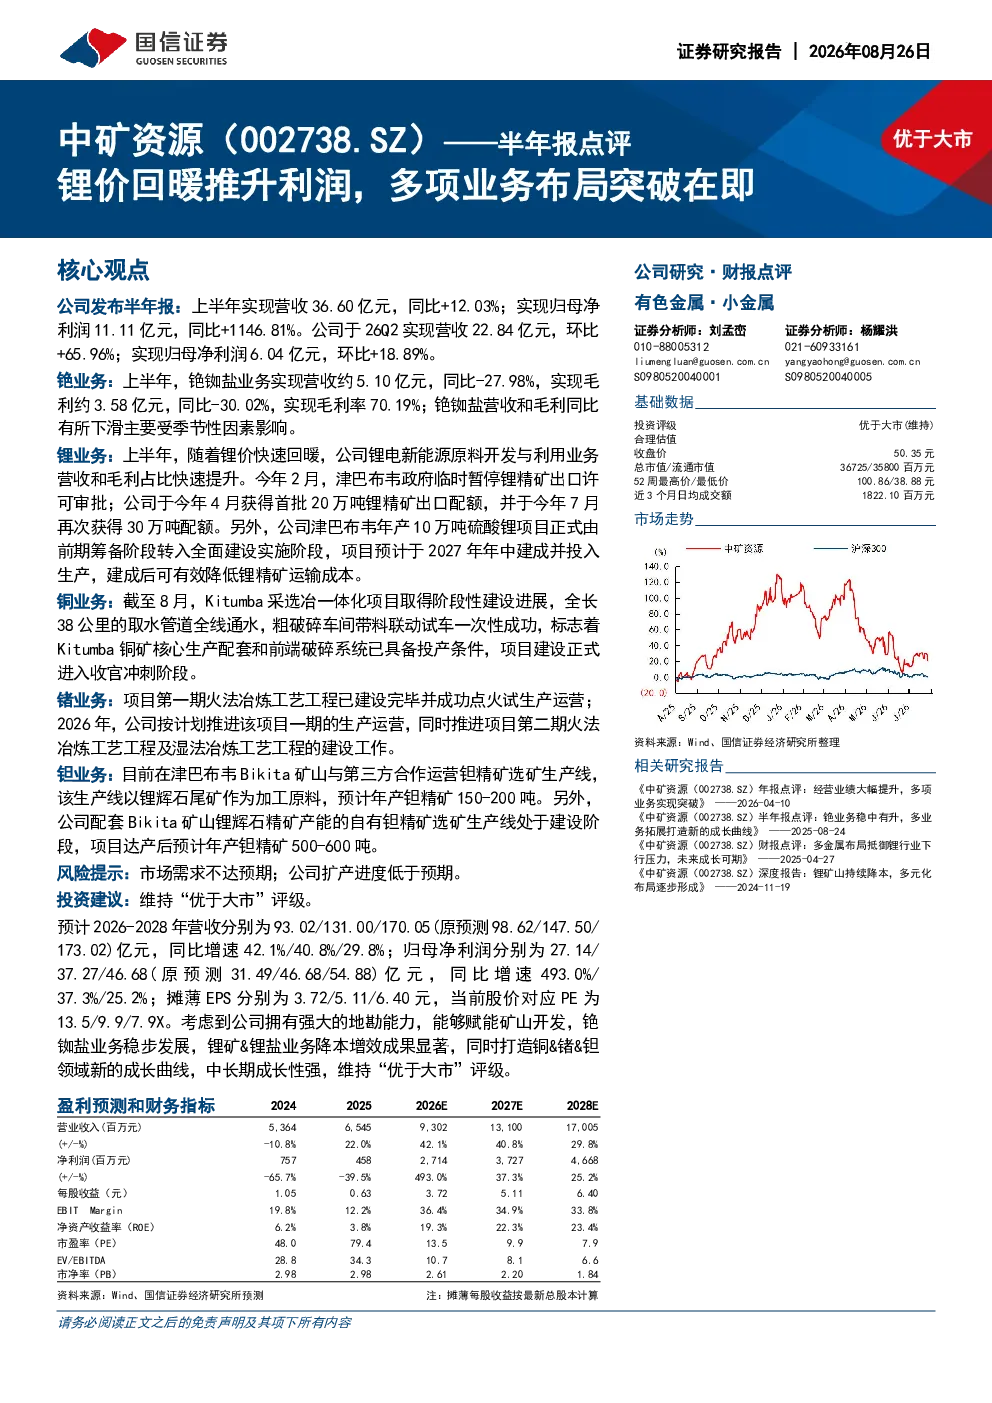
中矿资源2026年半年报显示,公司上半年实现营收36.60亿元,同比增长12.03%;归母净利润11.11亿元,同比增长1146.81%。锂价回暖显著提升锂业务盈利能力,铯业务受季节性因素影响营收和毛利有所下滑,但公司仍保持全球铯资源定价话语权。铜、锗、钽业务均取得阶段性进展,未来有望贡献新的增长点。
铯业务发展情况如何?
铯业务上半年营收约5.10亿元,同比-27.98%;毛利约3.58亿元,同比-30.02%;毛利率70.19%。受季节性因素影响,营收和毛利有所下滑,但公司仍保持全球铯资源定价话语权,显示出较强的市场地位。
锂业务盈利能力提升的原因是什么?
锂业务营收占比80.66%,毛利占比79.58%;毛利率52.19%,同比提升41.29个百分点。锂价回暖是提升盈利能力的主要原因,同时公司锂业务降本增效措施也发挥了积极作用,推动毛利率显著改善。
铜、锗、钽业务进展如何?
铜业务方面,Kitumba项目取得阶段性进展,粗破碎车间带料联动试车成功,项目建设进入收官阶段。锗业务方面,项目一期火法冶炼工艺工程已成功点火试生产,2026年将推进一期运营及二期工程建设。钽业务方面,Bikita矿山与第三方合作运营钽精矿选矿生产线,自有生产线处于建设阶段,预计年产钽精矿500-600吨。
中矿资源半年报存在哪些风险?
中矿资源半年报显示,铯业务受季节性因素影响营收和毛利有所下滑,虽然公司仍保持全球铯资源定价话语权,但季节性波动可能对短期业绩造成影响。此外,铜、锗、钽业务尚处于发展阶段,未来市场波动和项目推进不确定性可能带来一定风险。
你可能感兴趣
中矿资源(002738.SZ)——半年报点评:锂价回暖推升利润,多项业务布局突破在即
国信证券2026-08-25
中矿资源2024年三季报业绩点评:毛利受锂价拖累,新业务或打开盈利空间
有色金属国泰君安证券2024-11-01
半年报点评:矿量价齐增推升业绩,黄金分拆上市有望带来估值重估
有色金属国信证券2025-08-27
半年报点评:二季度黄金量价齐增推升业绩,增产扩能稳步推进
国信证券2025-08-29
中矿资源2021年业绩预告点评:业绩大幅提升,锂业务版图再扩大
国泰君安证券2022-01-21
蓝晓科技2022年中报及发行可转债点评:提锂业务放量在即,可转债助力全球布局
国泰君安证券2022-07-30
公司调研简报:传统业务增长稳定,多项新品突破在即
电子设备长城证券2016-12-13
中矿资源2023半年报业绩点评:锂矿扩产如期兑现,以量补价继续增长
国泰君安证券2023-08-24
半年报点评:锂资源建设稳步推进,加快锂电池业务布局
有色金属国信证券2022-08-31
碳纤维行业深度报告:需求推升技术革命,碳纤维行业突破在即
基础化工国联证券2016-03-10