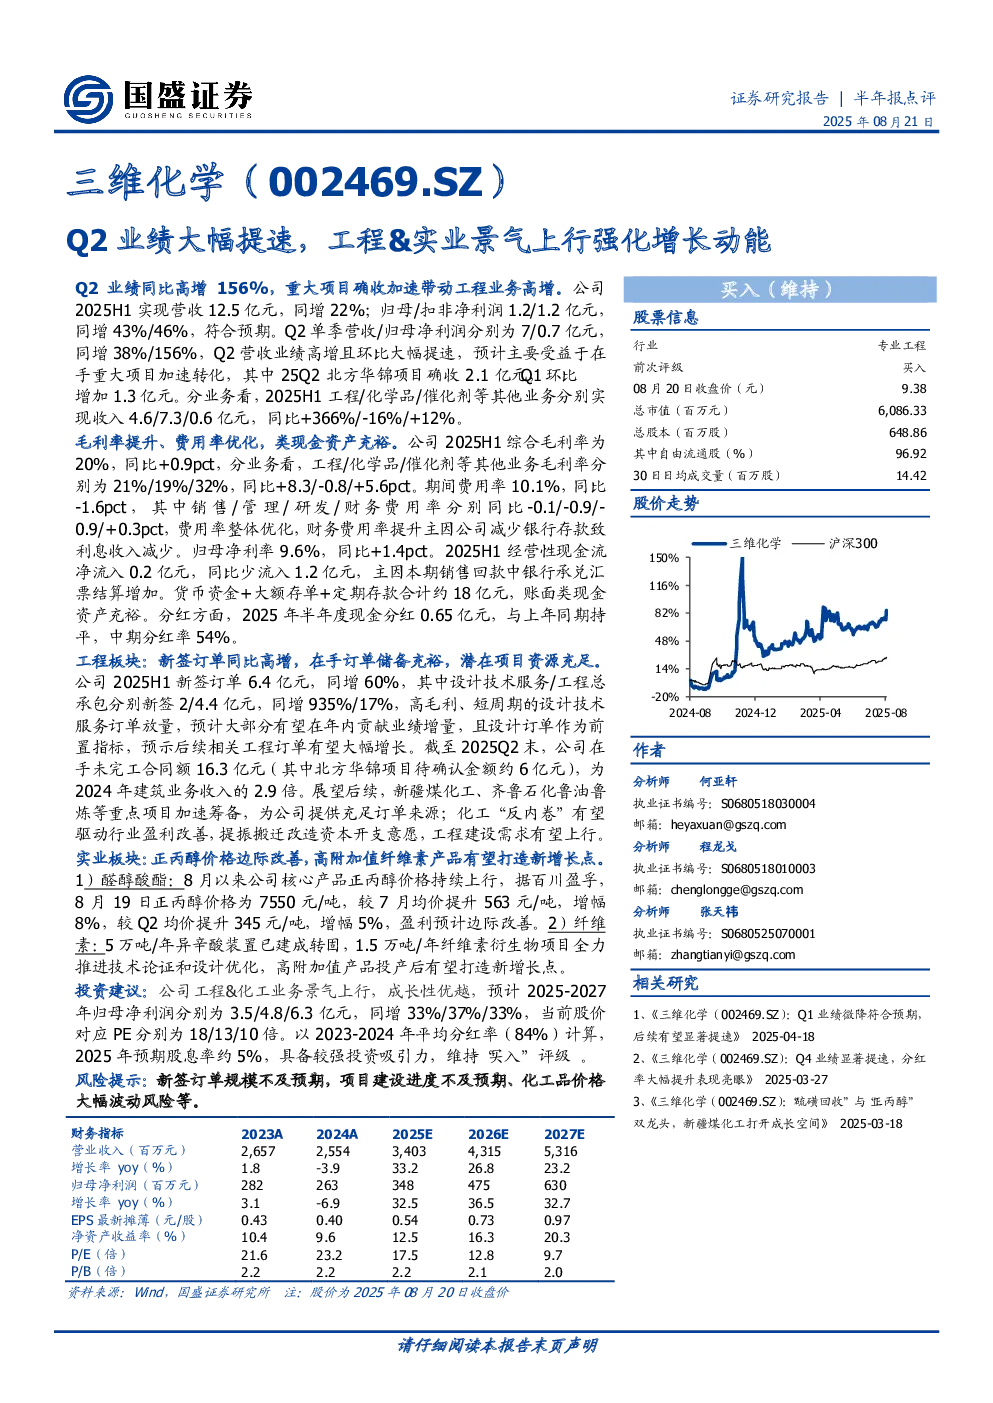
核心观点与业绩表现
公司2025H1业绩显著高增,营收12.5亿元(同增22%),归母净利润1.2亿元(同增43%)。Q2单季表现尤为突出,营收7亿元(同增38%),归母净利润0.7亿元(同增156%),主要得益于重大项目确收加速,特别是北方华锦项目确收2.1亿元(环比增1.3亿元)。工程业务收入4.6亿元(同增366%),成为主要增长动力。
财务指标与经营状况
- 毛利率:综合毛利率20%(同比+0.9pct),工程/化学品/催化剂业务毛利率分别为21%/19%/32%(同比+8.3/-0.8/+5.6pct)。
- 费用率:期间费用率10.1%(同比-1.6pct),销售/管理/研发/财务费用率分别同比-0.1/-0.9/-0.9/+0.3pct,整体优化,财务费用率提升因银行存款减少致利息收入下降。
- 净利率:归母净利率9.6%(同比+1.4pct)。
- 现金流:经营性现金流净流入0.2亿元(同比少流入1.2亿元),主因银行承兑汇票结算增加。类现金资产合计约18亿元。
- 分红:2025年半年度现金分红0.65亿元(与上年持平),中期分红率54%。
业务板块分析
工程板块
- 新签订单:2025H1新签订单6.4亿元(同增60%),设计技术服务/工程总承包分别新签2亿元/4.4亿元(同增935%/17%),高毛利、短周期的设计订单放量,大部分有望年内贡献业绩增量。
- 在手订单:截至2025Q2末,未完工合同额16.3亿元(其中北方华锦项目确金金额约6亿元),为2024年建筑业务收入的2.9倍。
- 未来展望:新疆煤化工、齐鲁石化鲁油鲁炼等重点项目加速筹备,化工行业盈利改善有望提振搬迁改造资本开支,工程建设需求上行。
实业板块
- 正丙醇:8月以来价格持续上行,8月19日达7550元/吨(较7月均价提升8%),盈利边际改善。
- 纤维素:5万吨/年异辛酸装置已建成转固,1.5万吨/年纤维素衍生物项目全力推进,高附加值产品投产后有望打造新增长点。
研究结论与投资建议
预计2025-2027年归母净利润分别为3.5/4.8/6.3亿元(同增33%/37%/33%),当前股价对应PE分别为18/13/10倍。以2023-2024年平均分红率(84%)计算,2025年预期股息率约5%,维持“买入”评级。
风险提示
新签订单规模不及预期、项目建设进度不及预期、化工品价格大幅波动等。