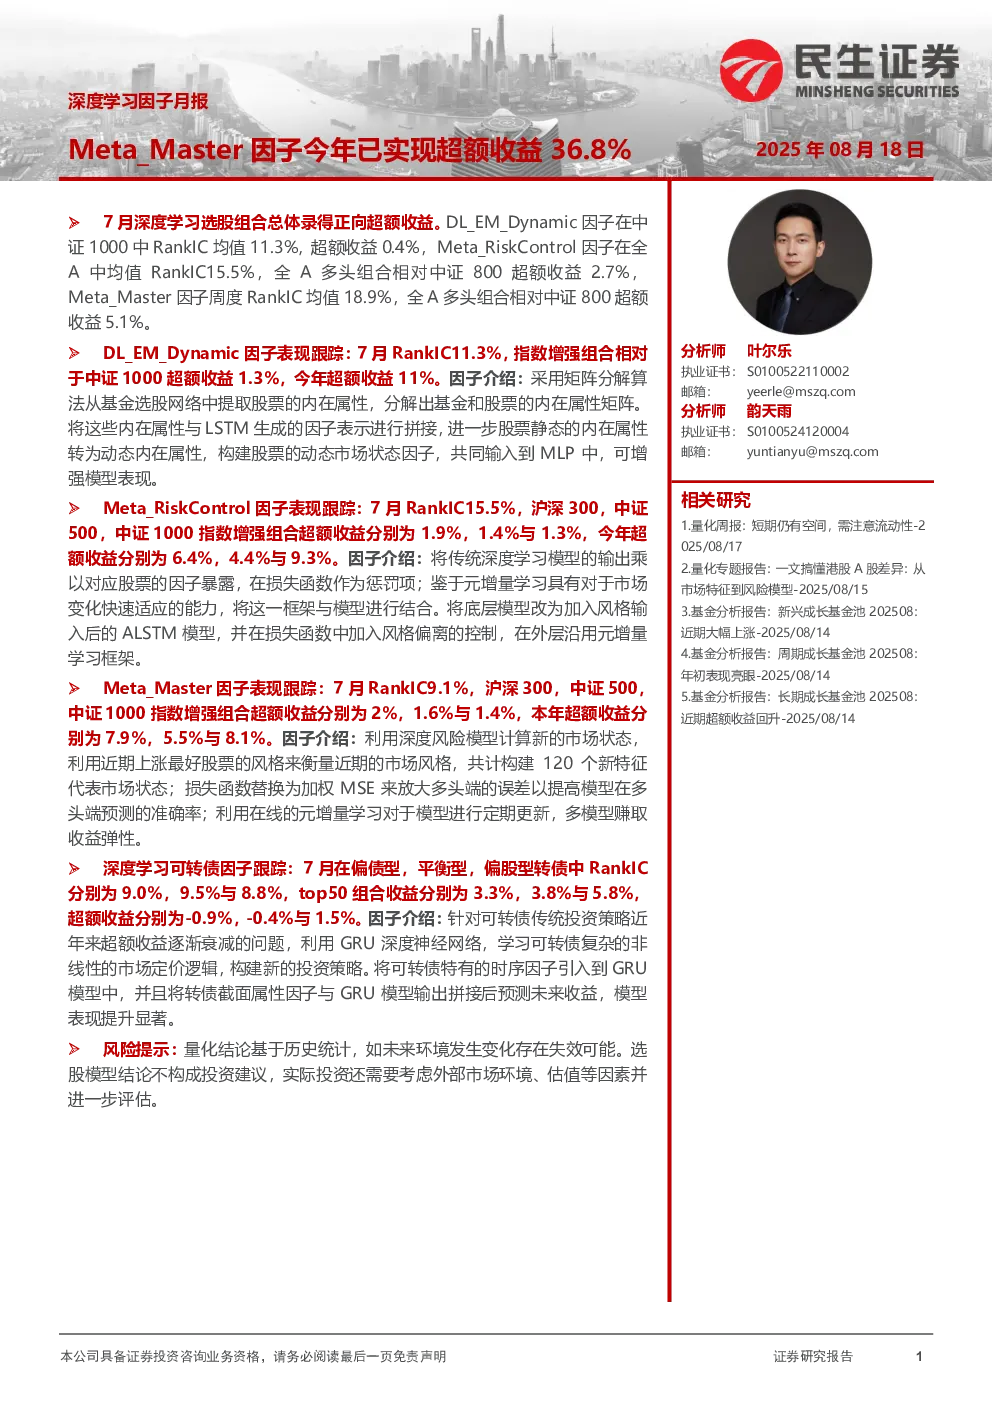
深度学习因子近期表现概览
2025年7月,深度学习因子表现稳定:
- DL_EM_Dynamic因子:中证1000中RankIC均值11.3%,超额收益0.4%。
- Meta_RiskControl因子:全A中RankIC均值15.5%,超额收益2.7%。
- Meta_Master因子:周度RankIC均值18.9%,超额收益5.1%。
多空收益分别为1.4%,5.2%与5.4%,多头超额收益(全A因子基准为中证800)分别为0.4%,2.7%与5.1%。
深度学习可转债因子RankIC10.1%,在偏债型、平衡型、偏股型转债中RankIC分别为9.0%,9.5%与8.8%,多头超额收益为0.9%,在偏债型、平衡型、偏股型转债中超额收益分别为1.0%,0.2%与0.5%。
回顾最近一年,因子表现较2019年以来有所下降,Meta_RiskControl因子与Meta_Master在全A中表现未明显下降,但宽基指数中所有因子普遍不如历史表现。
各因子介绍和指数增强组合表现
DL_EM_Dynamic因子
- 介绍:采用矩阵分解从基金选股网络提取股票内在属性,结合LSTM因子表示和动态市场状态因子,输入MLP增强模型表现。
- 组合表现:中证1000指数增强组合7月超额收益1.3%,今年超额收益11%,自2019年以来年化超额收益23.4%。
Meta_RiskControl因子
- 介绍:加入因子暴露控制,结合元增量学习框架,控制模型回撤,降低风格偏离。
- 组合表现:
- 沪深300增强组合7月超额收益1.9%,今年超额收益6.4%,年化超额收益15.0%。
- 中证500增强组合7月超额收益1.4%,今年超额收益4.4%,年化超额收益19.2%。
- 中证1000增强组合7月超额收益1.3%,今年超额收益9.3%,年化超额收益27%。
Meta_Master因子
- 介绍:利用市场信息改进MASTER模型,结合深度风险模型计算市场状态,加权MSE损失函数,在线元增量学习更新模型。
- 组合表现:
- 沪深300增强组合7月超额收益2%,今年超额收益7.9%,年化超额收益17.5%。
- 中证500增强组合7月超额收益1.6%,今年超额收益5.5%,年化超额收益18.2%。
- 中证1000增强组合7月超额收益1.4%,今年超额收益8.1%,年化超额收益25.2%。
深度学习可转债因子
- 介绍:利用GRU深度神经网络学习可转债定价逻辑,结合时序因子和截面属性因子。
- 组合表现:
- 平衡+偏债转债策略2021年以来top50组合年化收益19.6%,7月绝对收益3.2%,年化超额收益10.9%,7月超额收益-1%。
- 偏股、平衡、偏债内top50组合年化收益分别为13.2%,11.8%,12.7%,7月绝对收益分别为5.8%,3.8%,3.3%,年化超额收益分别为5.8%,4.0%,4.4%,7月超额收益分别为1.5%,-0.4%,-0.9%。
风险提示
- 量化结论基于历史统计,未来环境变化可能导致失效。
- 选股模型结论不构成投资建议,实际投资需考虑外部环境、估值等因素并进一步评估。