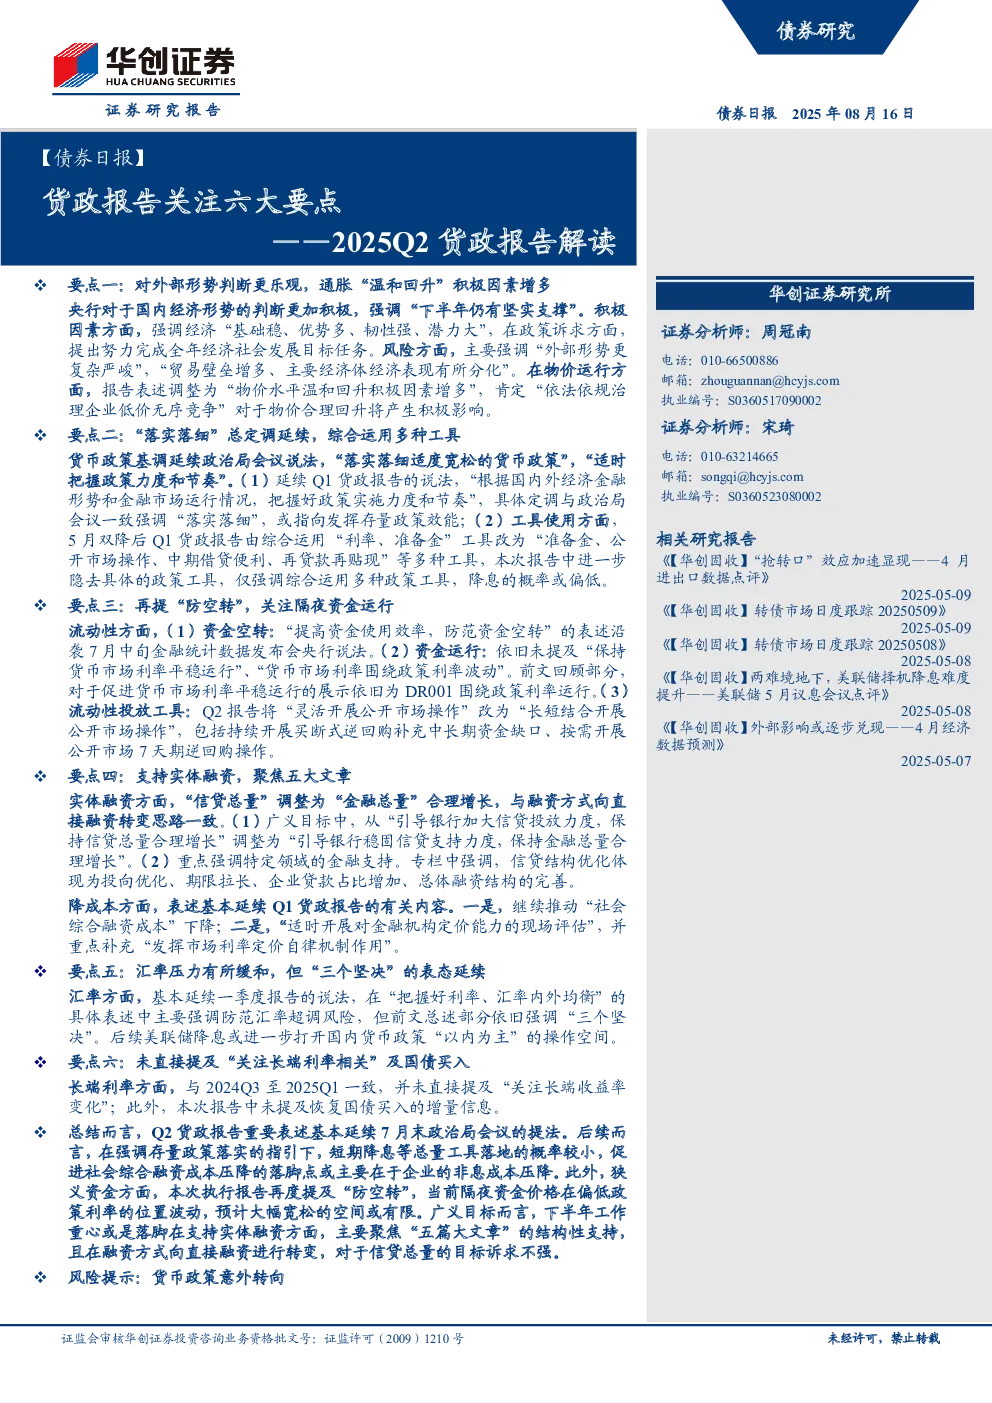
Q2货政报告解读总结
一、要点一:对外部形势判断更乐观,通胀“温和回升”积极因素增多
- 央行对国内经济形势判断更积极,强调“下半年仍有坚实支撑”,经济“基础稳、优势多、韧性强、潜力大”。
- 政策诉求为努力完成全年经济社会发展目标任务,实现“十四五”圆满收官。
- 风险方面强调“外部形势更复杂严峻”,主要经济体经济表现有所分化。
- 物价运行表述调整为“物价水平温和回升积极因素增多”,肯定“依法依规治理企业低价无序竞争”对物价回升的积极影响。
二、要点二:“落实落细”总定调延续,综合运用多种工具
- 货币政策基调延续政治局会议说法,“落实落细适度宽松的货币政策”,“适时把握政策力度和节奏”。
- 强调发挥存量政策效能,降息概率偏低。
- 工具使用方面,仅强调综合运用多种政策工具,隐去具体政策工具。
三、要点三:再提“防空转”,关注隔夜资金运行
- 流动性方面,“提高资金使用效率,防范资金空转”的表述沿袭7月中旬金融统计数据发布会央行说法。
- 未提及“保持货币市场利率平稳运行”、“货币市场利率围绕政策利率波动”,关注DR001。
- 流动性投放工具:长短结合开展公开市场操作,包括持续开展买断式逆回购补充中长期资金缺口、按需开展公开市场7天期逆回购操作。
四、要点四:支持实体融资,聚焦五大文章
- 实体融资方面,“信贷总量”调整为“金融总量”合理增长,与融资方式向直接融资转变思路一致。
- 重点强调特定领域的金融支持,包括科技创新、绿色金融、民营小微企业、乡村振兴、养老金融、消费、保障房等。
- 信贷结构优化体现为投向优化、期限拉长、企业贷款占比增加、总体融资结构的完善。
- 降成本方面,继续推动“社会综合融资成本”下降,银行降成本方面新增补充自律组织的作用。
五、要点五:“稳汇率”仍有侧重,重申三个“坚决”
- 汇率方面,人民币汇率压力有所缓和,但“三个坚决”的表态延续。
- 在“把握好利率、汇率内外均衡”的具体表述中主要强调防范汇率超调风险。
六、要点六:未直接提及“关注长端利率走势”及恢复国债买入
- 长端利率方面,与2024Q3至2025Q1一致,并未直接提及“中长期债券收益率的变化”。
- 本次报告中未提及恢复国债买入的增量信息。
总结
Q2货政报告重要表述基本延续7月末政治局会议的提法。
- 短期降息等总量工具落地的概率较小,促进社会综合融资成本压降的落脚点或主要在于企业的非息成本压降。
- 狭义资金方面,“防空转”再度提及,当前隔夜资金价格在偏低政策利率的位置波动,预计大幅宽松的空间或有限。
- 广义目标而言,下半年工作重心或是落脚在支持实体融资方面,主要聚焦“五篇大文章”的结构性支持,且在融资方式向直接融资进行转变,对于信贷总量的目标诉求不强。
风险提示
货币政策意外转向。