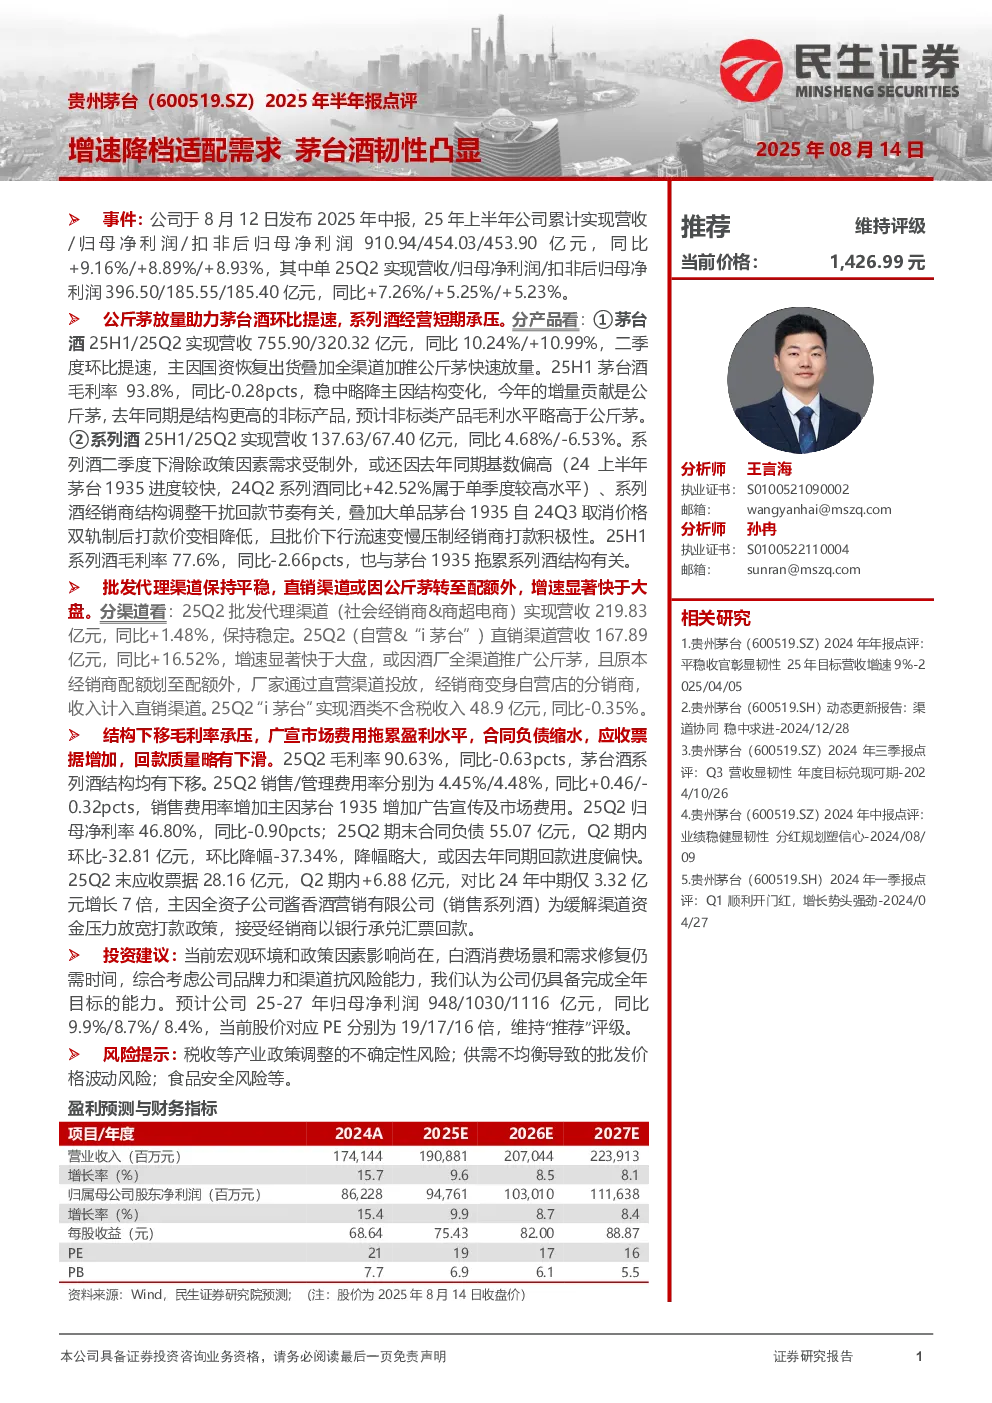
贵州茅台(600519.SZ)2025年半年报点评
核心观点:
- 公司2025年上半年实现营收910.94亿元,同比增长9.16%;归母净利润454.03亿元,同比增长8.89%。单季度来看,二季度营收396.50亿元,同比增长7.26%;归母净利润185.55亿元,同比增长5.25%。
- 茅台酒业务在二季度环比提速,主要得益于国资恢复出货和公斤茅的快速放量。系列酒业务短期承压,二季度营收下滑6.53%,主要受政策因素、去年同期基数较高以及经销商结构调整等因素影响。
- 批发代理渠道保持稳定,直销渠道增速显著快于大盘,主要因公斤茅推广和经销商转至配额外通过直营渠道销售。
- 公司毛利率承压,主要因产品结构下移和广宣市场费用增加。合同负债环比大幅下降,但应收票据增加,回款质量略有下滑。
- 鉴于当前宏观环境和政策因素影响,白酒消费场景和需求修复仍需时间,但公司品牌力和渠道抗风险能力较强,预计仍能完成全年目标。
关键数据:
- 2025年上半年:营收910.94亿元(+9.16%),归母净利润454.03亿元(+8.89%),扣非后归母净利润453.90亿元(+8.93%)。
- 2025年二季度:营收396.50亿元(+7.26%),归母净利润185.55亿元(+5.25%),扣非后归母净利润185.40亿元(+5.23%)。
- 茅台酒:2025年上半年营收755.90亿元(+10.24%),二季度营收320.32亿元(+10.99%)。
- 系列酒:2025年上半年营收137.63亿元(+4.68%),二季度营收67.40亿元(-6.53%)。
- 批发代理渠道:2025年二季度营收219.83亿元(+1.48%)。
- 直销渠道:2025年二季度营收167.89亿元(+16.52%)。
- “i茅台”:2025年二季度酒类不含税收入48.9亿元(-0.35%)。
- 毛利率:2025年二季度90.63%(-0.63pcts)。
- 净利率:2025年二季度46.80%(-0.90pcts)。
- 合同负债:2025年二季度末55.07亿元,环比下降37.34%。
- 应收票据:2025年二季度末28.16亿元,环比增长7倍。
研究结论:
- 预计公司2025-2027年归母净利润分别为948亿元、1030亿元、1116亿元,同比增长9.9%、8.7%、8.4%。
- 当前股价对应PE分别为19倍、17倍、16倍,维持“推荐”评级。
风险提示:
- 税收等产业政策调整的不确定性风险。
- 供需不均衡导致的批发价格波动风险。
- 食品安全风险等。