一、本周观点
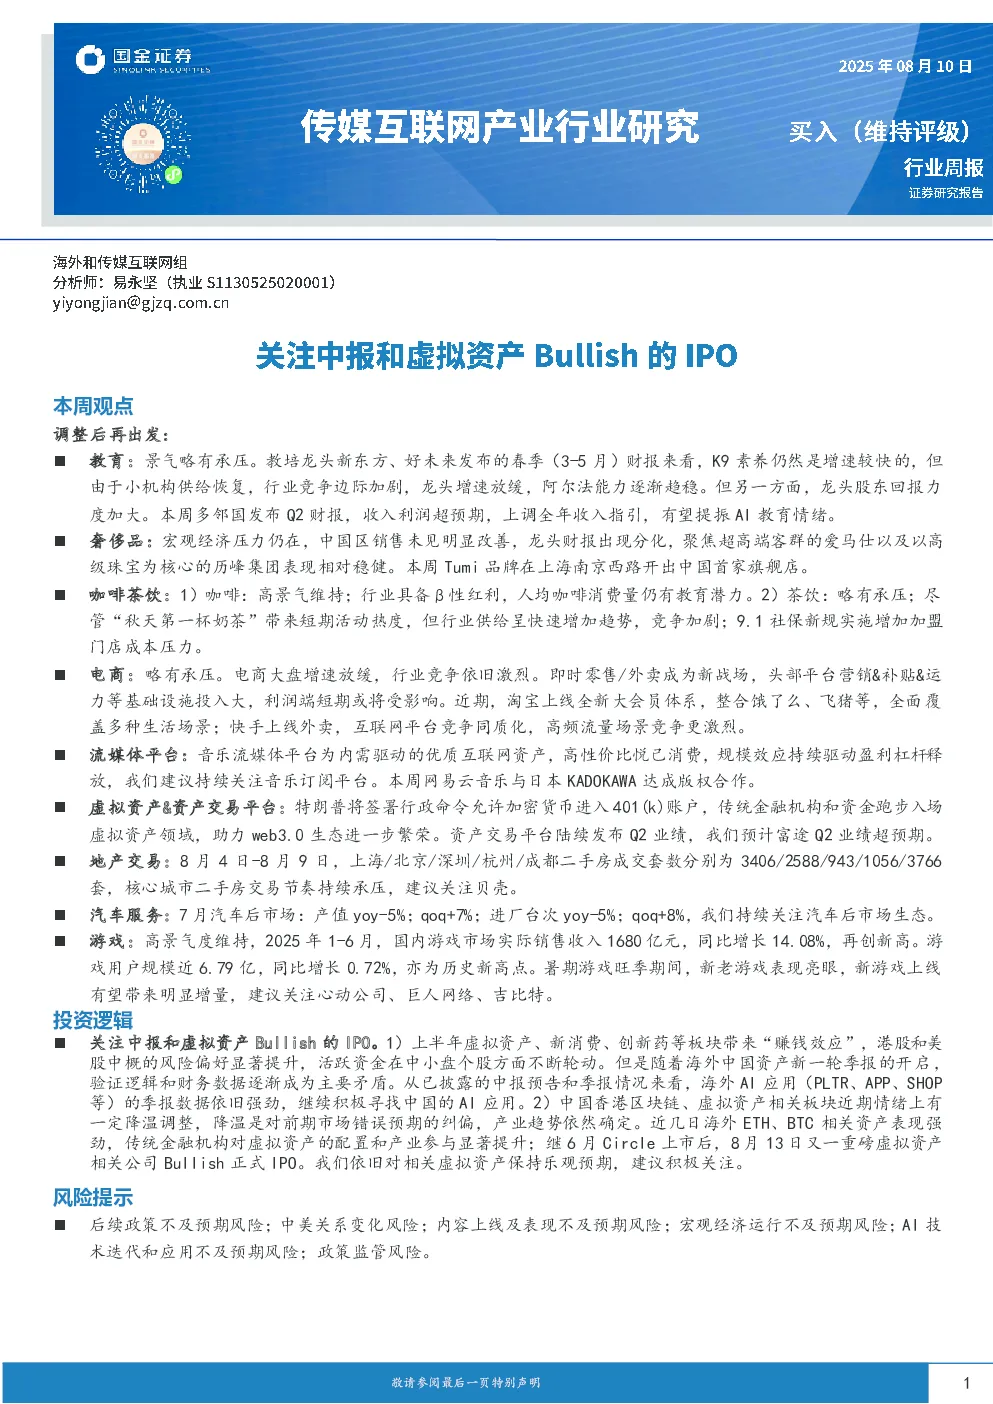
- 关注中报和虚拟资产Bullish的IPO。
- 海外中国资产的整体观点:
- 上半年虚拟资产、新消费、创新药等板块带来“赚钱效应”,港股和美股中概的风险偏好显著提升,活跃资金在中小盘个股方面不断轮动。
- 随着海外中国资产新一轮季报的开启,验证逻辑和财务数据逐渐成为主要矛盾。从已披露的中报预告和季报情况来看,海外AI应用(PLTR、APP、SHOP等)的季报数据依旧强劲,继续积极寻找中国的AI应用。
- 中国香港区块链、虚拟资产相关板块近期情绪上有一定降温调整,降温是对前期市场错误预期的纠偏,产业趋势依然确定。近几日海外ETH、BTC相关资产表现强劲,传统金融机构对虚拟资产的配置和产业参与显著提升;继6月Circle上市后,8月13日又一重磅虚拟资产相关公司Bullish正式IPO。我们依旧对相关虚拟资产保持乐观预期,建议积极关注。
- 投资建议:
- 港股互联网资产:
- 看多港股市场,港股市场确定性较强的资产依然是【港交所】。另外我们中长期重点关注【耀才证券金融】。
- 虚拟资产方向,关注海外的ETH和Bullish上市后映射,关注【新火科技】、【OSL集团】。
- 互联网资产我们推荐【腾讯控股】,关注二梯队互联网龙头,音乐流媒体的【腾讯音乐】、【网易云音乐】;O2O平台龙头【中国民航信息网络】、【滴滴】、【贝壳】、【途虎】。
- 港股消费类资产:
- 咖啡茶饮的热度出现分化,关注【瑞幸】,其他品牌以交易性机会为主。随着外卖补贴的边际减缓,我们需警惕部分咖啡茶饮品牌单量下滑风险。
- 建议关注整改中的【高鑫零售】和【非凡领越】。
- 关注港股IPO(部分公司):本周首次递表:3家,包括【均胜电子】(智能座舱)、【海清智元】(多光谱AI技术)、【海西新药】(仿制药+创新药)。
- 美股中概资产:
- 持续关注【富途】/【老虎】交易平台资产。
- 建议关注【瑞幸咖啡】、【华米科技】、【YALA】、【微博】、【欢聚】。
- 其他:A股传媒方面,我们看多【分众传媒】,建议关注【鸿合科技】。
二、行业情况跟踪
- 消费&互联网:
- 教育:景气略有承压。教培龙头新东方、好未来发布的春季(3-5月)财报来看,K9素养仍然是增速较快的,但由于小机构供给恢复,行业竞争边际加剧,龙头增速放缓,阿尔法能力逐渐趋稳。但另一方面,龙头股东回报力度加大。本周多邻国发布Q2财报,收入利润超预期,上调全年收入指引,有望提振AI教育情绪。
- 奢侈品:宏观经济压力仍在,中国区销售未见明显改善,龙头财报出现分化,聚焦超高端客群的爱马仕以及以高级珠宝为核心的历峰集团表现相对稳健。本周Tumi品牌在上海南京西路开出中国首家旗舰店。
- 消费&连锁咖啡茶饮:
- 咖啡:高景气维持;行业具备β性红利,人均咖啡消费量仍有教育潜力。
- 茶饮:略有承压;尽管“秋天第一杯奶茶”带来短期活动热度,但行业供给呈快速增加趋势,竞争加剧;9.1社保新规实施增加加盟门店成本压力。
- 电商&互联网:略有承压。电商大盘增速放缓,行业竞争依旧激烈。即时零售/外卖成为新战场,头部平台营销&补贴&运力等基础设施投入大,利润端短期或将受影响。近期,淘宝上线全新大会员体系,整合饿了么、飞猪等,全面覆盖多种生活场景;快手上线外卖,互联网平台竞争同质化,高频流量场景竞争更激烈。
- 平台&科技:
- 流媒体平台:音乐流媒体平台为内需驱动的优质互联网资产,高性价比悦己消费,规模效应持续驱动盈利杠杆释放,我们建议持续关注音乐订阅平台。本周网易云音乐与日本KADOKAWA达成版权合作。
- 虚拟资产&互联网券商:特朗普将签署行政命令允许加密货币进入401(k)账户,传统金融机构和资金跑步入场虚拟资产领域,助力web3.0生态进一步繁荣。资产交易平台陆续发布Q2业绩,我们预计富途Q2业绩超预期。
- 车后连锁:7月汽车后市场:产值yoy-5%;qoq+7%;进厂台次yoy-5%;qoq+8%,我们持续关注汽车后市场生态。
- 传媒:
- 高景气度维持,2025年1-6月,国内游戏市场实际销售收入1680亿元,同比增长14.08%,再创新高。游戏用户规模近6.79亿,同比增长0.72%,亦为历史新高点。暑期游戏旺季期间,新老游戏表现亮眼,新游戏上线有望带来明显增量,建议关注心动公司、巨人网络、吉比特。
- 本周(8月4日-8月8日),申万一级传媒指数+2.30%,涨幅较上周大幅提升。细分赛道表现:游戏板块增幅最大,广告营销板块略有增长,其他板块均有所下跌,跌幅最大的是数字媒体板块。
三、风险提示
- 后续政策不及预期风险
- 中美关系变化风险
- 内容上线及表现不及预期风险
- 宏观经济运行不及预期风险
- AI技术迭代和应用不及预期风险
- 政策监管风险