-
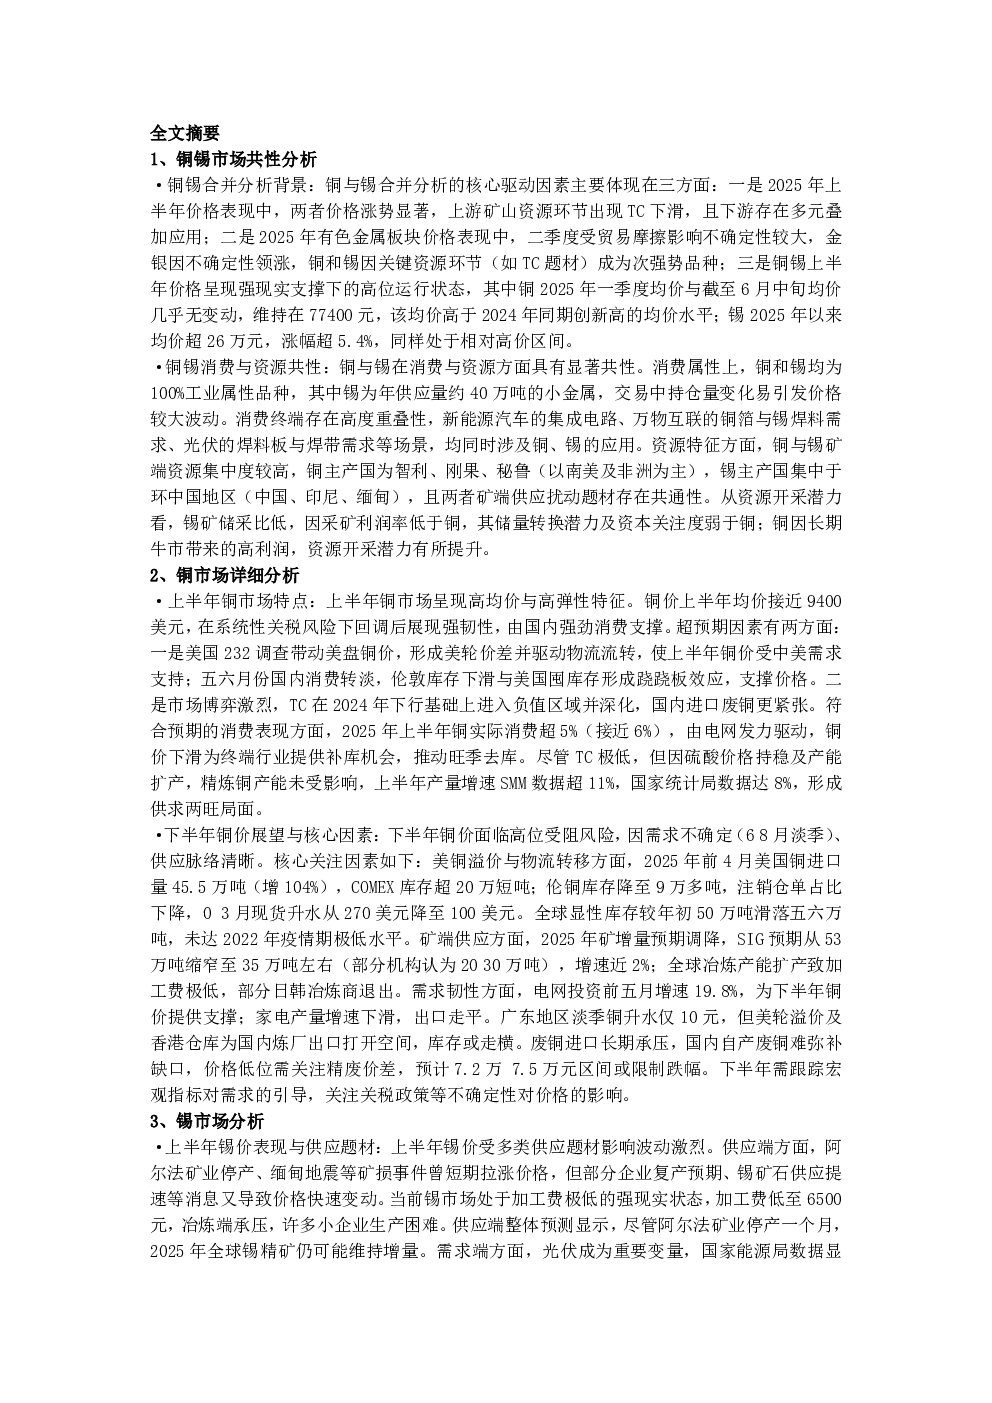
铜锡市场共性分析
- 合并分析背景:2025年上半年铜锡价格涨势显著,上游TC下滑,下游多元应用;受贸易摩擦影响,铜锡成为次强势品种;价格高位运行,铜均价维持在77400元,锡均价超26万元。
- 消费与资源共性:均为100%工业品种,消费终端高度重叠(新能源汽车、光伏等);资源集中度较高,铜主产国为南美及非洲,锡主产国为环中国地区;矿端供应扰动题材共通,锡矿储采比低,铜开采潜力提升。
-
铜市场详细分析
- 上半年特点:高均价(均价近9400美元)与高弹性,受中美需求支持,消费转淡但价格展现韧性;TC进入负值区域,进口废铜紧张;消费超5%,电网发力驱动补库。
- 下半年展望:高位受阻风险,需求不确定(68月淡季),供应脉络清晰;关注美铜溢价、矿端供应、需求韧性(电网投资支撑);废铜进口承压,精废价差或限制跌幅。
-
锡市场分析
- 上半年表现:受供应题材(阿尔法矿业停产、缅甸地震等)波动,加工费极低,冶炼端承压;光伏成为重要变量,半导体周期下半年或达峰值;库存LME偏低,国内偏中性。
- 未来展望:远月价格上方阻力大,供应端(锡矿延迟复产、多元化国家)与需求端(光伏关税、半导体周期走完)双重承压;库存非低位,挤仓风险不大;建议远月空头逢反弹配置。
-
铝市场分析
- 产业链利润与矿端:电解铝利润集中,氧化铝微利,加工端利润下降;铝土矿进口同比增长33%,几内亚增量超2000万吨,氧化铝产能增速远高于电解铝;矿石价格预计维持在70-80美元区间。
- 铝价展望与策略:核心波动区间19000-21000元;短期高位回调压力,警惕低库存、高持仓引发资金转向;铸造铝合金或较铝价有更好向上空间,可关注做多铸造铝合金做空铝的套利机会。
-
锌市场分析
- 锌价定位与历史走势:矿山端从紧缺转向宽松,美联储未降息压制价格,全年重心震荡下移;年初至6月17日跌幅达13.6%,走势向黑色靠拢,主要因成本支撑减弱、需求疲弱。
- 锌价展望与策略:全年供需稍有过剩,重心震荡下移;年内低位区间2.15-2.3万元,高位区间难达年初的2.5-2.55万元;四季度或下探2万关口;建议反弹到位后逢高空,倾向于在2.25-2.3万元区间布局。
-
铅市场反弹分析
- 反弹原因:供应端(原生铅炼厂检修)影响有限,需求端(电池厂备货旺季)好转,基本面从供需双弱转向供应收缩、需求预期好转。
- 反弹高度与信号:放量突破万七,技术面与资金面配合较好,可视为多头信号;预计达到前高1.78万左右。
-
工业硅市场分析
- 期现货行情回顾:上半年期货整体下行,6月底部反弹;主要因供应增加、需求疲弱致供需失衡;6月反弹因跌破成本线、需求改善、现货超跌、资金抄底等。
- 供应面:1-5月产量同比下滑15%,新疆开工有韧性,川滇产量下降,西北产量同比增速超40%。
- 成本与库存:新疆553成本下降,截至6月20日社库约55.9万吨,厂库约22.59万吨,合计约78.5万吨,同比增近20%。
- 未来价格展望:三季度供应压力增大、需求增量有限且回落,价格承压;四季度多晶硅支撑增强,价格好转;运行区间预计在6000-8000元。
-
多晶硅市场分析
- 上半年行情回顾:先冲高回落、区间震荡,后重心下移;一季度初资金炒作控产预期,价格拉涨至约4.5万元;二季度价格重心大幅下移,4月因530政策节点需求回落,库存增加;5月高持仓与低仓单博弈,6月仓单数量超过持仓量,价格回落。
- 基本面分析:上半年基本面缓中带韧性;供应端月产量维持在910万吨,实际投产规模不足20万吨,开工率窄幅震荡;库存整体处于高位,截至6月20日厂库26.2万吨(历史分位80%以上);成本持续下移,行业完全成本约34700元/吨。
- 需求与未来展望:需求依赖光伏装机,上半年前高后稳,12月维持边际增量;硅片方面,15月产量合计260GW(同比减少16%),后续排产或随需求降低;有机硅方面,5月起装置复产致开工率提升至7成,8月前DMC月产量或超20万吨,但淡季供应过剩;工业硅方面,铝合金需求稳定,15月累计出口27万吨(同比下滑)。
- 多晶硅下半年展望:三季度供应增加、需求减弱,库存累积风险大;四季度过剩矛盾或收窄,但拉动有限;主力合约价格预计在28000-3500元之间。
-
碳酸锂市场分析
- 价格与结构变化:过去一个月价格从7.5万跌至6万,价格曲线由近弱远强转为弧形,现货过剩缓解;二季度库存稳定在13-14万吨。
- 产业逻辑与供应调节:长期供应过剩、价格下跌;需求端新能源汽车增速放缓;供应端高增量投放,矿端议价能力减弱;短期回收厂停产,矿端销售速度减缓。
- 需求与期货工具运用:2025年前5月新能源汽车增速近45%;产业链各环节竞争激烈,期货工具运用广泛,对企业生存至关重要。
- 未来价格展望:2025年供需稍有过剩,行业预期悲观;但受美国关税下调影响,中短期在6万附近反弹概率大;长期见底条件未具备,预计价格可能进一步下探至5万附近。
-
镍市场分析
- 价格走势与驱动:短期反弹与长期压制波动;短期受印尼矿业政策扰动、有色金属beta反弹等推动;长期产业过剩压制价格。
- 供需与库存分析:供应端印尼镍铁增速推动镍矿增速提升,原生镍过剩逐步显性化;需求端不锈钢占镍需求80%以上,但缺乏亮点;库存端纯镍库存升至4万左右,镍铁库存升至3.2万吨。
- 未来价格展望:长期受供应过剩扩大及成本支撑影响,预计2025年供应增速5.2%,过剩量扩大至24.7万吨,价格中心向下;成本支撑位在12500-13000美元,价格核心区间为9-13万元,2025年下半年或呈前高后低走势,目标下探10万元以下;建议关注库存堆积带来的反套机会及反弹做空机会。