登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
公司研究
/
报告详情
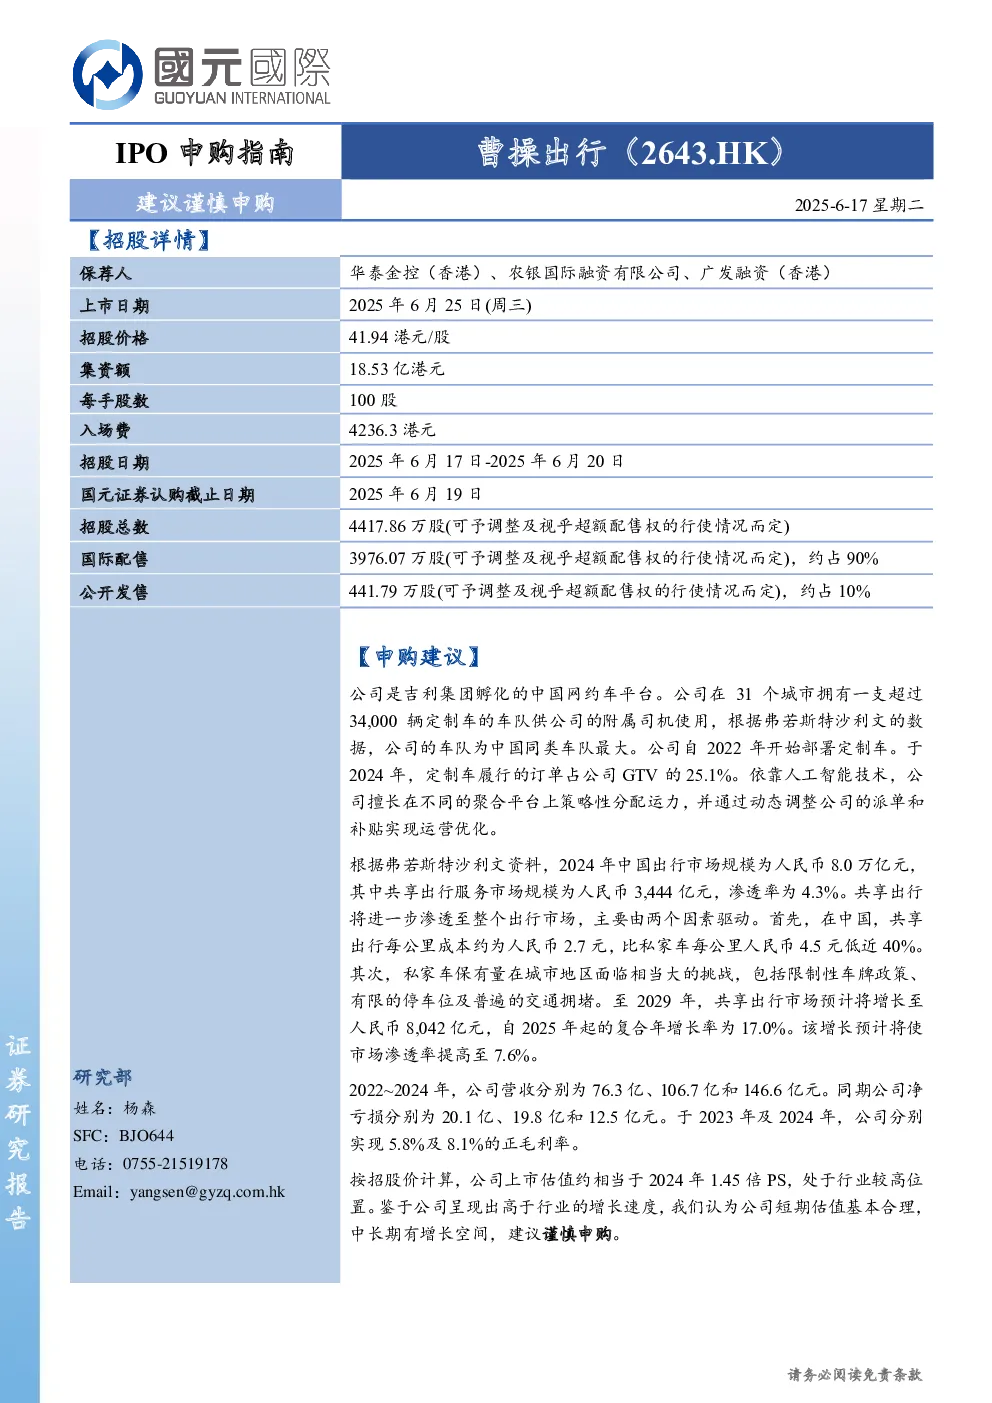
IPO申购指南:曹操出行
2025-06-17
杨森
国元国际
何杰斌
公司概况
:曹操出行是吉利集团孵化的中国网约车平台,拥有超过34,000辆定制车,是中国同类车队规模最大的公司。自2022年开始部署定制车,2024年定制车订单占公司GTV的25.1%。公司利用人工智能技术策略性分配运力,并通过动态调整派单和补贴实现运营优化。
市场分析
:根据弗若斯特沙利文数据,2024年中国出行市场规模为8.0万亿元,共享出行市场规模为3,444亿元,渗透率为4.3%。共享出行市场主要由成本优势(每公里2.7元 vs 私家车4.5元)和城市交通挑战驱动,预计至2029年市场规模将达8,042亿元,复合年增长率为17.0%,渗透率提升至7.6%。
财务表现
:2022-2024年公司营收分别为76.3亿、106.7亿和146.6亿元,同期净亏损分别为20.1亿、19.8亿和12.5亿元。2023年及2024年毛利率分别为5.8%和8.1%,呈现改善趋势。
估值与建议
:按招股价41.94港元计算,公司上市估值约相当于2024年1.45倍PS,处于行业较高位置。鉴于公司增长速度高于行业,短期估值基本合理,中长期有增长空间,建议谨慎申购。
行业对比
:参考行业相关上市公司估值,如如祺出行(PS 0.92)、嘀嗒出行(PS 1.44)、滴滴出行(PS 0.79),曹操出行估值相对较高。
你可能感兴趣
IPO申购指南:东鹏饮料
国元国际
2026-01-26
IPO申购指南:爱芯元智
国元国际
2026-01-30
IPO申购指南:澜起科技
国元国际
2026-01-30
IPO申购指南:沪上阿姨
国元国际
2025-04-28
IPO申购指南:博雷顿
国元国际
2025-04-25
IPO申购指南:豪威集团
国元国际
2025-12-31
IPO申购指南:MINIMAX-WP
国元国际
2025-12-31
IPO申购指南:五一视界
国元国际
2025-12-18
IPO申购指南:卧安机器人
国元国际
2025-12-18
IPO申购指南:美联股份
国元国际
2025-12-18