你可能感兴趣
加拿大国家银行2025年第二季度初步观察:(积极)CWB推动收益超预期
Jefferies2025-05-28
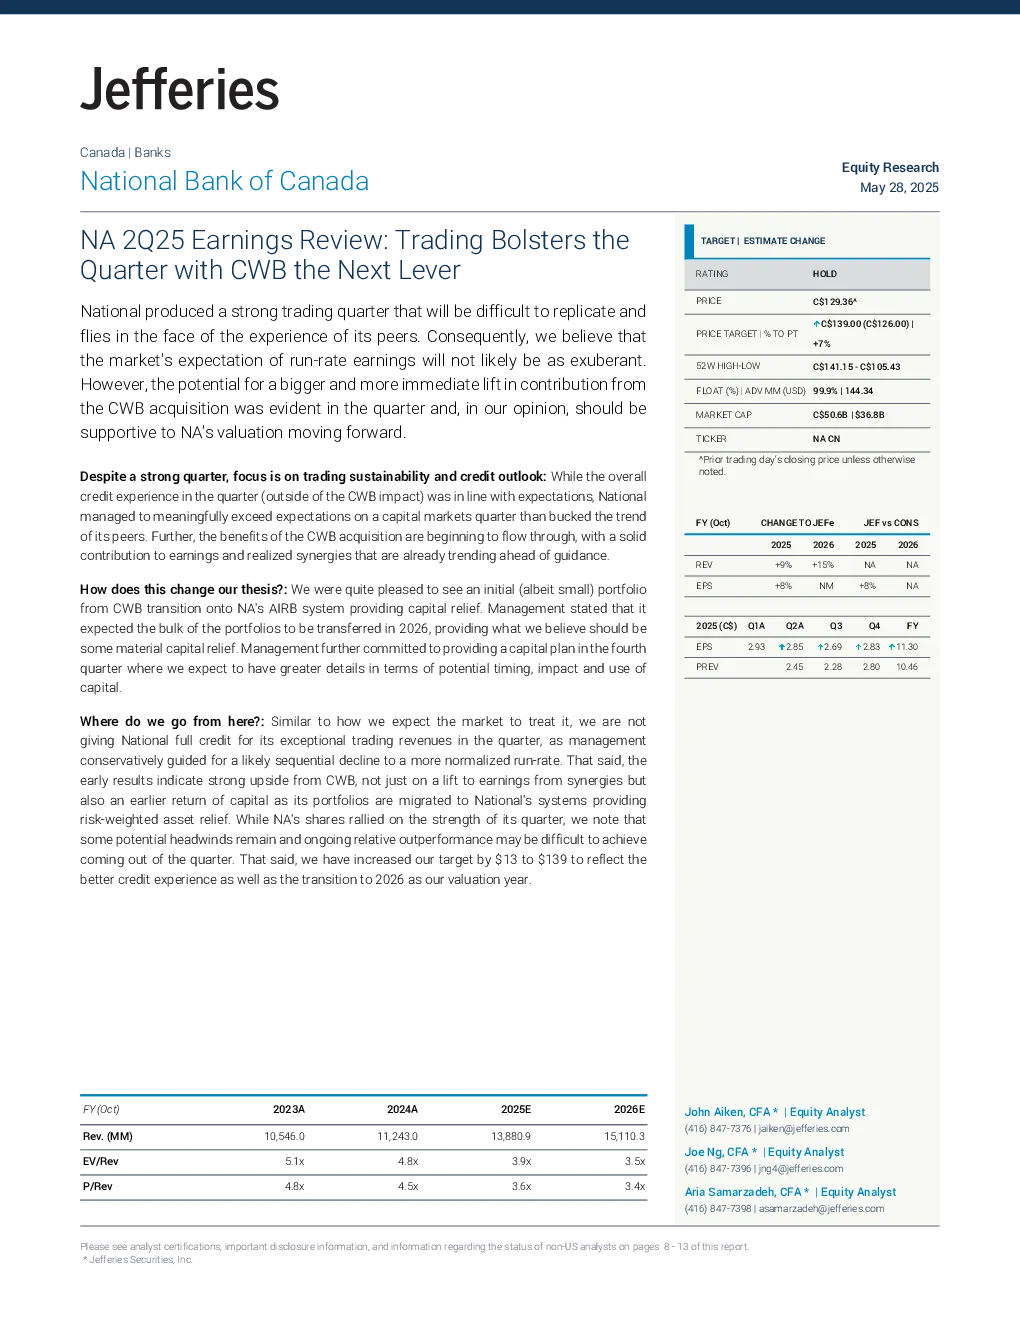
加拿大皇家银行2025年第二季度收益回顾:具有讽刺意味的是,信贷在本季度表现强劲
Jefferies2025-05-29
加拿大帝国商业银行2025年第二季度收益回顾:稳步前行
Jefferies2025-05-29
加拿大银行2025年第二季度每股收益预览
金融巴克莱银行2025-05-20
BMO 2025年第二季度收益回顾:信贷成为顺风因素
Jefferies2025-05-28
道明银行2025年第二季度收益回顾:低于预期的信贷成本是一种宽慰
Jefferies2025-05-22
丰业银行2025年第二季度收益回顾:准备金积累能否增强信心?
Jefferies2025-05-26
【研选】年初降准提振市场信心,下一步政策预期有望打开,分析师看好业绩持续性强、资产质量有望逐步向好的银行;存储行业供给限产持续、终端需求回暖,这家产业链公司已实现季度扭亏为盈
未知机构2024-01-30
2023年中报业绩预告点评:珠宝业务稳健增长,IGI出售非经营性收益提振
国泰君安证券2023-07-17
道富银行2026年第二季度回顾:强劲季度+引人注目的中期展望及目标价上调至210美元
花旗2026-07-17