你可能感兴趣
翠丰集团(KGF):季节性类别支撑增长;维持持有评级
Jefferies2025-05-29
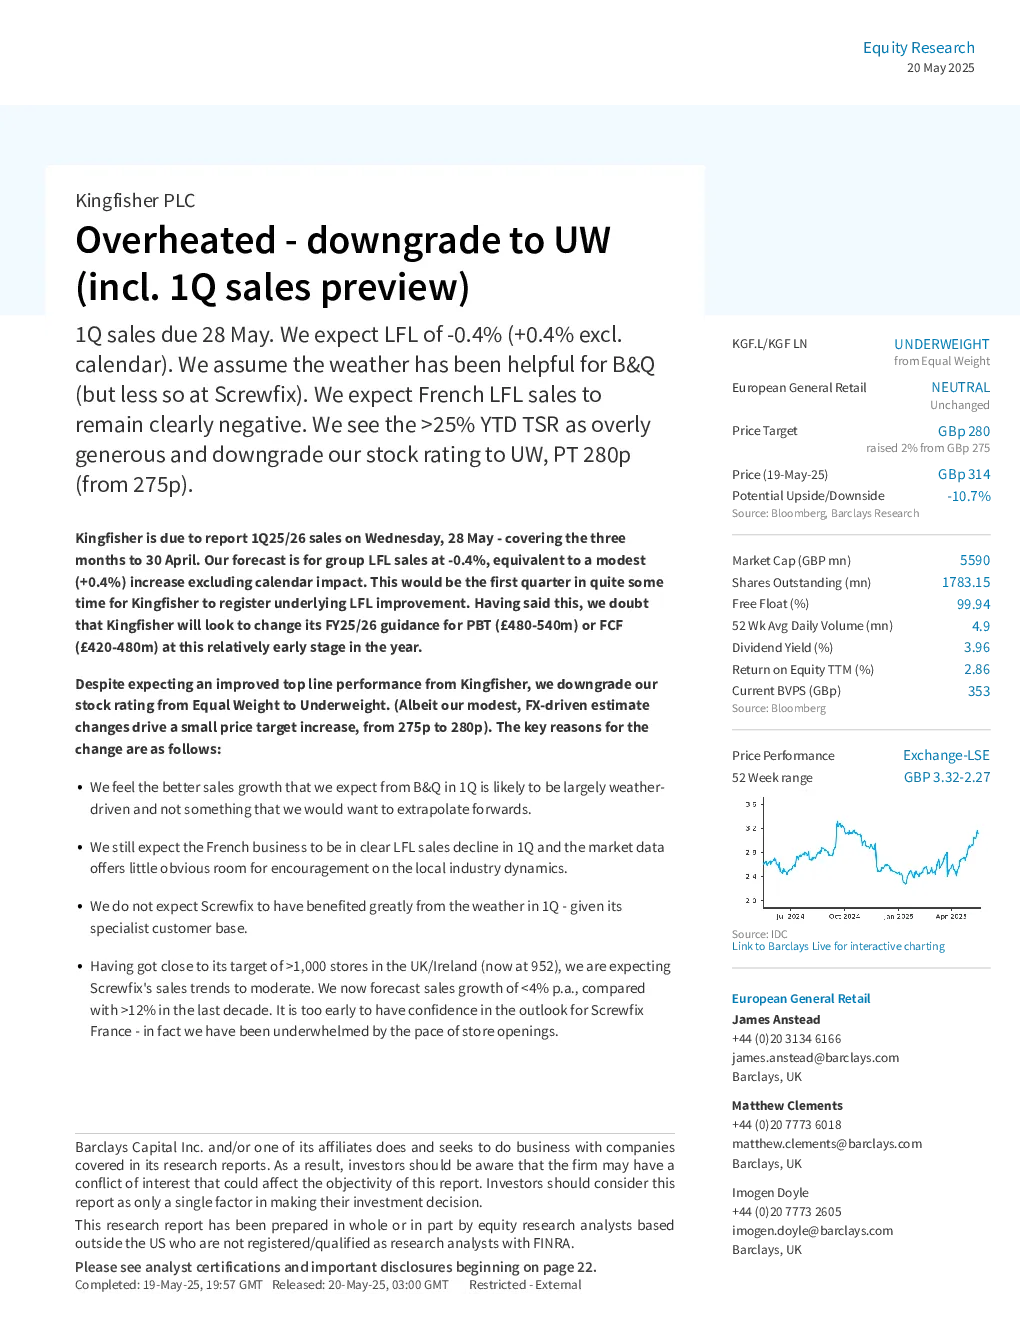
2025年5月20日每日零售与电子商务新闻:翠丰集团评级下调至减持,玛莎百货网络诉讼,德国纺织品销售
商贸零售巴克莱银行2025-05-20
翠丰集团(KGF)2025/26年第一季度模型更新
巴克莱银行2025-05-29
翠丰集团(KGF):初步观点:英国市场表现强劲,但财年预期维持不变
Jefferies2025-05-28
2025年5月29日每日零售及电子商务新闻:B&M 2024 25财年预览、翠丰集团 宠物之家模型更新、凯度英国杂货
巴克莱银行2025-05-29
翠丰集团:强劲的第一季度(尽管受季节性因素驱动),对业绩指引充满信心
巴克莱银行2025-05-28
印地纺集团(ITX):谨慎多于乐观(包括第一季度预览)
巴克莱银行2025-05-18
1H16业绩预览:上半年表现疲弱,符合预期,下半年将面临更多挑战;下调评级至中性
交银国际2016-08-08
利丰下调目标价至3.4元,维持持有评级
德意志银行2017-07-18
将瑞典银行(SEB)和丹麦银行(Danske)评级从减持上调至增持,将挪威银行(DNB)和北欧联合银行(NDA)评级从增持下调至中性
金融巴克莱银行2025-06-02