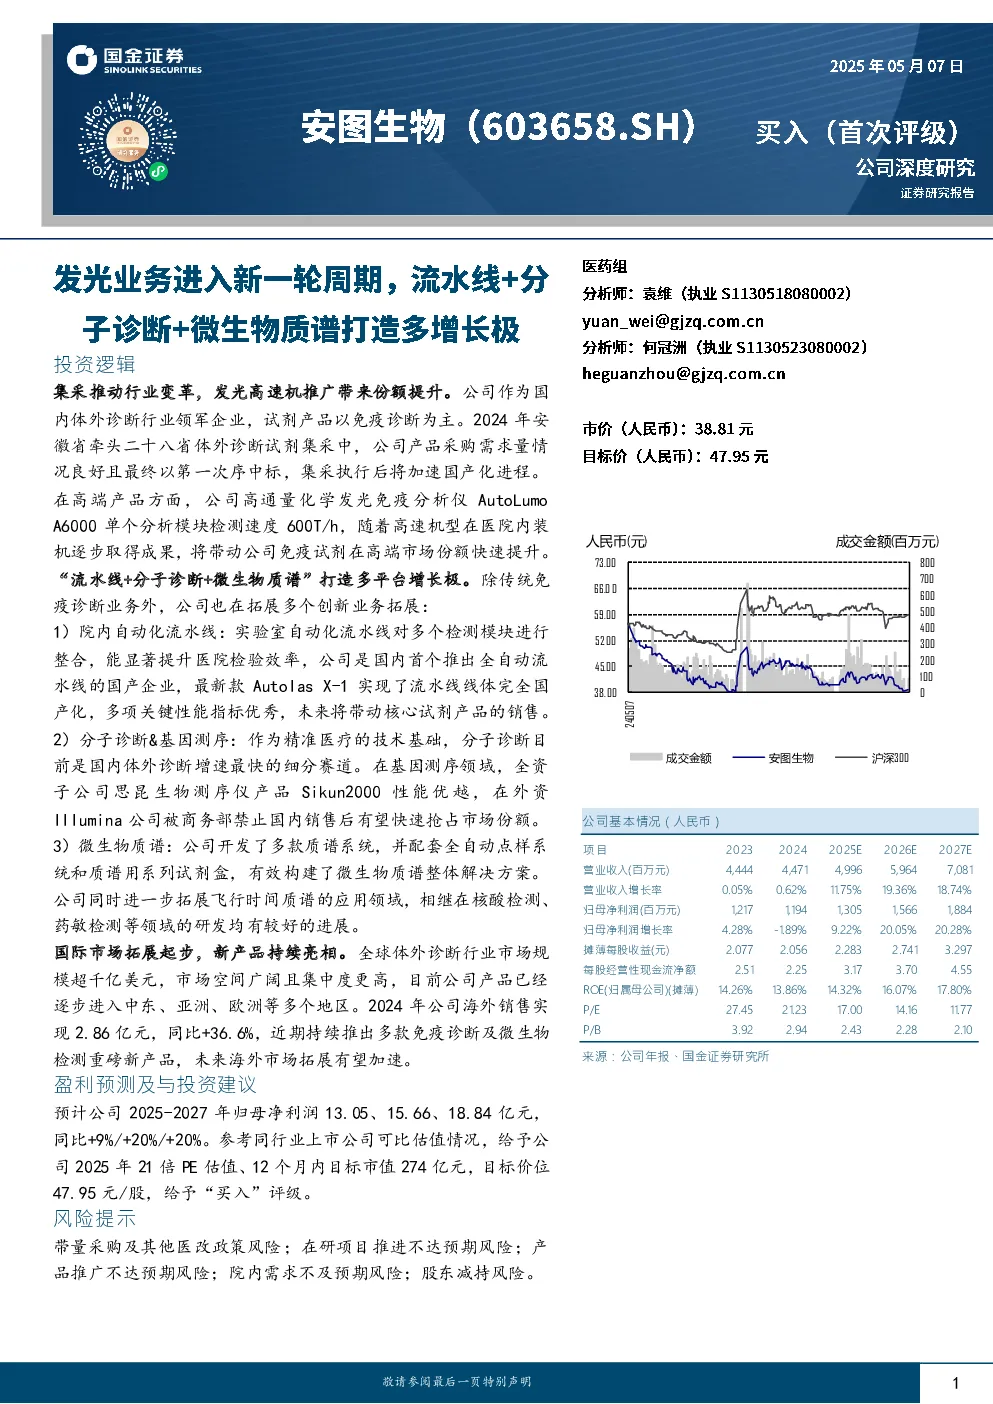
安图生物是国内体外诊断行业的领军企业,产品覆盖免疫检测、微生物检测、分子诊断、生化检测等多个主要细分领域。公司以免疫诊断为主,近年来积极拓展创新业务,包括院内自动化流水线、分子诊断、基因测序和微生物质谱。
核心观点
- 集采推动行业变革,发光高速机推广带来份额提升:公司作为国内体外诊断行业领军企业,试剂产品以免疫诊断为主。2024年安徽省牵头二十八省体外诊断试剂集采中,公司产品采购需求量情况良好且最终以第一次序中标,集采执行后将加速国产化进程。公司高通量化学发光免疫分析仪AutoLumo A6000将带动公司免疫试剂在高端市场份额快速提升。
- “流水线+分子诊断+微生物质谱”打造多平台增长极:公司是国内首个推出全自动流水线的国产企业,最新款Autolas X-1实现了流水线线体完全国产化。公司在分子诊断领域逐步完备,全资子公司思昆生物测序仪产品Sikun2000性能优越,有望受益于商务部外资禁令。公司开发了多款质谱系统,并配套全自动点样系统和质谱用系列试剂盒,有效构建了微生物质谱整体解决方案。
- 国际市场拓展起步,新产品持续亮相:公司产品已逐步进入中东、亚洲、欧洲等多个地区。2024年公司海外销售实现2.86亿元,同比+36.6%,近期持续推出多款免疫诊断及微生物检测重磅新产品,未来海外市场拓展有望加速。
关键数据
- 2023年国内免疫诊断行业市场规模达到440亿元,预计到2028年市场规模有望达到1055亿元,5年复合增速19.1%。
- 2023年国内分子诊断市场规模达到233亿元,预计到2028年市场规模有望达到627亿元,5年复合增速21.9%。
- 2024年公司海外销售实现2.86亿元,同比+36.6%。
研究结论
预计公司2025-2027年归母净利润13.05、15.66、18.84亿元,同比+9%/+20%/+20%。参考同行业上市公司可比估值情况,给予公司2025年21倍PE估值、12个月内目标市值274亿元,目标价位47.95元/股,给予“买入”评级。
风险提示
带量采购及其他医改政策风险;在研项目推进不达预期风险;产品推广不达预期风险;院内需求不及预期风险;股东减持风险。