业绩简评
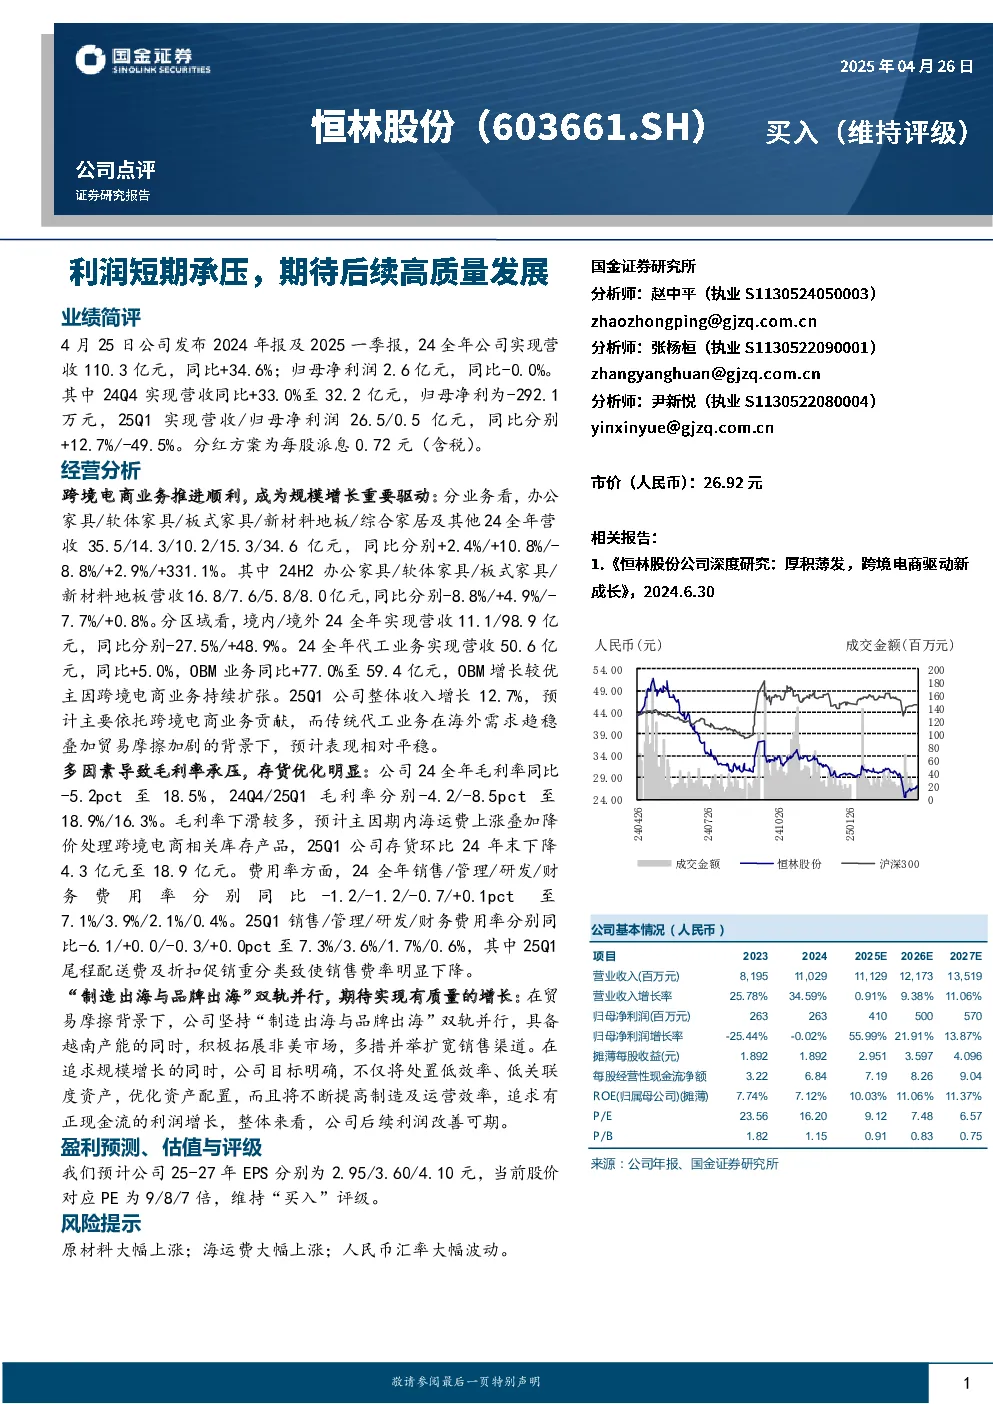
- 2024年公司实现营收110.3亿元,同比增长34.6%;归母净利润2.6亿元,同比持平。
- 2024Q4实现营收32.2亿元,同比增长33.0%,归母净利为-292.1万元。
- 2025Q1实现营收26.5亿元,同比增长12.7%,归母净利润0.5亿元,同比-49.5%。
- 分红方案为每股派息0.72元(含税)。
经营分析
- 跨境电商业务:成为规模增长重要驱动,2024年OBM业务同比增长77.0%至59.4亿元。
- 业务结构:办公家具/软体家具/板式家具/新材料地板/综合家居及其他2024年营收分别为35.5/14.3/10.2/15.3/34.6亿元,同比分别+2.4%/+10.8%/-8.8%/+2.9%/+331.1%。
- 区域结构:境内/境外2024年实现营收11.1/98.9亿元,同比分别-27.5%/+48.9%。
- 毛利率:2024年毛利率同比-5.2pct至18.5%,主要受海运费上涨及降价处理跨境电商库存影响。
- 存货优化:2025Q1公司存货环比24年末下降4.3亿元至18.9亿元。
- 费用率:2024年销售/管理/研发/财务费用率分别同比-1.2/-1.2/-0.7/+0.1pct至7.1%/3.9%/2.1%/0.4%。
发展战略
- 坚持“制造出海与品牌出海”双轨并行,拓展非美市场,扩宽销售渠道。
- 优化资产配置,处置低效率、低关联度资产,提高制造及运营效率。
盈利预测、估值与评级
- 预计公司2025-2027年EPS分别为2.95/3.60/4.10元。
- 当前股价对应PE为9/8/7倍,维持“买入”评级。
风险提示
- 原材料大幅上涨;海运费大幅上涨;人民币汇率大幅波动。
关键数据
- 2023年营收8,195亿元,同比增长25.78%;归母净利润263亿元,同比-25.44%。
- 2024年营收11,029亿元,同比增长34.59%;归母净利润266亿元,同比持平。
- 2025E营收11,129亿元,同比增长0.91%;归母净利润410亿元,同比增长55.99%。
- 2027E营收13,519亿元,同比增长11.06%;归母净利润570亿元,同比增长13.87%。