天润乳业公司研究概览
报告概要:
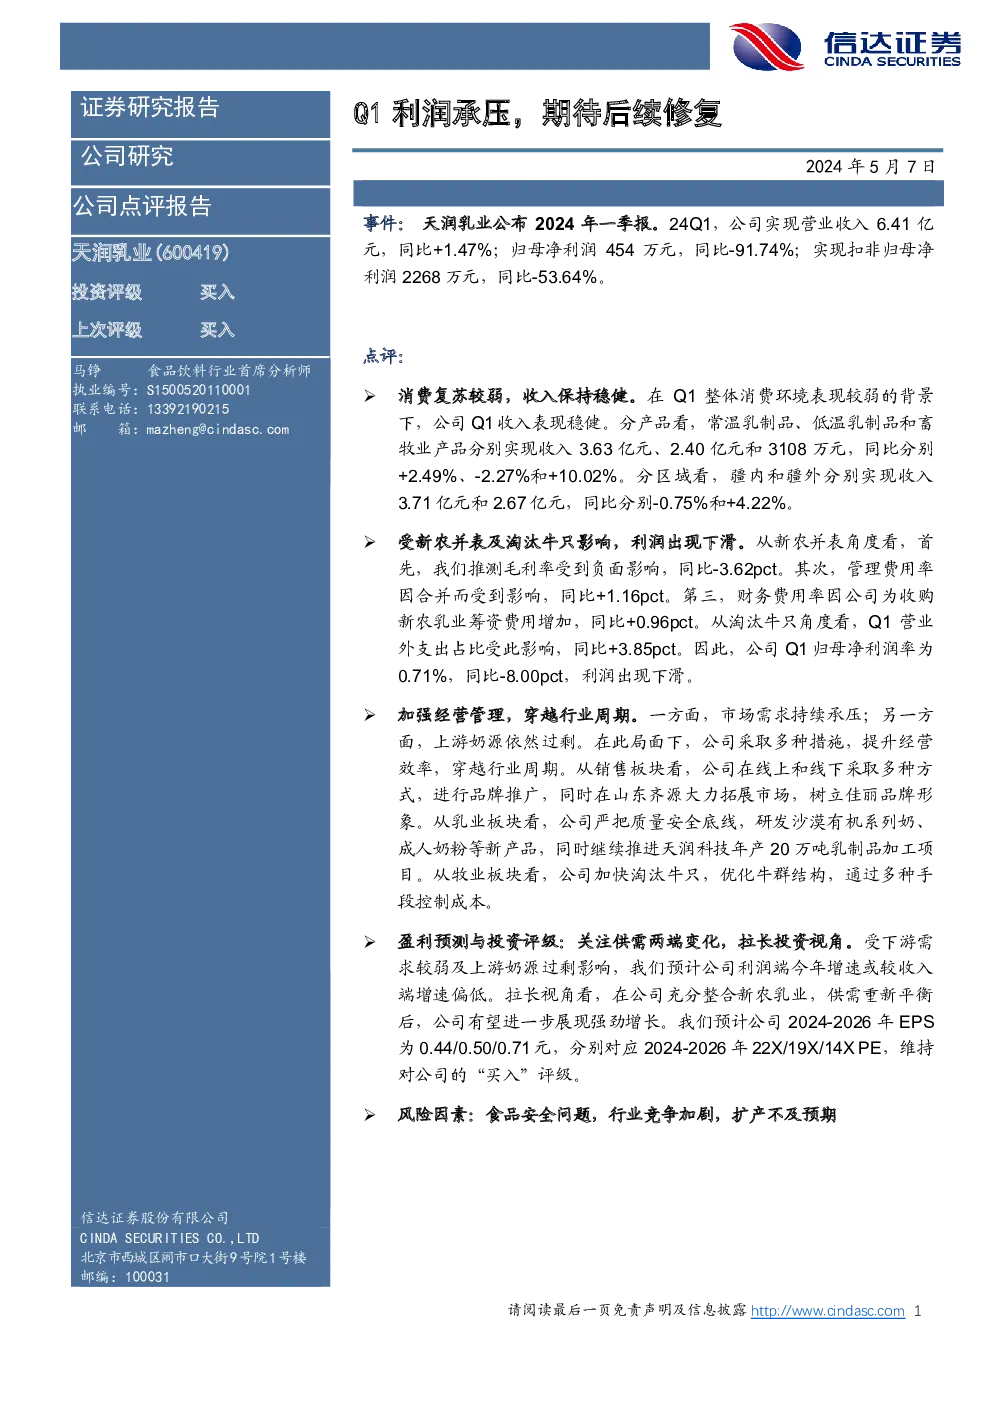
信达证券的研究报告显示,天润乳业在2024年第一季度面临利润压力,但收入保持稳健。尽管整体消费环境较弱,公司通过加强经营管理,努力穿越行业周期。
主要亮点:
收入与利润表现:
- 收入:在整体消费复苏较弱的情况下,公司实现营业收入6.41亿元,同比增长1.47%。
- 利润:归母净利润为454万元,同比下降91.74%,主要受新农并表、淘汰牛只等因素影响。
产品与区域分析:
- 产品线:常温乳制品、低温乳制品和畜牧业产品分别实现了增长,但各产品线的具体增长情况有所不同。
- 区域市场:疆内和疆外市场的收入增长情况呈现分化态势。
成本与费用:
- 成本:新农并表导致毛利率下降3.62个百分点。
- 费用:管理费用和财务费用率因合并和筹资增加而上升。
管理策略与未来展望:
- 加强经营管理:公司采取多种措施提升效率,包括线上和线下品牌推广、市场拓展、产品研发以及成本控制。
- 盈利预测:预计在整合新农乳业、供需平衡后,公司有望展现强劲增长,EPS预测为2024年至2026年的0.44元、0.50元、0.71元。
- 投资评级:“买入”,基于对利润端未来增长的乐观预期。
风险因素:
财务指标概览:
- 增长趋势:营业收入、净利润、毛利率、净资产收益率、每股收益、市盈率和市净率均有所增长或调整,显示出公司财务状况的整体改善潜力。
- 资产负债表:资产和负债规模逐步扩大,表明公司投资和扩张活动的增加。
- 现金流量表:经营活动现金流、投资活动现金流和筹资活动现金流反映了公司运营、投资和融资活动的变化。
研究团队介绍:
信达证券的食品饮料团队由多位专家组成,涵盖首席分析师、资深产业人士、海外研究背景的专业人士以及专注于特定领域的分析师,覆盖多个细分领域,包括乳制品、饮料、白酒、啤酒等。
结论:
天润乳业在面对消费复苏挑战的同时,通过强化内部管理和市场拓展,展现出穿越行业周期的能力。尽管短期内面临利润压力,但长期增长前景被看好,特别是在整合新农乳业后,有望实现更强的增长动力。投资者应关注公司如何有效整合资源、优化成本结构以及市场需求的潜在转变。