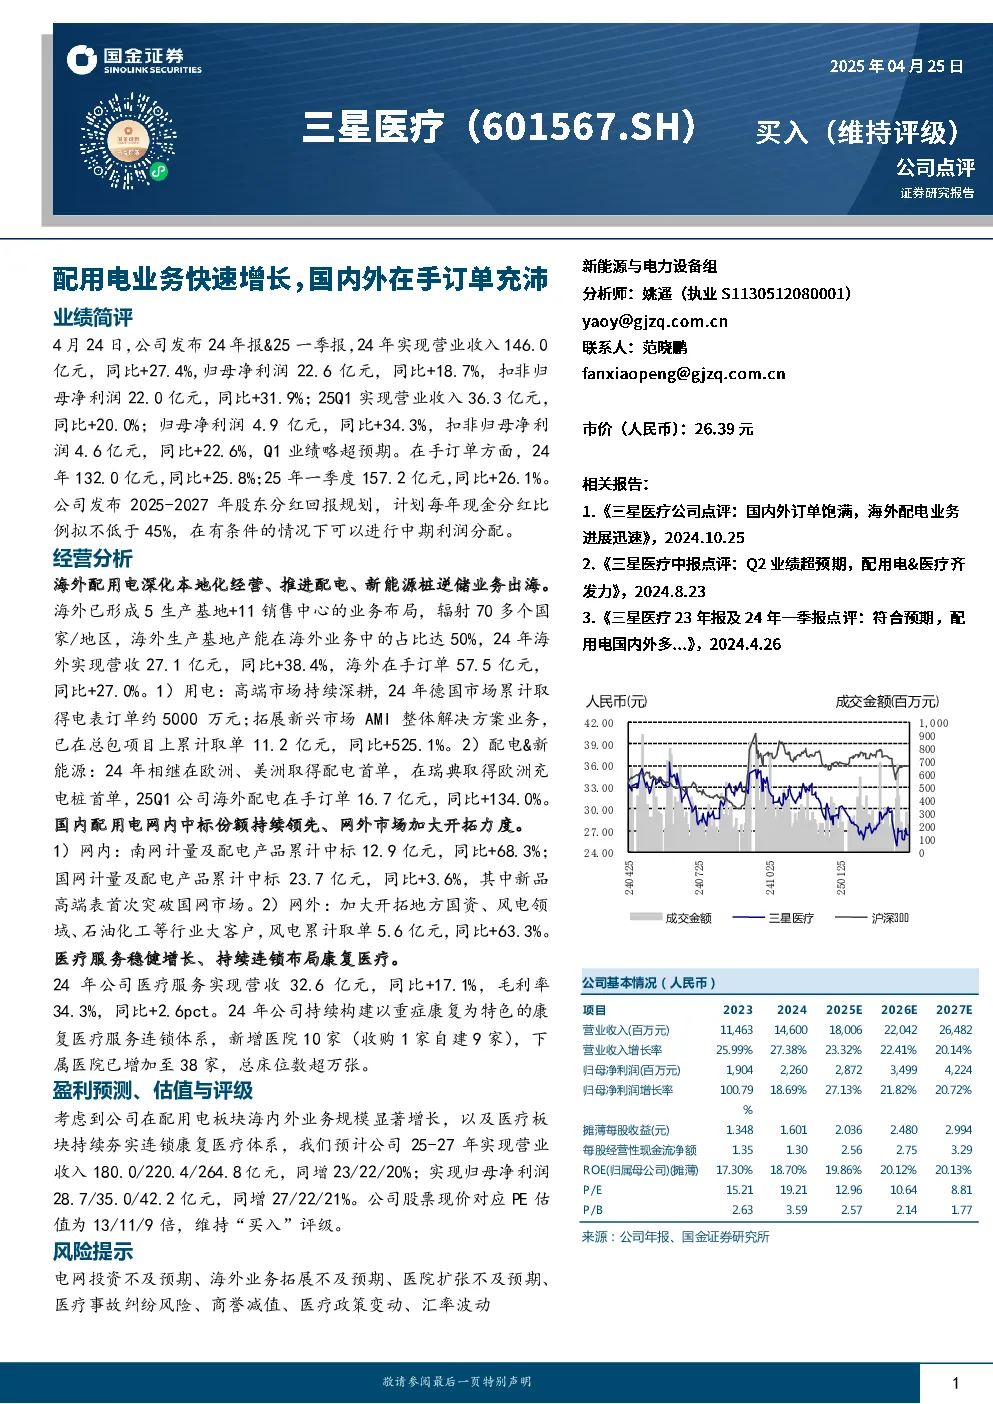
业绩简评
公司发布2024年年报及2025年一季度报告,2024年实现营业收入146.0亿元,同比增长27.4%;归母净利润22.6亿元,同比增长18.7%;扣非归母净利润22.0亿元,同比增长31.9%。2025年一季度实现营业收入36.3亿元,同比增长20.0%;归母净利润4.9亿元,同比增长34.3%;扣非归母净利润4.6亿元,同比增长22.6%。Q1业绩略超预期。在手订单方面,2024年132.0亿元,同比增长25.8%;2025年一季度157.2亿元,同比增长26.1%。公司发布2025-2027年股东分红回报规划,计划每年现金分红比例拟不低于45%,在有条件的情况下可以进行中期利润分配。
经营分析
海外业务
- 深化本地化经营,推进配电、新能源桩逆储业务出海。
- 已形成5生产基地+11销售中心的业务布局,辐射70多个国家/地区。
- 2024年海外实现营收27.1亿元,同比增长38.4%;海外在手订单57.5亿元,同比增长27.0%。
- 用电:高端市场持续深耕,2024年德国市场累计取得电表订单约5000万元;拓展新兴市场AMI整体解决方案业务,已在总包项目上累计取单11.2亿元,同比增长525.1%。
- 配电&新能源:2024年相继在欧洲、美洲取得配电首单,在瑞典取得欧洲充电桩首单;2025Q1公司海外配电在手订单16.7亿元,同比增长134.0%。
国内业务
- 配用电网内中标份额持续领先、网外市场加大开拓力度。
- 网内:南网计量及配电产品累计中标12.9亿元,同比增长68.3%;国网计量及配电产品累计中标23.7亿元,同比增长3.6%,其中新品高端表首次突破国网市场。
- 网外:加大开拓地方国资、风电领域、石油化工等行业大客户,风电累计取单5.6亿元,同比增长63.3%。
医疗服务
- 稳健增长、持续连锁布局康复医疗。
- 2024年公司医疗服务实现营收32.6亿元,同比增长17.1%,毛利率34.3%,同比+2.6pct。
- 2024年公司持续构建以重症康复为特色的康复医疗服务连锁体系,新增医院10家(收购1家自建9家),下属医院已增加至38家,总床位数超万张。
盈利预测、估值与评级
- 预计公司2025-2027年实现营业收入180.0/220.4/264.8亿元,同增23/22/20%;实现归母净利润28.7/35.0/42.2亿元,同增27/22/21%。
- 公司股票现价对应PE估值为13/11/9倍,维持“买入”评级。
风险提示
- 电网投资不及预期、海外业务拓展不及预期、医院扩张不及预期、医疗事故纠纷风险、商誉减值、医疗政策变动、汇率波动。
公司基本情况(人民币)
| 项目 | 2023 | 2024 | 2025E | 2026E | 2027E |
|---------------|--------|--------|--------|--------|--------|
| 营业收入(百万元) | 11,463 | 14,600 | 18,006 | 22,042 | 26,482 |
| 营业收入增长率 | 25.99% | 27.38% | 23.32% | 22.41% | 20.14% |
| 归母净利润(百万元) | 1,904 | 2,260 | 2,872 | 3,499 | 4,224 |
| 归母净利润增长率 | 100.79%| 18.69% | 27.13% | 21.82% | 20.72% |
| 摊薄每股收益(元) | 1.348 | 1.601 | 2.036 | 2.480 | 2.994 |
| 每股经营性现金流净额 | 1.35 | 1.30 | 2.56 | 2.75 | 3.29 |
| ROE(归属母公司)(摊薄) | 17.30% | 18.70% | 19.86% | 20.12% | 20.13% |
| P/E | 15.21 | 19.21 | 12.96 | 10.64 | 8.81 |
| P/B | 2.63 | 3.59 | 2.57 | 2.14 | 1.77 |
市场中相关报告评级
- 市场中相关报告投资建议为“买入”得1分,为“增持”得2分,为“中性”得3分,为“减持”得4分,最终评分为1.00,市场平均投资建议为“买入”。
投资评级的说明
- 买入:预期未来6-12个月内上涨幅度在15%以上;
- 增持:预期未来6-12个月内上涨幅度在5%-15%;
- 中性:预期未来6-12个月内变动幅度在-5%-5%;
- 减持:预期未来6-12个月内下跌幅度在5%以上。