猜你想问
骄成超声2026年半年报核心内容是什么?
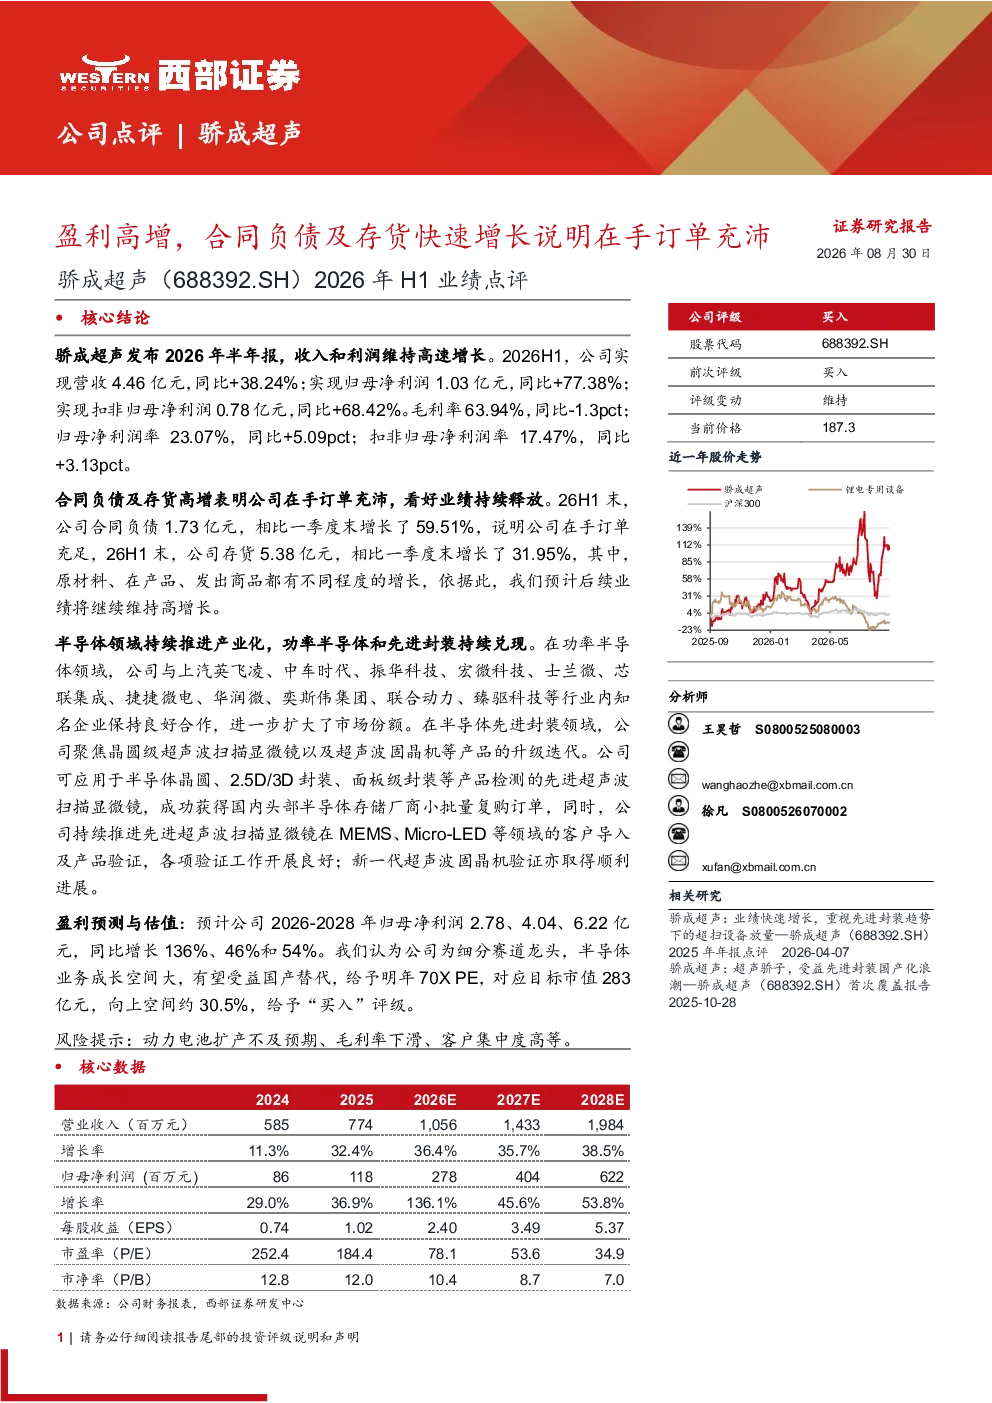
骄成超声2026年半年报显示公司盈利维持高速增长。2026H1,公司实现营收4.46亿元,同比增长38.24%;归母净利润1.03亿元,同比增长77.38%;扣非归母净利润0.78亿元,同比增长68.42%。毛利率63.94%,同比下滑1.3个百分点;归母净利润率23.07%,同比提升5.09个百分点;扣非归母净利润率17.47%,同比提升3.13个百分点。合同负债及存货的快速增长表明公司在手订单充沛,预计后续业绩将持续释放。26H1末,公司合同负债1.73亿元,较一季度末增长59.51%;存货5.38亿元,较一季度末增长31.95%,其中原材料、在产品、发出商品均有所增长。
半导体赛道发展趋势如何?
半导体赛道中,骄成超声在功率半导体方面,与上汽英飞凌、中车时代等行业内知名企业保持良好合作,扩大市场份额。先进封装方面,聚焦晶圆级超声波扫描显微镜及超声波固晶机等产品的升级迭代,先进超声波扫描显微镜成功获得国内头部半导体存储厂商小批量复购订单,并持续推进在MEMS、Micro-LED等领域的客户导入及产品验证,验证工作进展良好;新一代超声波固晶机验证亦取得顺利进展。公司被视为细分赛道龙头,半导体业务成长空间大,有望受益国产替代。
报告重点分析了哪些方向?
报告重点分析了骄成超声在半导体领域的产业化进程。功率半导体方面,公司持续推进与行业知名企业的合作,扩大市场份额。先进封装方面,公司聚焦晶圆级超声波扫描显微镜及超声波固晶机等产品的升级迭代,并成功获得国内头部半导体存储厂商小批量复购订单,同时持续推进在MEMS、Micro-LED等领域的客户导入及产品验证,验证工作进展良好;新一代超声波固晶机验证亦取得顺利进展。此外,报告还分析了公司盈利预测与估值,预计2026-2028年归母净利润分别为2.78、4.04、6.22亿元,同比增长136%、46%和54%。
当前市场对骄成超声的判断是什么?
当前市场认为骄成超声作为半导体细分赛道的龙头企业,其业务成长空间较大,有望受益于国产替代趋势。公司在功率半导体和先进封装领域均有显著进展,与知名企业保持良好合作,产品迭代顺利,客户导入进展良好。报告给予公司明年70倍PE,对应目标市值283亿元,向上空间约30.5%,显示出市场对其未来发展的积极预期。
研报提示了哪些风险?
研报提示了骄成超声面临的风险,包括动力电池扩产不及预期、毛利率下滑、客户集中度高等。动力电池扩产不及预期可能导致公司相关业务增长受限;毛利率下滑可能影响公司盈利能力;客户集中度过高可能带来经营风险。这些因素需要投资者关注,以全面评估公司的发展前景。