业绩高增
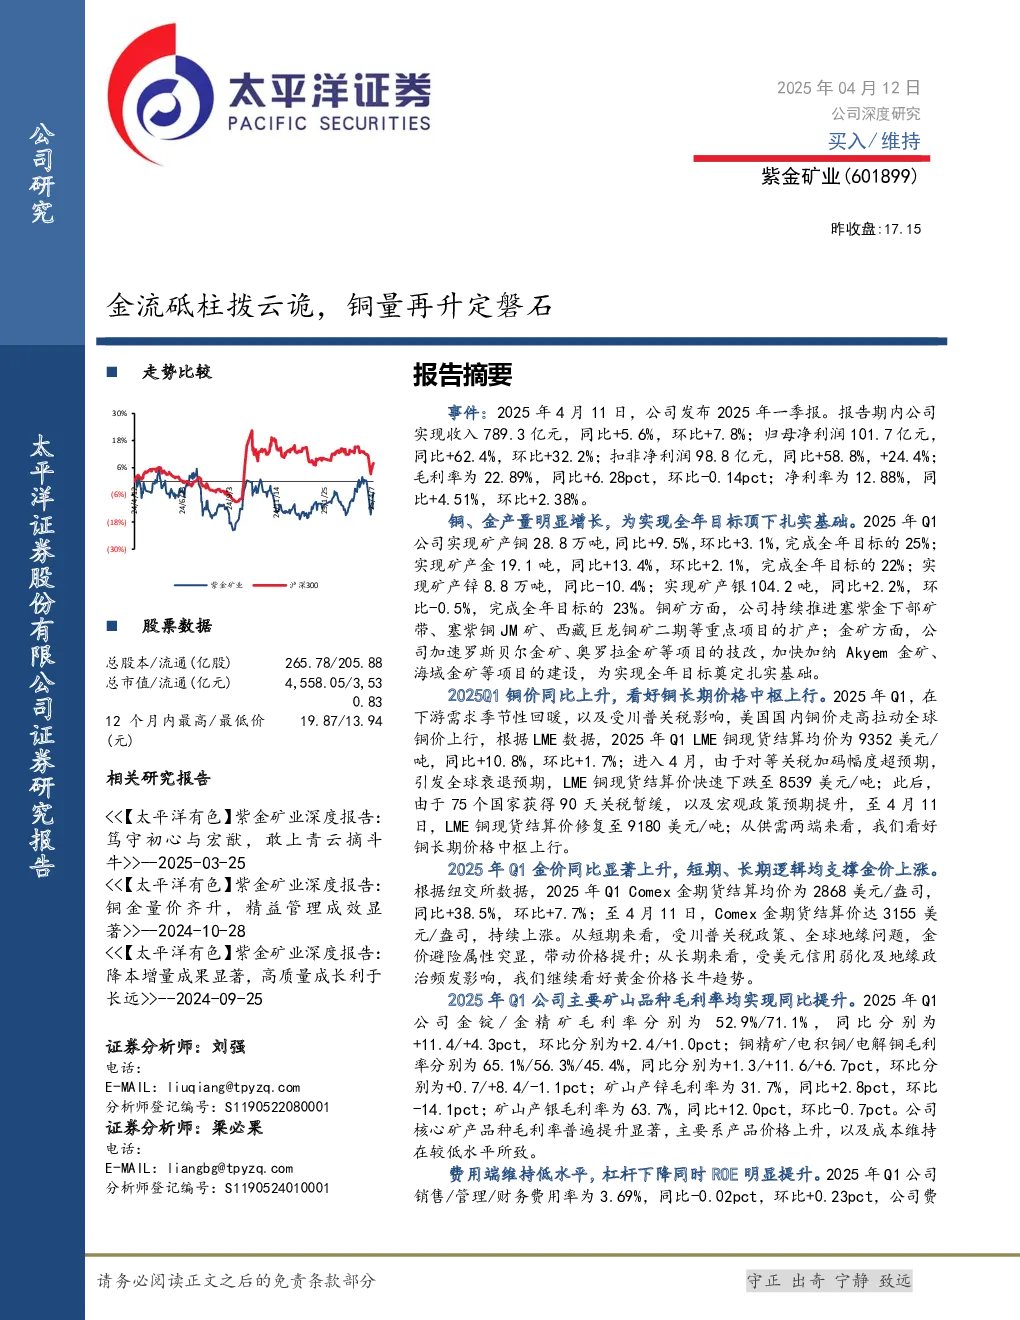
2025年Q1,紫金矿业实现收入789.3亿元,同比增长5.6%,环比增长7.8%;归母净利润101.7亿元,同比增长62.4%,环比增长32.2%;扣非净利润98.8亿元,同比增长58.8%,环比增长24.4%;毛利率为22.89%,同比增长6.28个百分点,环比下降0.14个百分点;净利率为12.88%,同比增长4.51个百分点,环比增长2.38个百分点。
产量增长
矿产铜产量28.8万吨,同比增长9.5%,环比增长3.1%,完成全年目标的25%;矿产金产量19.1吨,同比增长13.4%,环比增长2.1%,完成全年目标的22%;矿产锌产量8.8万吨,同比减少10.4%;矿产银产量104.2吨,同比增长2.2%,环比减少0.5%,完成全年目标的23%。铜矿方面,公司持续推进塞紫金下部矿带、塞紫铜JM矿、西藏巨龙铜矿二期等重点项目的扩产;金矿方面,公司加速罗斯贝尔金矿、奥罗拉金矿等项目的技改,加快加纳Akyem金矿、海域金矿等项目的建设。
毛利分析
- 价格分析:2025年Q1,LME铜现货结算均价为9352美元/吨,同比增长10.8%,环比增长1.7%;Comex金期货结算均价为2868美元/盎司,同比增长38.5%,环比增长7.7%。铜、金价同比显著上升。
- 成本分析:公司主要矿山品种单位成本环比略增,但继续保持全球低成本水准,成本管控成效显著。
- 毛利率分析:公司主要矿山品种毛利率均实现同比提升,主要系产品价格上升,以及成本维持在较低水平所致。
- 业务分析:公司多项业务全面提升,得益于铜、金产销提升,以及多项业务毛利率提升。
费用及负债分析
- 费用分析:期间费用率维持低水平,2025年Q1为3.69%。
- 财务分析:杠杆下降,2025年Q1末资产负债率为54.89%,同比下降3.71个百分点,环比下降0.30个百分点;ROE明显提升,2025年Q1末ROE为7.0%,同比提升1.60个百分点。
盈利预测与投资建议
维持公司2025-2027年盈利预测,预计2025-2027年公司归母净利润分别为390亿元、430亿元、467亿元。公司作为全球矿业龙头企业,全球化能力突出、成长确定性强、成本控制能力优异;公司铜、金产量稳步提升奠定发展基石,同时黄金在地缘动荡中扮演中流砥柱角色,价值愈发突显,公司有望充分受益于行业高景气度,维持“买入”评级。
风险提示
需求不及预期;供给超预期释放;美联储紧缩超预期。