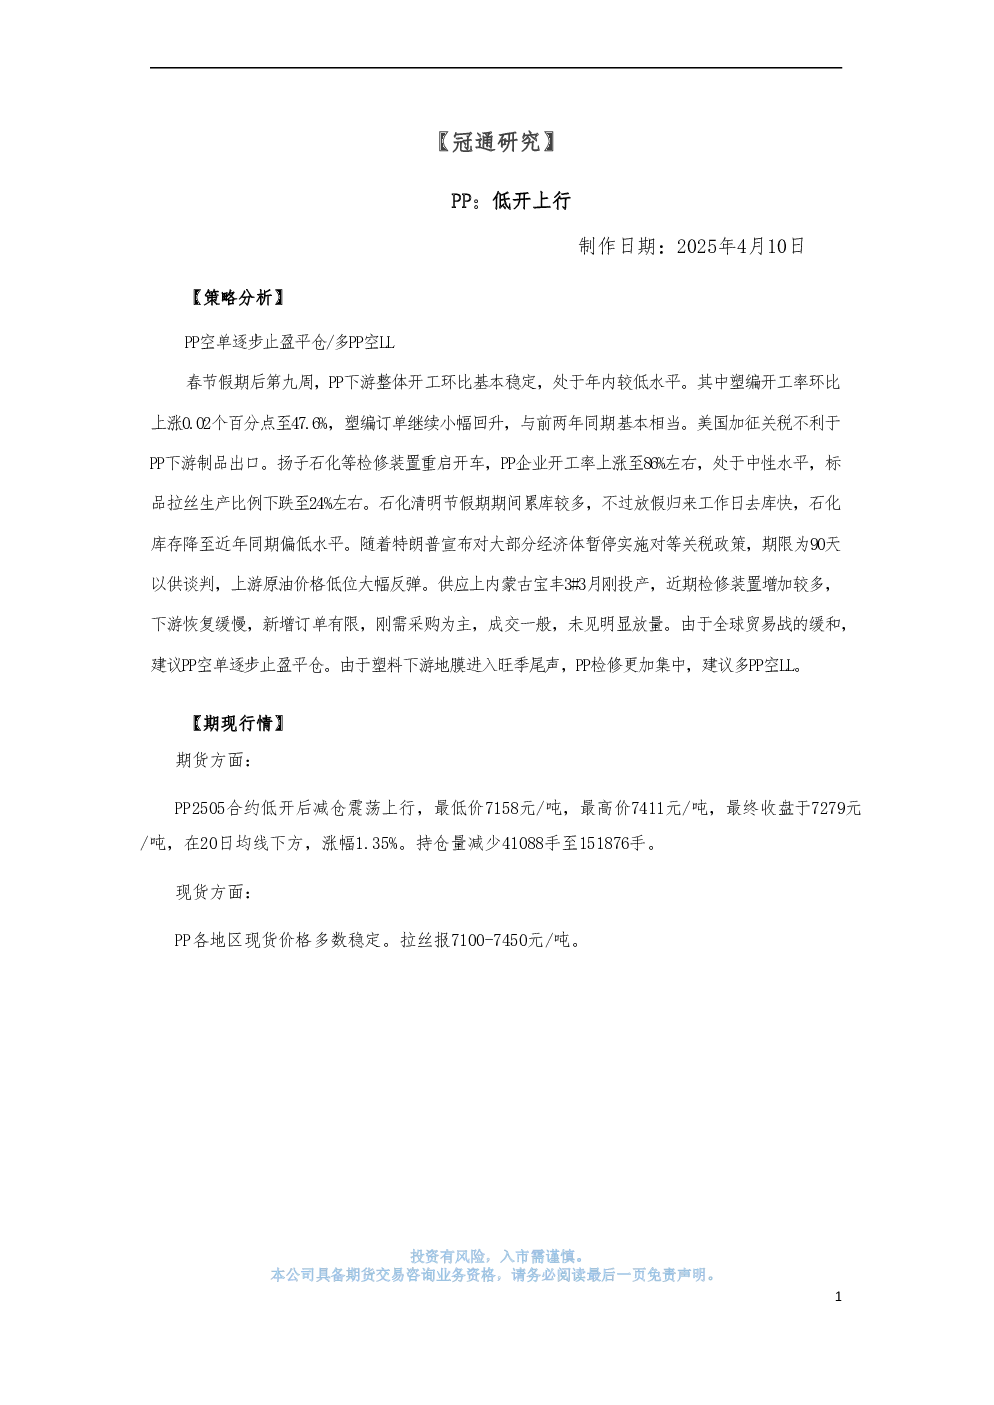
核心观点与策略分析
- PP市场行情:春节假期后第九周,PP下游整体开工环比基本稳定,处于年内较低水平。塑编开工率微升至47.6%,订单小幅回升。美国加征关税对下游出口不利。扬子石化等检修装置重启,PP企业开工率回升至86%左右,标品拉丝生产比例下降至24%。石化库存降至近年同期偏低水平。
- 供应与需求:内蒙古宝丰3#刚投产,近期检修装置增多,下游恢复缓慢,新增订单有限,刚需采购为主,成交一般。全球贸易战缓和,原油价格大幅反弹。
- 策略建议:建议PP空单逐步止盈平仓,同时多PP空LL,因塑料下游地膜进入旺季尾声,PP检修集中。
期现行情
- 期货:PP2505合约低开后减仓震荡上行,最低价7158元/吨,最高价7411元/吨,收盘7279元/吨,涨幅1.35%,持仓量减少41088手至151876手。
- 现货:PP各地区现货价格多数稳定,拉丝报7100-7450元/吨。
基本面跟踪
- 供应端:扬子石化等检修装置重启,PP企业开工率86%,中性水平。
- 需求端:下游开工率环比回落至50.40%,塑编开工率47.6%,订单与前两年同期相当。
- 库存:周四石化早库环比下降3万吨至76万吨,较去年同期低10万吨,假期累库后快速去库。
- 原料:布伦特原油06合约涨至64美元/桶,CFR丙烯价格持平于825美元/吨。
研究结论
- PP市场短期震荡,供应端检修装置重启但库存降至偏低水平,需求端恢复缓慢但订单小幅回升。全球贸易战缓和推动原油反弹,建议逐步止盈空单,关注多PP空LL机会。