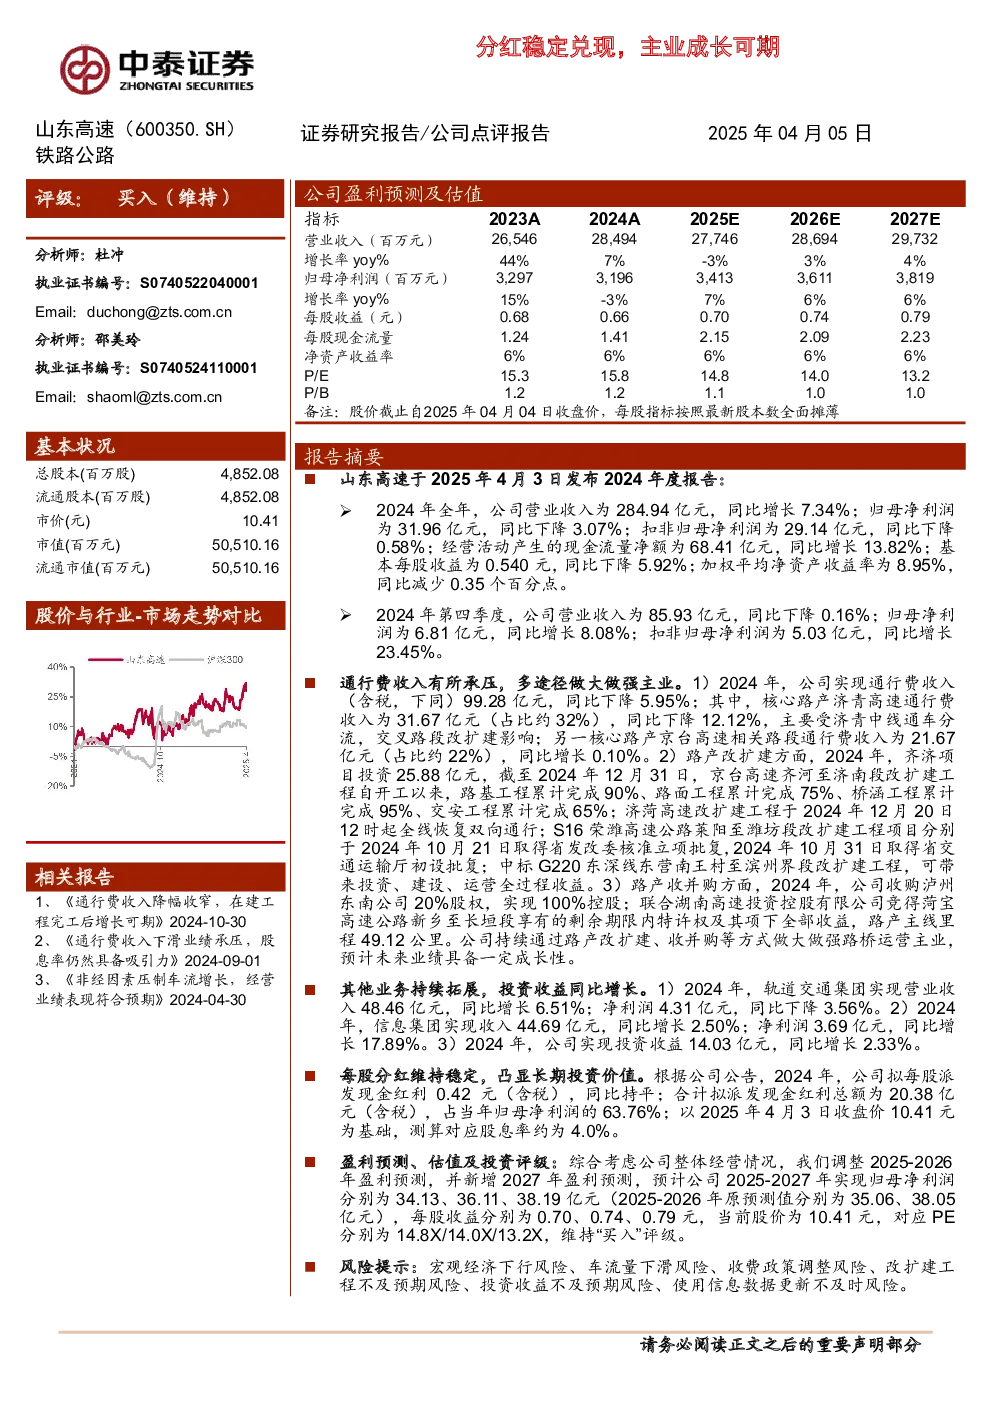
2024年,山东高速实现营业收入284.94亿元,同比增长7.34%,但归母净利润31.96亿元,同比下降3.07%。扣非归母净利润29.14亿元,同比下降0.58%。经营活动现金流量净额68.41亿元,同比增长13.82%。基本每股收益0.540元,同比下降5.92%;加权平均净资产收益率8.95%,同比减少0.35个百分点。第四季度,营业收入85.93亿元,同比下降0.16%;归母净利润6.81亿元,同比增长8.08%。
通行费收入承压,多途径做大做强主业
- 通行费收入99.28亿元,同比下降5.95%。核心路产济青高速通行费收入31.67亿元,同比下降12.12%,受济青中线通车分流及交叉路段改扩建影响;京台高速相关路段通行费收入21.67亿元,同比增长0.10%。
- 路产改扩建:齐济项目投资25.88亿元,京台高速齐河至济南段改扩建工程进展顺利;济菏高速改扩建工程已全线恢复双向通行;S16荣潍高速改扩建项目获核准立项;中标G220东深线东营南王村至滨州界段改扩建工程。
- 路产收并购:收购泸州东南公司20%股权,实现100%控股;联合湖南高速投资控股竞得菏宝高速公路新乡至长垣段特许权。公司持续通过改扩建、收并购做大做强路桥运营主业,预计未来业绩具备成长性。
其他业务持续拓展,投资收益同比增长
- 轨道交通集团:营业收入48.46亿元,同比增长6.51%;净利润4.31亿元,同比下降3.56%。
- 信息集团:收入44.69亿元,同比增长2.50%;净利润3.69亿元,同比增长17.89%。
- 投资收益14.03亿元,同比增长2.33%。
每股分红维持稳定,凸显长期投资价值
2024年拟每股派发现金红利0.42元(含税),同比持平;合计派发现金红利总额20.38亿元(含税),占当年归母净利润63.76%。以2025年4月3日收盘价10.41元测算,对应股息率约4.0%。
盈利预测、估值及投资评级
调整2025-2026年盈利预测,预计2025-2027年归母净利润分别为34.13、36.11、38.19亿元,每股收益0.70、0.74、0.79元,对应PE分别为14.8X/14.0X/13.2X。维持“买入”评级。
风险提示
宏观经济下行风险、车流量下滑风险、收费政策调整风险、改扩建工程不及预期风险、投资收益不及预期风险、使用信息数据更新不及时风险。