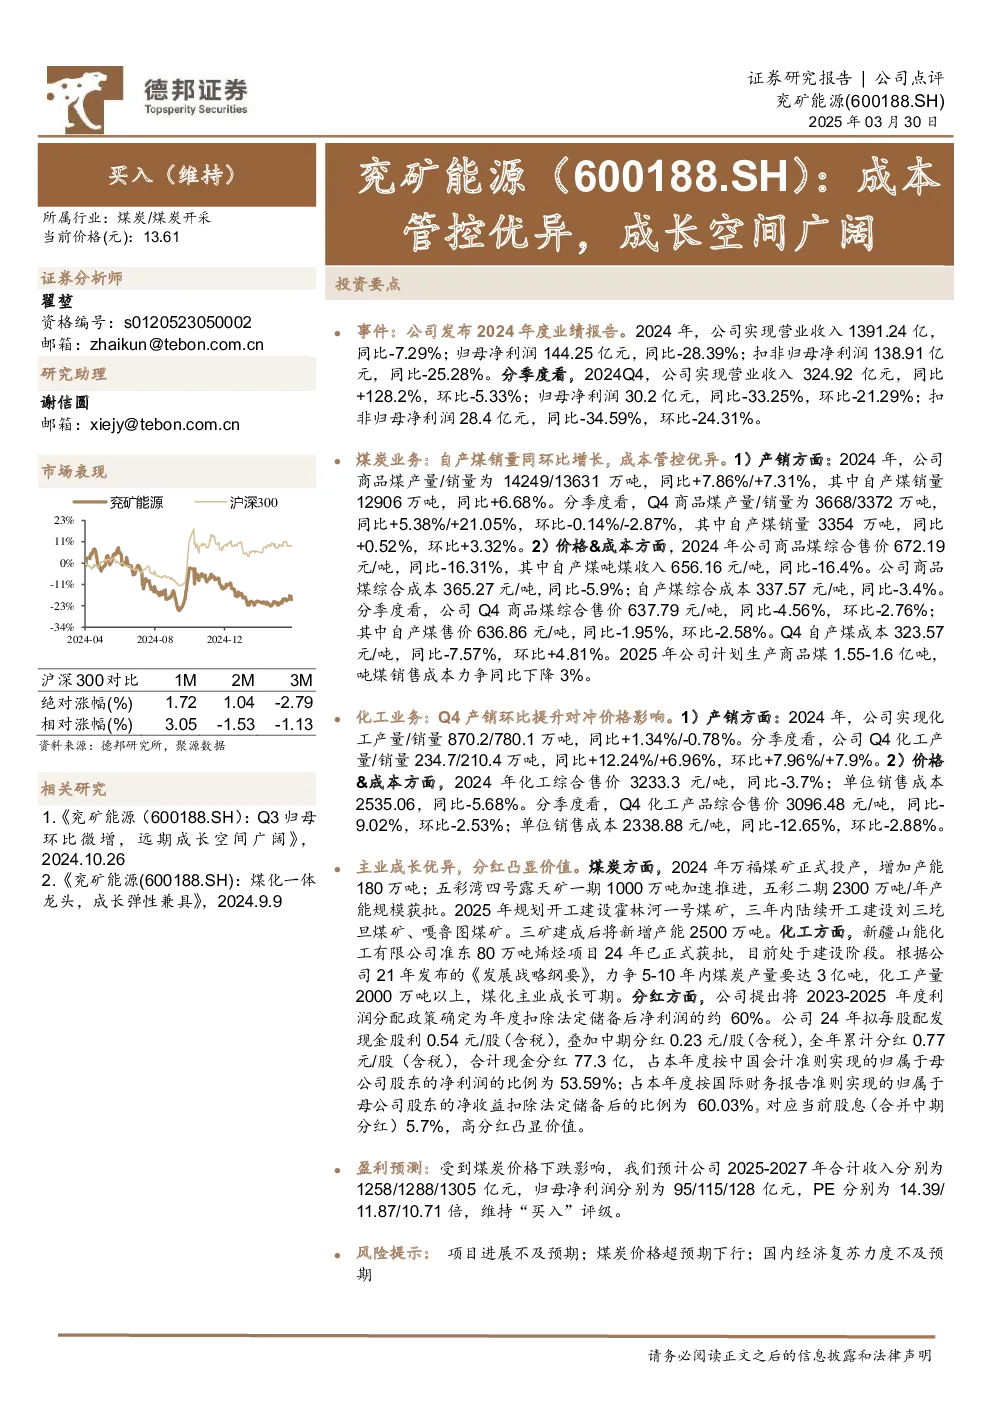
2024年公司业绩表现如下:营业收入1391.24亿(同比-7.29%),归母净利润144.25亿(同比-28.39%),扣非归母净利润138.91亿(同比-25.28%)。分季度看,Q4营业收入324.92亿(同比+128.2%,环比-5.33%),归母净利润30.2亿(同比-33.25%,环比-21.29%),扣非归母净利润28.4亿(同比-34.59%,环比-24.31%)。
煤炭业务方面:自产煤销量同环比增长,成本管控优异。2024年自产煤销量12906万吨(同比+6.68%),商品煤产量/销量14249/13631万吨(同比+7.86%/+7.31%)。Q4自产煤销量3354万吨(同比+0.52%,环比+3.32%),商品煤产量/销量3668/3372万吨(同比+5.38%/+21.05%)。2024年商品煤综合售价672.19元/吨(同比-16.31%),自产煤吨煤收入656.16元/吨(同比-16.4%);综合成本365.27元/吨(同比-5.9%),自产煤综合成本337.57元/吨(同比-3.4%)。Q4自产煤售价636.86元/吨(同比-1.95%),成本323.57元/吨(同比-7.57%)。2025年计划生产商品煤1.55-1.6亿吨,吨煤销售成本力争同比下降3%。
化工业务方面:Q4产销环比提升对冲价格影响。2024年化工产量/销量870.2/780.1万吨(同比+1.34%/-0.78%),Q4产量/销量234.7/210.4万吨(同比+12.24%/+6.96%)。2024年化工综合售价3233.3元/吨(同比-3.7%),单位销售成本2535.06元/吨(同比-5.68%)。Q4化工产品综合售价3096.48元/吨(同比-9.02%),单位销售成本2338.88元/吨(同比-12.65%)。
主业成长优异,分红凸显价值:煤炭方面,万福煤矿投产增产能180万吨,五彩湾四号露天矿一期加速推进,五彩二期2300万吨产能获批。2025年规划开工建设霍林河一号煤矿等三矿,新增产能2500万吨。化工方面,新疆山能化工准东80万吨烯烃项目已获批建设。根据《发展战略纲要》,5-10年内煤炭产量达3亿吨,化工产量2000万吨以上。分红方面,2023-2025年利润分配约60%,2024年拟每股分红0.54元(含税),全年累计分红77.3亿(占净利润53.59%或国际准则60.03%),对应当前股息5.7%。
盈利预测:受煤炭价格下跌影响,预计2025-2027年合计收入1258/1288/1305亿元,归母净利润95/115/128亿元,PE分别为14.39/11.87/10.71倍,维持“买入”评级。
风险提示:项目进展不及预期;煤炭价格超预期下行;国内经济复苏力度不及预期。