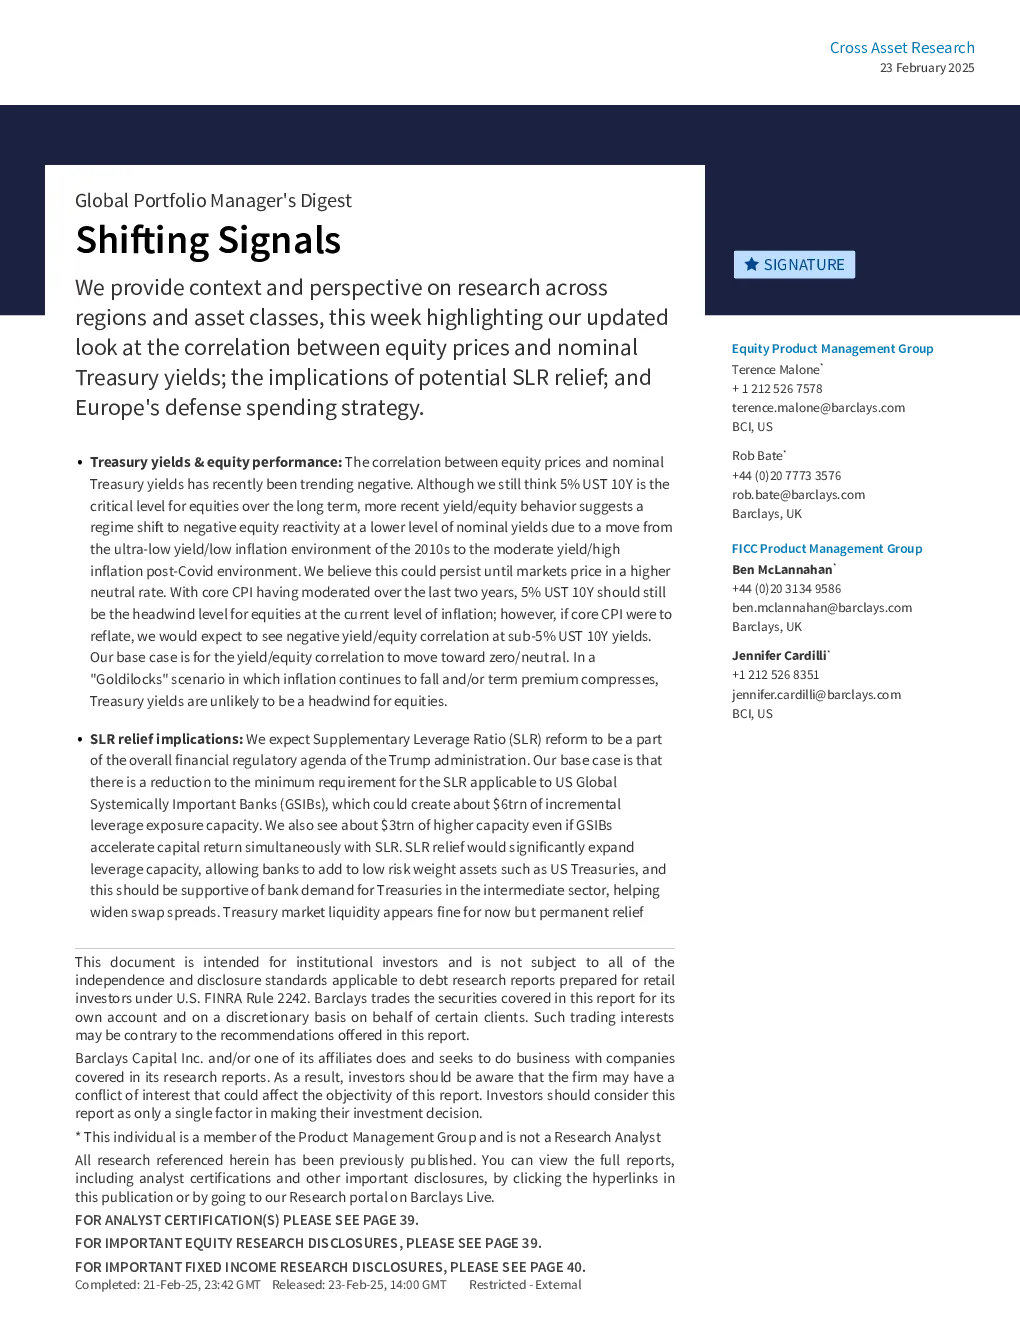
核心观点
- SLR 缓解影响: 预计特朗普政府将降低美国全球系统性重要性银行(GSIBs)的补充杠杆率(SLR)最低要求,增加约 6 万亿美元的额外杠杆敞口容量,即使 GSIBs 加速资本回报,仍有约 3 万亿美元的更高容量。
- 国债收益率与股票表现: 股市价格与名义国债收益率的关联度最近呈负向趋势,长期来看,5% 的 10 年期美国国债收益率仍是股市的关键水平,但近期收益率与股市的行为表明,由于从 20 年代超低收益率/低通胀环境转变为后新冠疫情时期的适度收益率/高通胀环境,股市的反应性已经发生向负向转变,且这一转变发生在更低的名义收益率水平上。
- 欧洲的国防战略: 欧洲的国防支出较低,支出结构可能效率低下,因为国防是国家能力,决策在国家级别进行,具有不同的优先事项和战略考量。到 2035 年,将欧元区国防支出从约 2% 提高到占 GDP 的 3.5%,并将设备和基础设施支出从 32% 提高到 37%,与不增加支出情景相比,可能将欧元区 GDP 提高 1.6 个百分点。
- 美国股票策略: 当前负收益/股票相关性环境为对冲股市下跌/债券上涨的教科书式经济衰退场景提供了一个有吸引力的机会。
- 利率与信用研究: 美联储预计很快将提出针对全球系统重要性银行(GSIBs)的存贷比(SLR)的永久性变革,可能降低银行的债务需求。
- 欧元主题: 欧洲面临缺乏活力的国内增长前景以及所有这些都是对欧洲的警钟,需要重新评估欧洲的安全和防务政策。
- 信用策略: 宏观环境依然相当稳健,利差依然保持紧张,得益于强劲的技术面和全收益需求。
- 亚太地区: 亚太地区持续表现优异,亚洲高收益债(Asia IG)截至今年至今的总回报率为 1.2%,而高收益债(HY)的总回报率为 1.8%,均优于美国高收益债(1.0%)和投资级债(1.6%)。
- 新兴产业策略: 短期内市场将保持区间波动,战术性机会存在。
- 利率策略: 美联储坚持暂停政策,指出政策不确定性;欧洲央行官员施纳贝尔开始讨论暂停的可能性;日本央行目前按兵不动,但预计到 2026 年中将一路提升至 1.25%。
- 经济展望: 乌克兰战争结束的前景令人鼓舞,但其过程和条款将决定其持久性。
- 行业观点变化: 医疗保健行业评级下调至 EW,目标价降至 45 美元;美国电力与公用事业评级上调至 MW。
关键数据
- SLR 缓解: 约 6 万亿美元的额外杠杆敞口容量,即使 GSIBs 加速资本回报,仍有约 3 万亿美元的更高容量。
- 欧元区国防支出: 到 2035 年,将欧元区国防开支从约占 GDP 的 2% 提高到 3.5%。
- 美国国债收益率: 5% 的 10 年期美国国债收益率在当前通胀水平上仍然是股市的头号风险因素。
- 新兴市场信贷: EM Asia USD Index 今年至今的总回报率为 1.2%,EM Asia HY USD Index 今年至今的总回报率为 1.8%。
- 日本央行利率: 预计到 2026 年中将一路提升至 1.25%。
研究结论
- SLR 缓解将显著扩大杠杆容量,允许银行增加如美国国债等低风险权重资产,这应该会支持银行在中期对国债的需求,有助于扩大掉期利差。
- 市场对冲突结束的乐观情绪在上周得到了推动,但与俄罗斯达成此类协议的过程以及最终和平的条件将至关重要。
- 欧洲面临日益严峻的防御挑战,需要增加国防开支,这不仅是为了应对日益增长的安保风险,而且也是在与美国进行的关税谈判中作为筹码。
- 日本经济似乎正进入一个高价格传导机制阶段,我们认为日本央行正以半年度的步伐进行行动,这意味着暂停至七月。