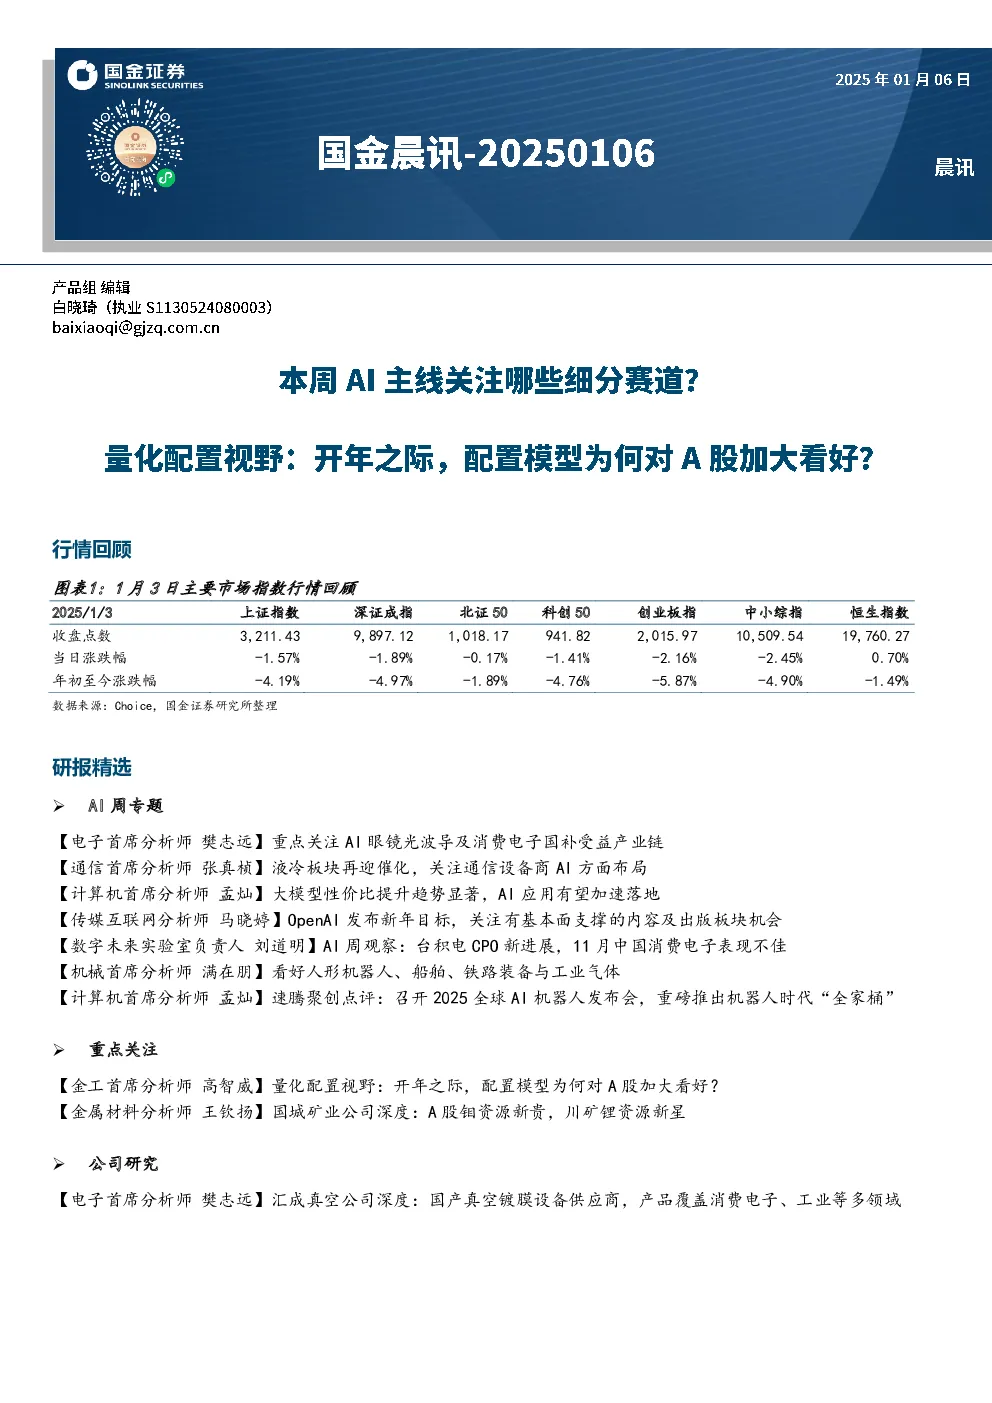
行情回顾
截至2025年1月3日,A股主要指数普遍下跌,上证指数下跌1.57%,深证成指下跌1.89%,科创50下跌1.41%,创业板指下跌2.16%。恒生指数上涨0.70%。沪深两市成交额12679亿元。申万31个一级行业中,有色金属、煤炭、石油石化涨幅居前,商贸零售、计算机、社会服务、综合、传媒跌幅居前。
本周观点
科技板块:
- 关注苹果链、AI智能眼镜、AI驱动及自主可控受益产业链。
- 预测AI智能眼镜光波导将成为重要亮点,苹果SE4有望明年3月发布,苹果链核心受益公司明年Q1业绩有望高增长。
- 英伟达Blackwell及GB200服务器需求强劲,CSP自研ASIC芯片大幅增长,覆铜板/PCB供应链持续接到大单,业绩有望在4Q24及1Q25迎来高增长。
- AI端侧应用加速,有望给智能眼镜、TWS耳机、可穿戴及手机/PC等硬件产品带来创新和新的机遇。
通信板块:
- 持续关注中兴通讯,手机与AI业务是公司未来业绩主要增长动力,自研芯片业务可抬升公司估值。
- 重点关注英维克等液冷厂商,受益英伟达下一代GB300 AI服务器预计2Q25年发布。
- 持续关注光模块、服务器、交换机、交换芯片。
计算机板块:
- 业绩窗口期,预计4Q24和1Q25恢复强度有限,市场更关注对未来几个季度回暖改善的预期及逐步落地体现到业绩端的强度。
- 25年重点关注国产替代和AI落地两大方向。
传媒互联网板块:
- 关注有基本面支撑的内容板块、税收优惠政策延续、防御属性较强的出版板块,以及成长性较强的AI主线。
- 内容:关注边际向上游戏、影视标的。
- 出版板块:估值较低,积极布局AI、教育标的。
- AI:关注AI产业变化及应用落地。
制造板块:
- 关注人形机器人、船舶、铁路装备与工业气体。
- 人形机器人:英伟达将推紧凑型计算机Jetson Thor,加速机器人软件研发进程。
- 船舶:造船价企稳回升,关注船企盈利提升。
- 铁路装备:2024年铁路投资增长提速,关注2025年铁路装备需求持续复苏。
- 工业气体:工业气体零售价格“L”型底筑牢,静待旺季复苏。
其他板块:
- 医药:建议继续重配创新药械,特别是具有较大出海潜力的创新药品种。
- 消费:择机增配高端酒&区域龙头。
- 大众品:关注零食/餐饮链/软饮。
- 农林:关注种植链政策驱动,生猪养殖:短期板块利空已经充分释放,悲观情绪下整体行业预期盈利较差。
- 化妆品:关注美护&黄金珠宝。
- 家电:关注业绩稳健+高股息回报的白电龙头,具备强竞争优势的优质出口链龙头公司。
- 纺服:关注弹性方向:海澜之家顺应消费降级趋势商业转型拓展创新市区奥莱业态,未来开店空间较大且具备较强盈利能力;同时关注品牌服饰龙头比音勒芬、李宁等。确定性方向:基本面角度来看,制造板块景气度延续,业绩韧性突出,关注制造龙头——华利集团等。
- 社服:顺周期,重点关注酒店、餐饮、人服、职教中弹性公司;景气延续,重点关注冰雪旅游持续、竞争格局向好的OTA平台,K12教育板块;强红利属性,市场风险偏好短期波动时建议配置部分防御属性标的,如业绩增速稳健、股息率较高的百胜中国等。
- 周期:基础化工:建议关注龙头及高分红标的。
- 大宗&贵金属:关注黄金/铜/铝。
- 稀土:重申稀土板块股票基本面向上、“类供改”政策催化叠加“大国利器”地位带来的价值重估的机会;永磁板块受益人形机器人和低空经济景气高增。
- 房地产:关注后续潜在降准降息、更大力度政策催化、城中村改造及收储的持续落地。
- 公用事业:火电:关注发电资产主要布局在电力供需偏紧、发电侧竞争格局较好地区的火电企业。
- 交运:关注快递/航空/航运/物流。
研报精选
- AI周专题:
- 电子:关注AI眼镜光波导及消费电子国补受益产业链。
- 通信:液冷板块再迎催化,关注通信设备商AI方面布局。
- 计算机:大模型性价比提升趋势显著,AI应用有望加速落地。
- 传媒互联网:OpenAI发布新年目标,关注有基本面支撑的内容及出版板块机会。
- 数字未来实验室:AI周观察:台积电CPO新进展,11月中国消费电子表现不佳。
- 机械:看好人形机器人、船舶、铁路装备与工业气体。
- 计算机:速腾聚创点评:召开2025全球AI机器人发布会,重磅推出机器人时代“全家桶”。
- 重点关注:
- 金工:量化配置视野:开年之际,配置模型为何对A股加大看好?
- 金属材料:国城矿业公司深度:A股钼资源新贵,川矿锂资源新星。
- 公司研究:
- 电子:汇成真空公司深度:国产真空镀膜设备供应商,产品覆盖消费电子、工业等多领域。