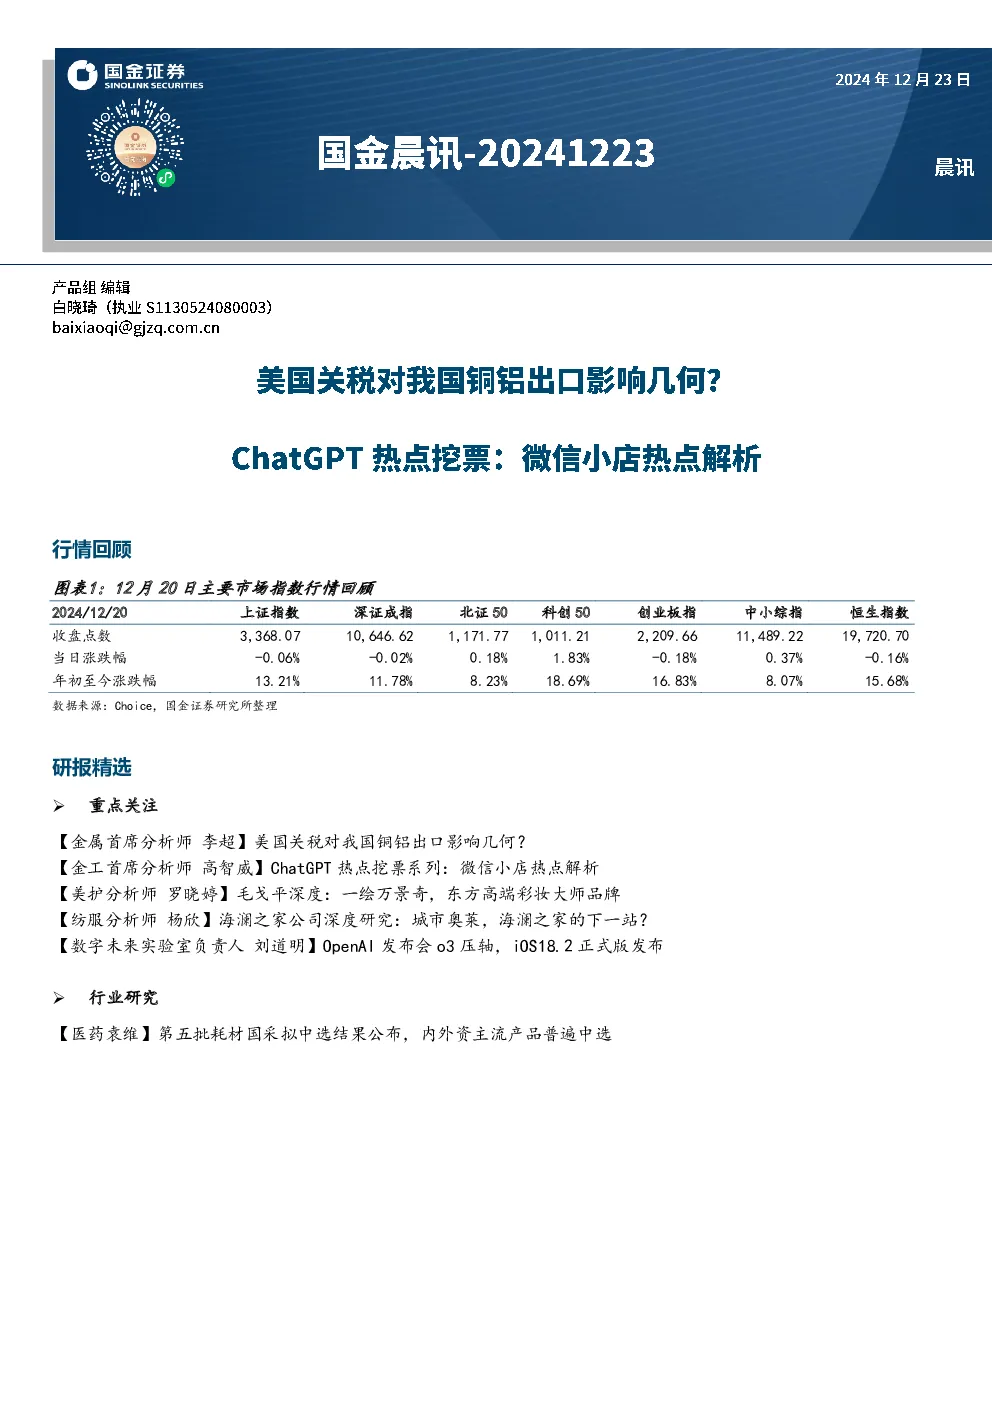
行情回顾与指数跟踪
截至2024年12月20日,主要市场指数表现如下:上证指数下跌0.06%,深证成指下跌0.02%,北证50上涨0.18%,科创50上涨1.83%,创业板指下跌0.18%,中小综指上涨0.37%,恒生指数下跌0.16%。沪深两市成交额15151亿元。
板块表现
申万31个一级行业中,电子(2.39%)、美容护理(1.38%)、纺织服饰(1.36%)、国防军工(1.28%)、计算机(0.86%)涨幅居前;煤炭(-2.27%)、钢铁(-1.35%)、石油石化(-0.71%)、社会服务(-0.68%)、交通运输(-0.66%)跌幅居前。
本周观点与行业关注个股
科技行业:继续关注苹果链、AI智能眼镜、AI驱动及自主可控受益产业链。OpenAI o3大模型表现亮眼,对算力需求显著增加,预计AI智能眼镜将展示多项亮点,苹果SE4有望明年3月发布,苹果链核心受益公司明年Q1业绩有望高增长。AI端侧应用加速,为智樊志远等公司带来创新机遇。
通信行业:关注字节AI相关产业链如服务器、IDC、交换机、液冷等板块。字节跳动发布新模型,国内大模型应用有望加速落地,字节跳动资本开支预算大幅增长,国内AI发展对国产算力需求空间广阔。
计算机行业:关注国产替代和AI落地。特朗普海外胜选、贸易冲突和科技出口管制预期加剧,国内政策推动经济和科技发展,资本市场活跃,计算机行业受国内外变化和政策鼓励影响,市场关注度提升。
制造行业:关注宁德时代、比亚迪等汽车行业,特斯拉逐步放量,关注三花智控、拓普集团和五洲新春等。关注高阶智驾渗透率提升,整车(华为、理想、小米)。
机械行业:关注人形机器人/工程机械/农机。年底至2025年是人形机器人实现0-1量产关键节点,产业催化不断。工程机械国内市场仍处筑底阶段,出口延续增长态势。农机行业淡季磨底,关注行业去库与底部反转。
军工行业:关注军工AI赋能具身智能机器人。军用机器人在战场上发挥更加重要的作用,AI技术将拓展其在军事领域的应用范围,推动军事科技革新。
医药行业:继续首推关注国产医药创新(创新药&仿创药赛道)。医药板块当前已经处于业绩、政策和资金三重反转的进程之中,2025年医药板块上市公司营收利润增速回升、板块行情复苏。
消费行业:关注高端酒&区域龙头。飞天茅台批价表现与年末备货行情、酒企配额供给把控相关,建议关注春节前到货期时批价表现。
大众品行业:关注餐饮链/软饮。政策驱动估值修复,叠加基本面改善,修复弹性可期。关注消费场景复苏、具备α的强势龙头。
农林行业:关注疫病扰动禽类生产。鸡价格出现调整,预计随着消费端的逐步好转,黄鸡价格有望跟随猪价回暖。
轻工行业:关注新型烟草/家居/造纸包装。思摩尔主业有望迎来显著改善,HNB等新业务也将逐步贡献实质增量。家居行业具备品类融合能力和整装渠道布局领先,造纸包装行业文化纸再发涨价函/箱板纸底部回暖。
美护行业:关注美护&黄金珠宝。微信小店“送礼物”功能开发新礼赠场景,潮玩/化妆品望优先受益。国货美妆品牌快速布局,礼赠心智强的品牌商和相关代运营商受益。
纺服行业:关注微信礼物拉动鞋服动销,及耐克FY25Q2业绩好于预期带动上下游业绩改善。品牌服饰板块三季度业绩端仍承压,制造板块景气度延续,业绩韧性突出。
商贸零售行业:微信小店开启“送礼物”功能,腾讯社交+电商的业务模式有望跑通,社交裂变可能性较高,用户端简化送礼流程,商家端提供创新的营销方式和新渠道。
周期行业:关注铝/铜/黄金。供需缺口和成本端抬升推动铝价趋势性上涨,吨铝利润有望进一步扩张。供应偏紧将对铜价有较强支撑,新能源继续贡献全球主要消费增量,铜价具备较好的向上弹性。地缘政治延续波动,财政赤字及通胀预期、全球央行购金等因素有望继续推升中期金价表现。
稀土行业:重申稀土板块股票基本面、“类供改”政策催化叠加“大国利器”地位带来的价值重估的机会。
交运行业:关注航空/航运/物流。未来航空业飞机增速将放缓,若需求改善,供需优化推动票价提升,叠加票价市场化航司利润弹性将释放。内需向好,运价有较大上涨弹性,散改集市场空间广阔。危化品水运行业供给受限,需求相对稳定,龙头份额望提升。