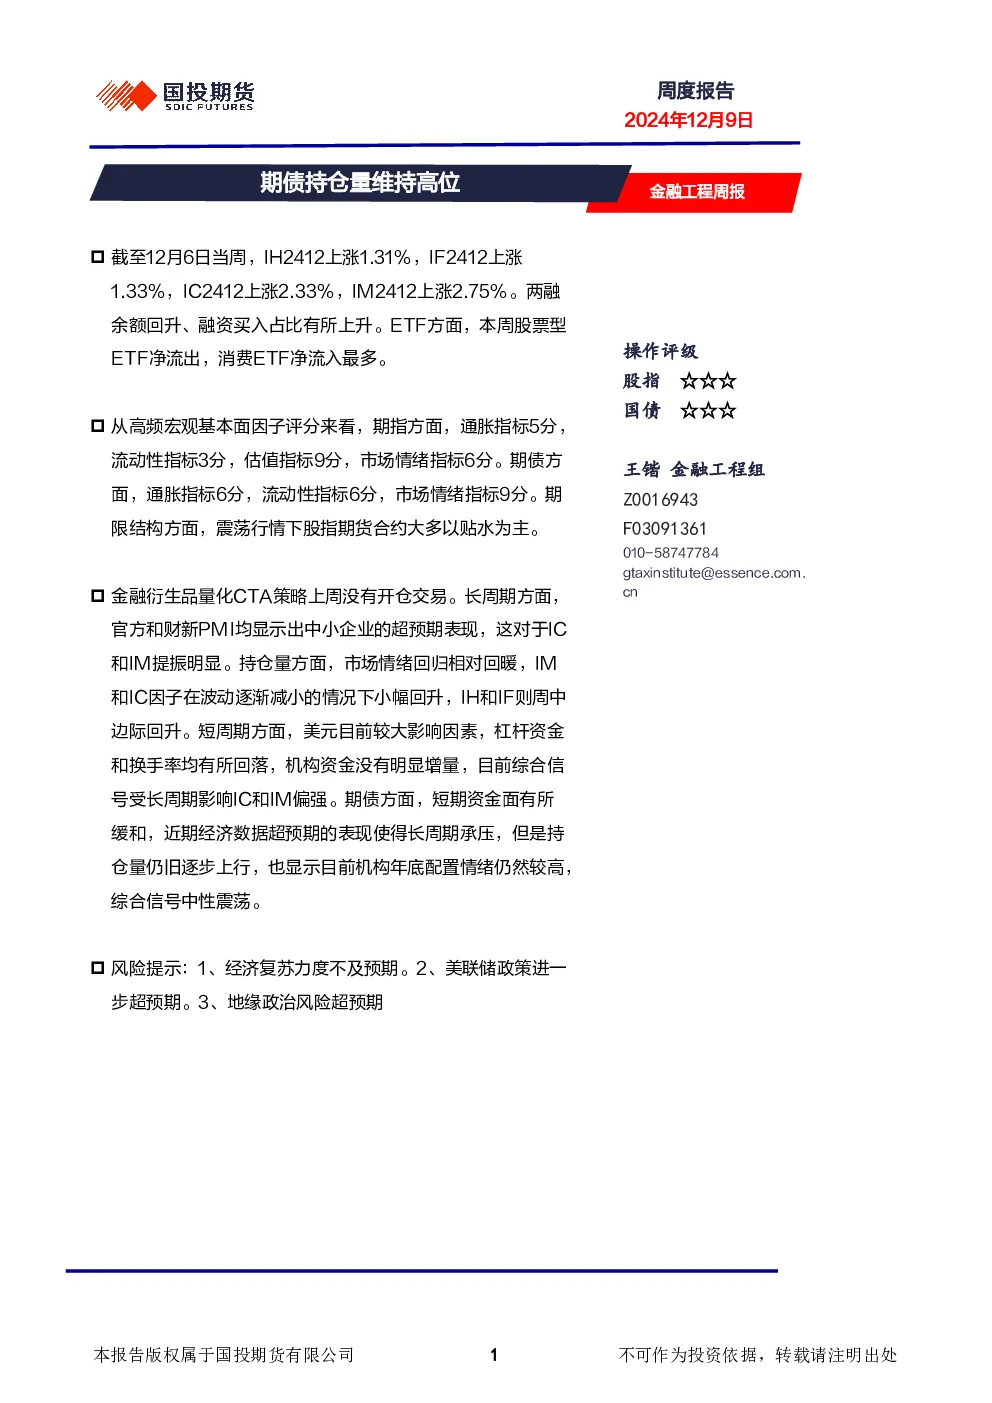
核心观点与关键数据
- 股指期货表现:截至12月6日当周,IH2412上涨1.31%,IF2412上涨1.33%,IC2412上涨2.33%,IM2412上涨2.75%。两融余额回升,融资买入占比有所上升。ETF方面,股票型ETF净流出,消费ETF净流入最多。
- 高频宏观基本面因子评分:期指方面,通胀指标5分,流动性指标3分,估值指标9分,市场情绪指标6分。期债方面,通胀指标6分,流动性指标6分,市场情绪指标9分。期限结构方面,股指期货合约大多以贴水为主。
策略分析
- 金融衍生品量化CTA策略:上周没有开仓交易。长周期方面,官方和财新PMI均显示中小企业超预期表现,对IC和IM提振明显。持仓量方面,市场情绪回归相对回暖,IM和IC因子在波动减小的情况下小幅回升,IH和IF则周中边际回升。短周期方面,美元影响较大,杠杆资金和换手率回落,机构资金无明显增量,综合信号显示IC和IM偏强。期债方面,短期资金面缓和,经济数据超预期使长周期承压,但持仓量逐步上行显示机构年底配置情绪较高,综合信号中性震荡。
风险提示
- 经济复苏力度不及预期。
- 美联储政策进一步超预期。
- 地缘政治风险超预期。
策略介绍
- 股债横截面策略:品种池为股指期货和国债期货,运用多策略模型择优配置合约。短周期模型聚焦市场风格、外部因素、资金面;长周期模型关注市场预期、宏观经济数据。综合信号强度由3个独立模型加权合成,取前2位且数值大于等于0.6的合约做多,后2位且数值小于等于0.4的合约做空。日内跌超1%视为止损点,等权重分配资金仓位,连续两个交易日同方向信号将被屏蔽。
- 国债期货跨品种套利策略:基于基本面三因子模型与趋势回归模型信号共振。基本面因子采用Nelson和Siegel瞬时远期利率函数,分解为水平、斜率和曲率三部分。采用PCA主成分分析、最大方差化因子旋转法结合logistic回归构建三因子模型,信号分为三类‘1’(利差可能降低)、‘0’(趋势不确定或振荡)、‘-1’(利差可能上升)。实际操作中采用久期中性配比调整10-5Y价差,即1:1.8的比例。
星级说明
- 红色星级:预判趋势性上涨。
- 绿色星级:预判趋势性下跌。
- ★☆☆:偏多/空,判断趋势有上涨/下跌驱动,但盘面可操作性不强。
- ★★☆:持多/空,判断明晰上涨/下跌趋势,行情正在盘面发酵。
- ★★★:更加明晰的多/空趋势,当前仍具备相对恰当的投资机会。
- 白星:短期多/空趋势相对均衡,当前盘面可操作性较差,以观望。