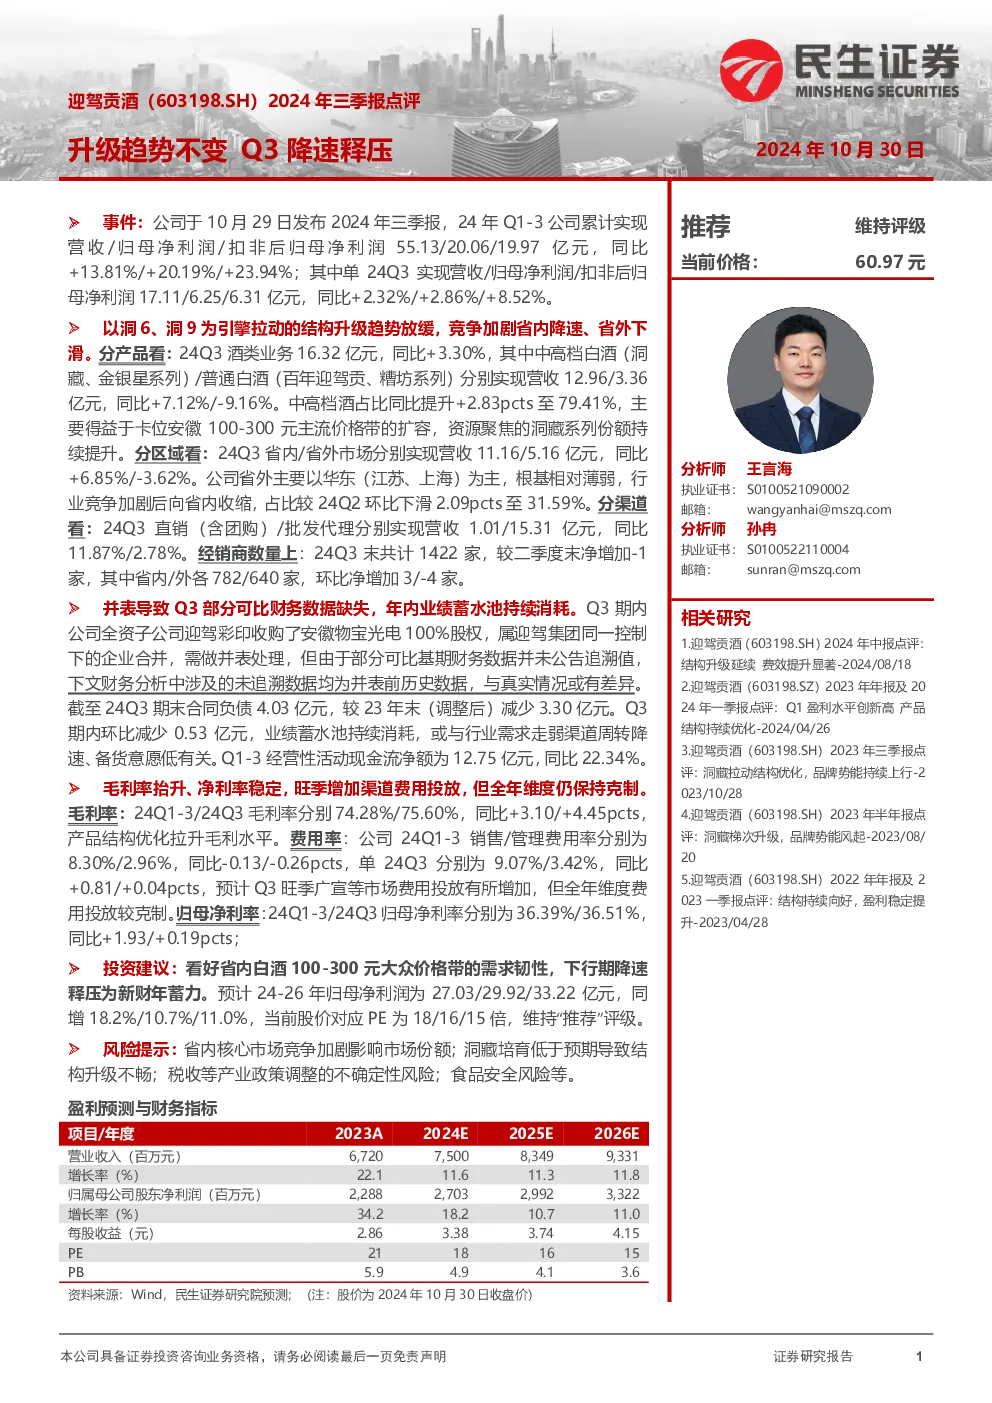
核心观点与业绩表现:
公司2024年Q1-3累计实现营收55.13亿元,同比增长13.81%;归母净利润20.06亿元,同比增长20.19%;扣非后归母净利润19.97亿元,同比增长23.94%。其中,Q3单季营收17.11亿元,同比增长2.32%;归母净利润6.25亿元,同比增长2.86%;扣非后归母净利润6.31亿元,同比增长8.52%。业绩增长主要得益于洞藏、金银星等中高档白酒的放量,但省外市场下滑,省内增速放缓。
产品与区域结构分析:
- 产品结构: Q3酒类业务营收16.32亿元,同比增长3.30%。中高档白酒(洞藏、金银星系列)营收12.96亿元,同比增长7.12%;普通白酒(百年迎驾贡、糟坊系列)营收3.36亿元,同比下降9.16%。中高档酒占比提升至79.41%,主要受益于卡位安徽100-300元主流价格带的扩容及洞藏系列份额提升。
- 区域结构: Q3省内市场营收11.16亿元,同比增长6.85%;省外市场营收5.16亿元,同比下降3.62%。省外市场以华东为主,根基薄弱,竞争加剧后向省内收缩,占比较Q2环比下滑2.09pcts至31.59%。
- 渠道结构: Q3直销(含团购)营收1.01亿元,同比增长11.87%;批发代理营收15.31亿元,同比增长2.78%。经销商数量Q3末为1422家,较Q2末净减少1家,省内/外各782/640家,环比净增3家/减4家。
财务与运营分析:
- 财务数据: 并表导致Q3部分可比财务数据缺失,但Q1-3经营性活动现金流净额12.75亿元,同比增长22.34%。Q3期末合同负债4.03亿元,较Q3末减少3.30亿元,或与行业需求走弱、渠道周转降速有关。
- 盈利能力: Q1-3毛利率74.28%,同比+3.10pcts;Q3毛利率75.60%,同比+4.45pcts。Q1-3销售费用率8.30%,管理费用率2.96%,同比分别下降0.13pcts和0.26pcts;Q3费用率有所增加,但全年维度仍保持克制。Q1-3归母净利率36.39%,同比+1.93pcts;Q3净利率36.51%,同比+0.19pcts。
投资建议与风险提示:
看好省内白酒100-300元大众价格带的需求韧性,认为下行期降速释压为新财年蓄力。预计2024-26年归母净利润分别为27.03/29.92/33.22亿元,同增18.2%/10.7%/11.0%。当前股价对应PE为18/16/15倍,维持“推荐”评级。风险提示包括:省内核心市场竞争加剧、洞藏培育低于预期、税收政策调整、食品安全风险等。