核心观点
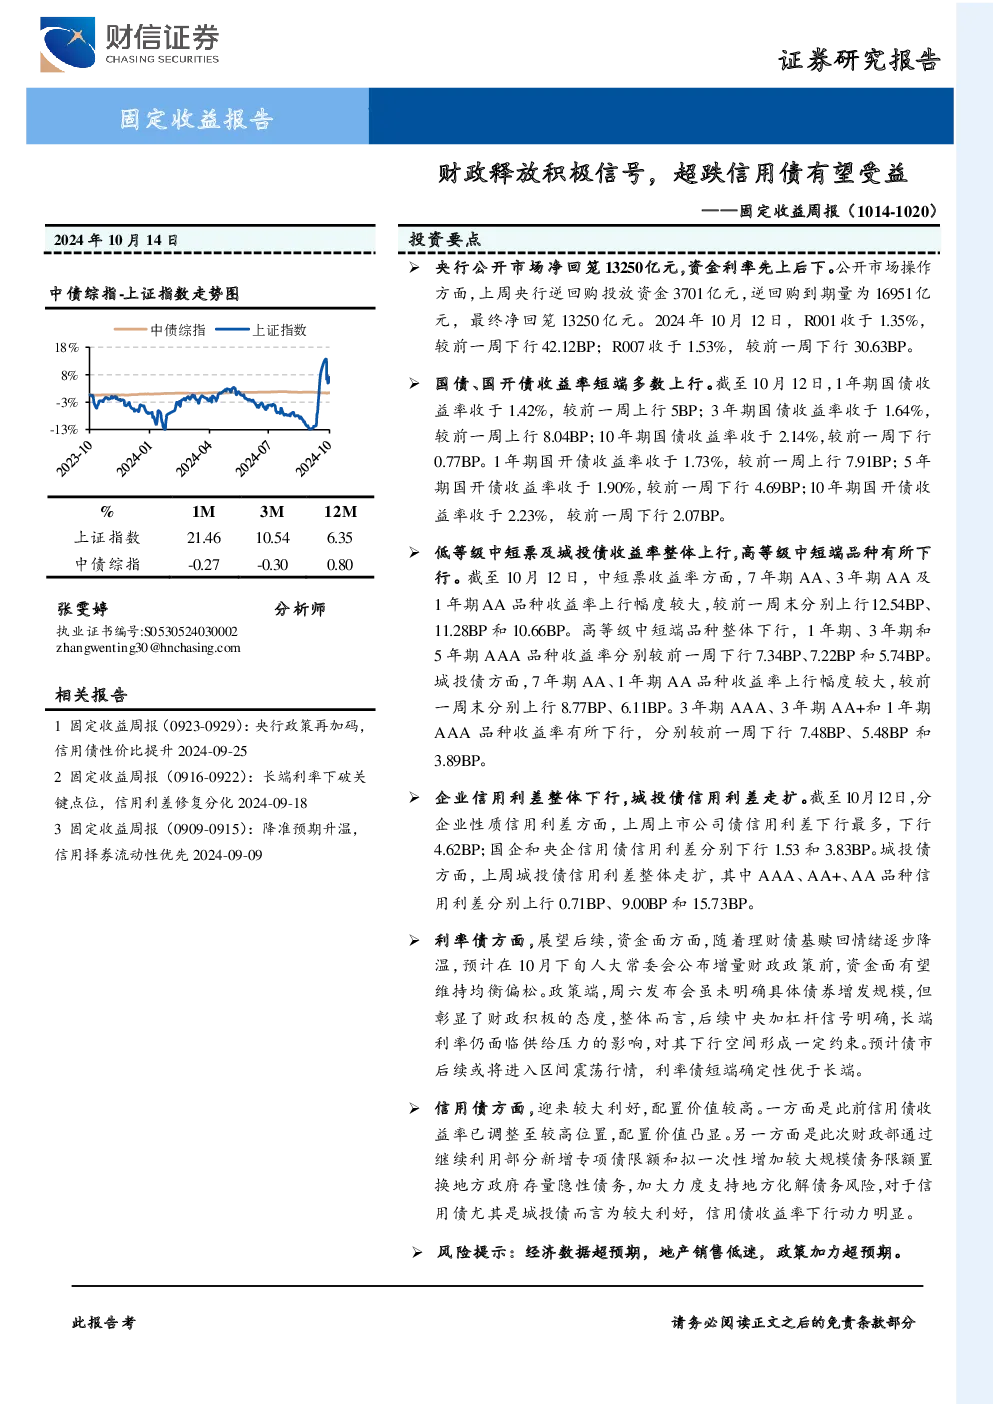
利率债方面,上周资金面跨季后先紧后松,央行公开市场投放净回笼13250亿元。国债、国开债收益率短端多数上行。上周利率债总发行量较前一周回升,净供给量较前一周增加。展望后续,资金面有望维持均衡偏松,政策端彰显财政积极态度,但长端利率仍面临供给压力,预计债市将进入区间震荡行情,利率债短端确定性优于长端。
信用债方面,迎来较大利好,配置价值较高。信用债收益率已调整至较高位置,配置价值凸显。财政部通过继续利用部分新增专项债限额和拟一次性增加较大规模债务限额置换地方政府存量隐性债务,加大力度支持地方化解债务风险,对信用债尤其是城投债为较大利好,信用债收益率下行动力明显。
关键数据
- 货币市场:央行公开市场净回笼13250亿元,R001收于1.35%,较前一周下行42.12BP;R007收于1.53%,较前一周下行30.63BP。
- 利率债:1年期国债收益率收于1.42%,上行5BP;3年期国债收益率收于1.64%,上行8.04BP;10年期国债收益率收于2.14%,下行0.77BP。1年期国开债收益率收于1.73%,上行7.91BP;5年期国开债收益率收于1.90%,下行4.69BP;10年期国开债收益率收于2.23%,下行2.07BP。
- 信用债:中短票收益率方面,7年期AA上行12.54BP,3年期AA上行11.28BP,1年期AA上行10.66BP。高等级中短端品种整体下行,1年期AAA下行7.34BP,3年期AAA下行7.22BP,5年期AAA下行5.74BP。城投债方面,7年期AA上行8.77BP,1年期AA上行6.11BP。3年期AAA下行7.48BP,3年期AA+下行5.48BP,1年期AAA下行3.89BP。
- 企业信用利差:上市公司债下行4.62BP,国企下行1.53BP,央企下行3.83BP。城投债信用利差整体走扩,AAA上行0.71BP,AA+上行9.00BP,AA上行15.73BP。
- 行业超额利差:AAA上行7.15BP,AA+上行6.62BP,AA下行68.94BP。1-3年期品种上行6.28BP,3-5年期上行5.64BP,5-10年期上行2.98BP。
- 信用债发行:上周信用债新发行规模为1114.98亿元,净融资规模为202.97亿元。上周城投债新发行规模为563.95亿元,净融资规模为121.76亿元。
研究结论
预计债市后续将进入区间震荡行情,利率债短端确定性优于长端。信用债迎来较大利好,配置价值较高,尤其是城投债收益率下行动力明显。风险提示:经济数据超预期,地产销售低迷,政策加力超预期。