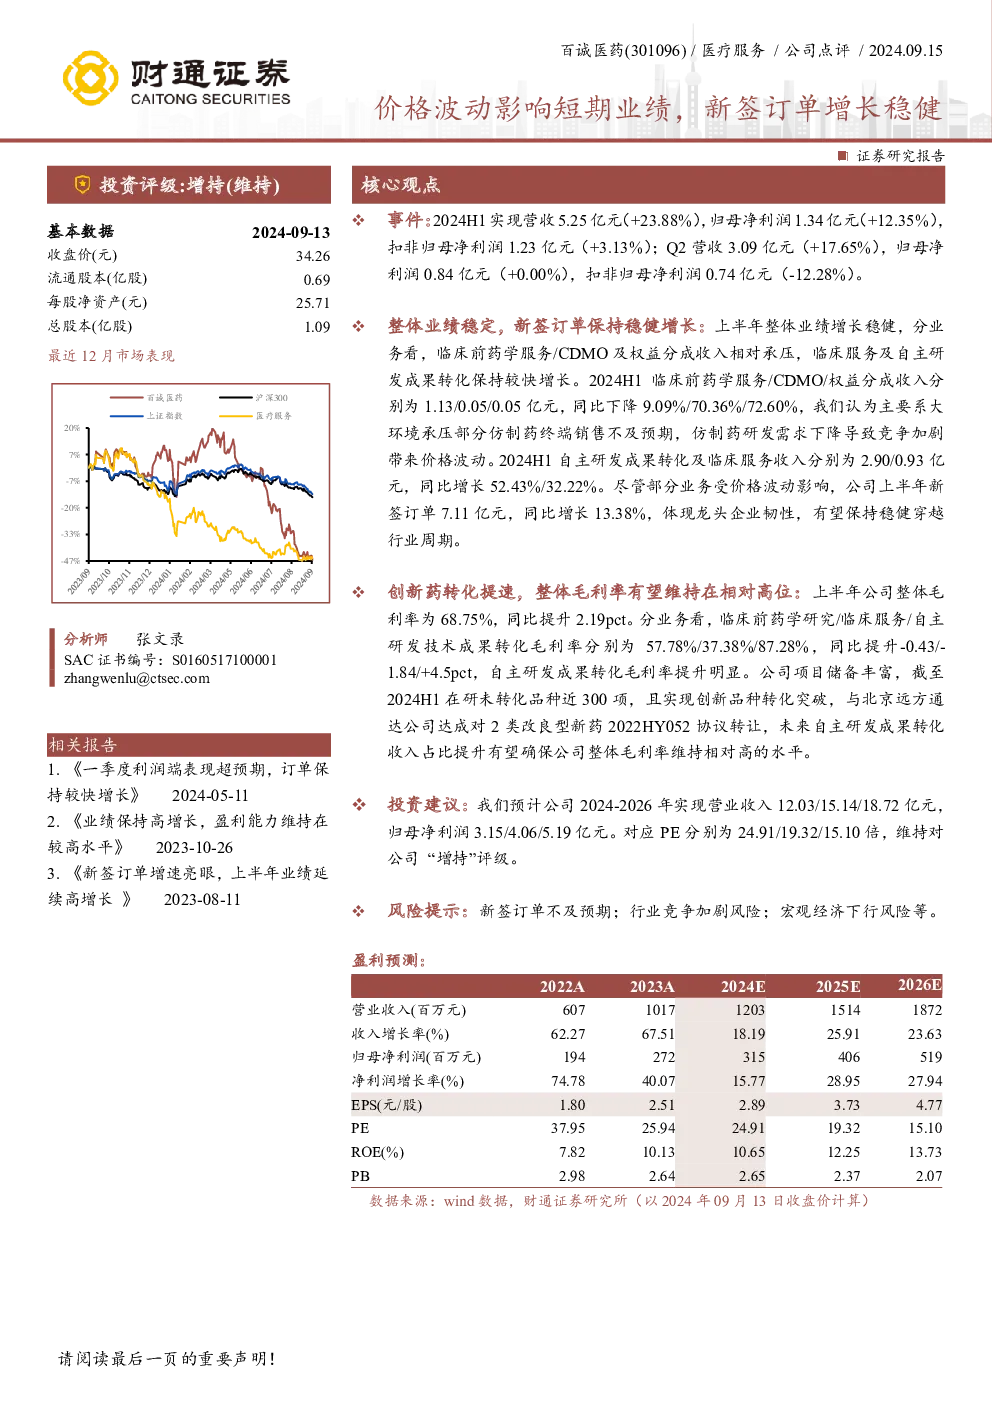
该研报总结了公司2024年上半年的财务表现以及其业务发展情况。以下是总结的关键点:
财务表现概览:
- 总营收与净利润:2024年上半年,公司实现总营收5.25亿元,同比增长23.88%;归母净利润1.34亿元,同比增长12.35%。第二季度(Q2)营收3.09亿元,同比增长17.65%;归母净利润0.84亿元,同比增长0.00%。
- 业务分类:临床前药学服务/CDMO及权益分成收入同比下降,而临床服务及自主研发成果转化收入保持较快增长。自主研发成果转化及临床服务收入分别同比增长52.43%和32.22%。
业务发展与市场环境:
- 市场挑战与应对:面对大环境的压力和仿制药市场的不确定性,公司新签订单仍保持稳健增长,同比增长13.38%。这表明公司在竞争激烈的环境中展现出了韧性,并有望在行业周期中保持稳定发展。
- 订单与业务结构:上半年新签订单总额为7.11亿元,反映出公司的业务潜力和市场地位。同时,业务结构优化,特别是自主研发成果转化的加速,体现了公司战略转型的成效。
毛利率分析:
- 整体与细分业务毛利率:2024年上半年,公司整体毛利率为68.75%,较上年同期提升了2.19个百分点。临床前药学研究、临床服务和自主研发技术成果转化的毛利率分别为57.78%、37.38%和87.28%,其中自主研发成果转化的毛利率提升最为显著,同比增加了4.5个百分点。这表明公司的高价值业务(如自主研发成果)贡献日益增加,有望支撑整体毛利率维持在较高水平。
投资建议与风险提示:
- 增长预测与评级:预计公司2024-2026年的营业收入分别为12.03亿、15.14亿和18.72亿元,归母净利润分别为3.15亿、4.06亿和5.19亿元。对应市盈率分别为24.91、19.32和15.10倍。基于这些预测,维持对公司“增持”的评级。
- 风险因素:报告提到了新签订单不及预期、行业竞争加剧以及宏观经济下行等潜在风险,提醒投资者关注这些可能影响公司业绩的因素。
综上所述,公司通过加强自主研发、优化业务结构和提升高价值业务的比重,展现出良好的财务表现和市场前景。然而,也面临着市场竞争和宏观经济等外部风险。长期来看,公司通过持续的创新和战略调整,有望保持稳定的增长态势。