凯莱英(002821.SZ)公司点评
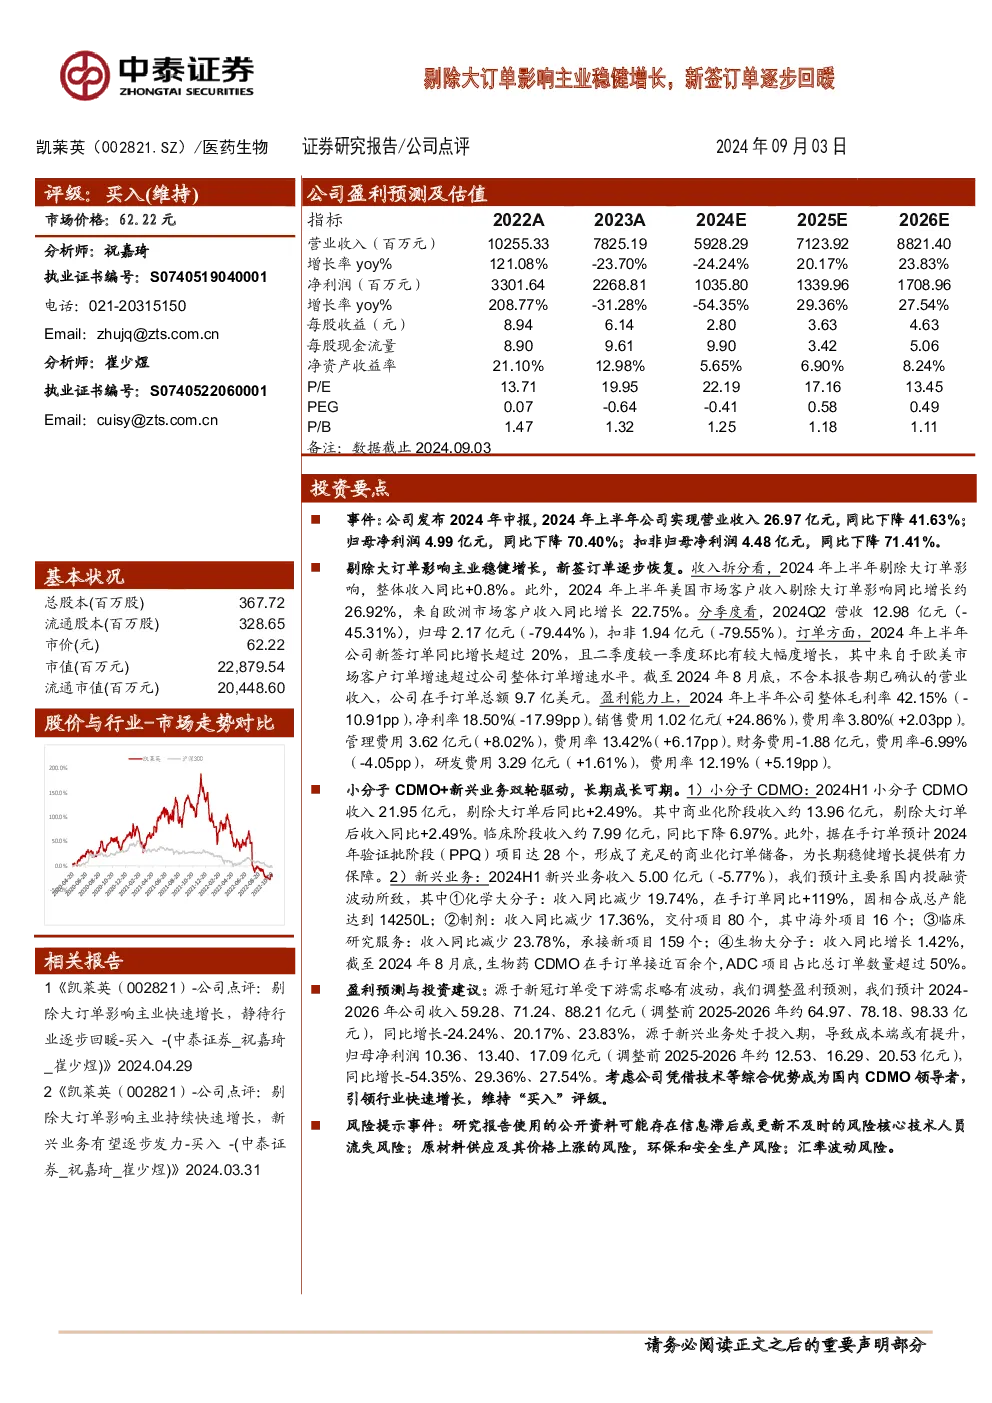
基本情况
- 总股本: 367.72百万股
- 流通股本: 328.65百万股
- 市价: 62.22元
- 市值: 22,879.54百万元
2024年中期业绩
- 营业收入: 26.97亿元,同比下降41.63%
- 归母净利润: 4.99亿元,同比下降70.40%
- 扣非归母净利润: 4.48亿元,同比下降71.41%
剔除大订单影响
- 主业稳健增长,2024年上半年剔除大订单影响,整体收入同比+0.8%
- 美国市场客户收入剔除大订单影响同比增长约26.92%,欧洲市场客户收入同比增长22.75%
- 第二季度收入12.98亿元(-45.31%),归母2.17亿元(-79.44%),扣非1.94亿元(-79.55%)
新签订单
- 2024年上半年新签订单同比增长超过20%,二季度较一季度环比有较大幅度增长
- 截至2024年8月底,不含本报告期已确认的营业收入,公司在手订单总额9.7亿美元
盈利能力
- 毛利率: 42.15%,同比减少10.91个百分点
- 净利率: 18.50%,同比减少17.99个百分点
- 销售费用: 1.02亿元,同比增长24.86%
- 管理费用: 3.62亿元,同比增长8.02%
- 财务费用: -1.88亿元,费用率-6.99%(-4.05pp)
- 研发费用: 3.29亿元,同比增长1.61%
业务板块
-
小分子CDMO:
- 收入21.95亿元,剔除大订单后同比+2.49%
- 商业化阶段收入约13.96亿元,剔除大订单后收入同比+2.49%
- 临床阶段收入约7.99亿元,同比下降6.97%
- 在手订单预计2024年验证批阶段(PPQ)项目达28个
-
新兴业务:
- 收入5.00亿元,同比下降5.77%
- 化学大分子: 收入同比减少19.74%,在手订单同比+119%,固相合成总产能达到14250L
- 制剂: 收入同比减少17.36%,交付项目80个,其中海外项目16个
- 临床研究服务: 收入同比减少23.78%,承接新项目159个
- 生物大分子: 收入同比增长1.42%,截至2024年8月底,生物药CDMO在手订单接近百余个,ADC项目占比总订单数量超过50%
盈利预测与投资建议
- 2024-2026年收入预测:
- 2024年: 59.28亿元
- 2025年: 71.24亿元
- 2026年: 88.21亿元
- 2024-2026年归母净利润预测:
- 2024年: 10.36亿元
- 2025年: 13.40亿元
- 2026年: 17.09亿元
- 评级: 买入
风险提示
- 研究报告使用的公开资料可能存在信息滞后或更新不及时的风险
- 核心技术人员流失风险
- 毛利率下降风险
- 原材料供应及其价格上涨的风险
- 环保和安全生产风险
- 汇率波动风险