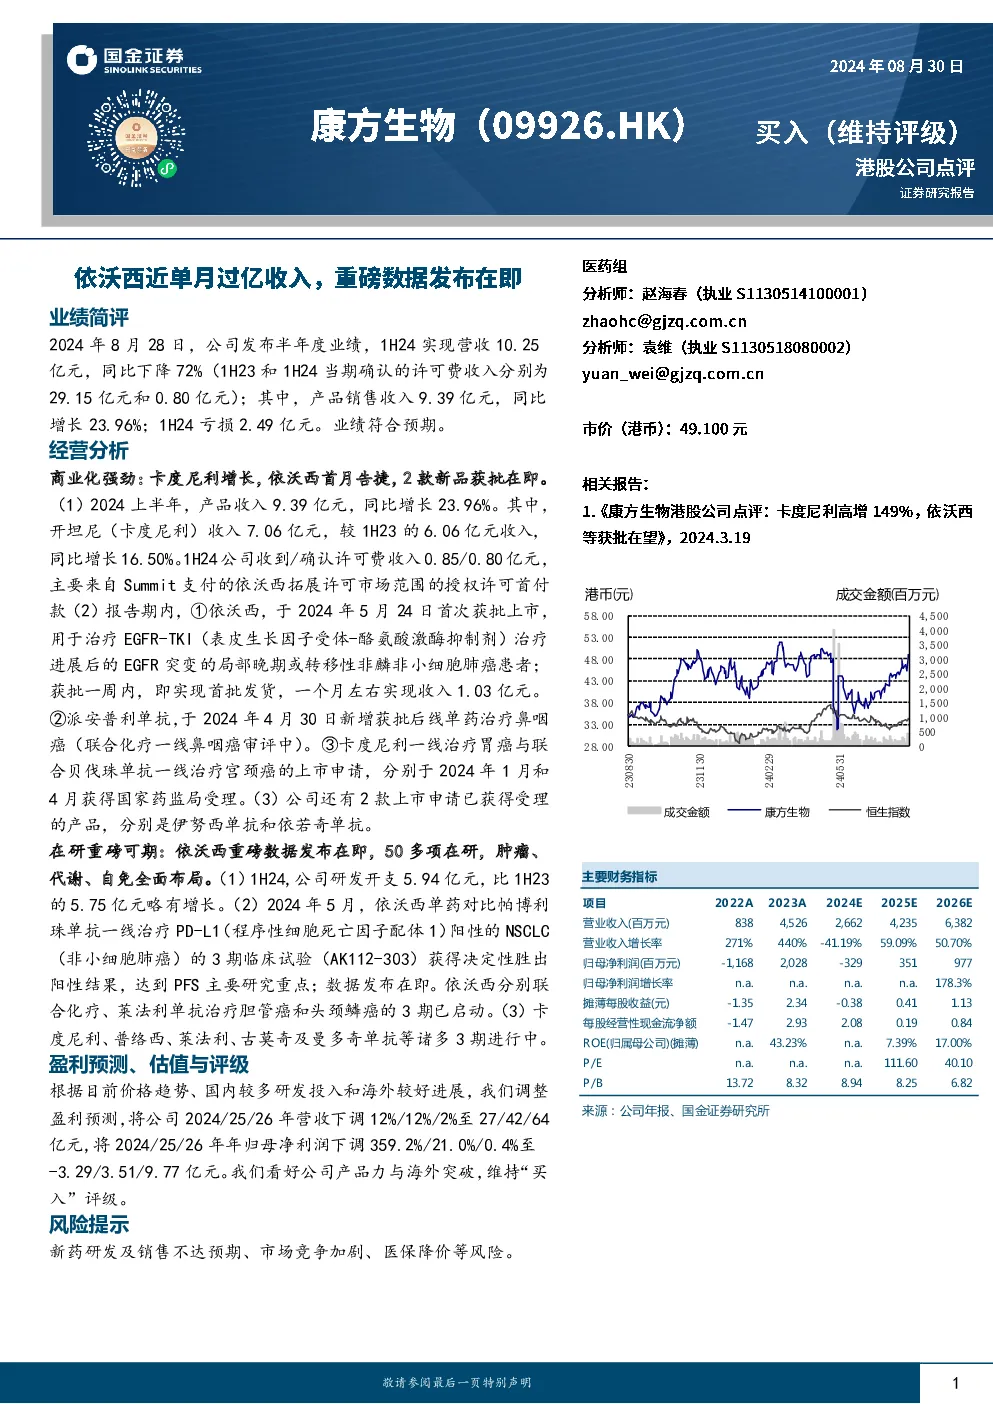
业绩简评
2024年8月28日,公司发布半年度业绩,1H24实现营收10.25亿元,同比下降72%(1H23和1H24当期确认的许可费收入分别为29.15亿元和0.80亿元);其中,产品销售收入9.39亿元,同比增长23.96%;1H24亏损2.49亿元。业绩符合预期。
经营分析
商业化强劲
- 卡度尼利增长:开坦尼(卡度尼利)收入7.06亿元,较1H23的6.06亿元收入,同比增长16.50%。
- 依沃西首月告捷:依沃西于2024年5月24日首次获批上市,用于治疗EGFR-TKI治疗进展后的EGFR突变的局部晚期或转移性非鳞非小细胞肺癌患者;获批一周内即实现首批发货,一个月左右实现收入1.03亿元。
- 派安普利单抗:于2024年4月30日新增获批后线单药治疗鼻咽癌(联合化疗一线鼻咽癌审评中)。
- 卡度尼利一线治疗胃癌与联合贝伐珠单抗一线治疗宫颈癌的上市申请:分别于2024年1月和4月获得国家药监局受理。
- 其他上市申请:公司还有2款上市申请已获得受理的产品,分别是伊努西单抗和依若奇单抗。
在研重磅可期
- 依沃西重磅数据发布在即:50多项在研,肿瘤、代谢、自免全面布局。
- 研发开支:1H24,公司研发开支5.94亿元,比1H23的5.75亿元略有增长。
- 依沃西3期临床试验:2024年5月,依沃西单药对比帕博利珠单抗一线治疗PD-L1阳性的NSCLC的3期临床试验(AK112-303)获得决定性胜出阳性结果,达到PFS主要研究重点;数据发布在即。
- 其他3期进行中:卡度尼利、普络西、莱法利、古莫奇及曼多奇单抗等诸多3期进行中。
盈利预测、估值与评级
- 盈利预测调整:根据目前价格趋势、国内较多研发投入和海外较好进展,将公司2024/25/26年营收下调12%/12%/2%至27/42/64亿元,将2024/25/26年年归母净利润下调359.2%/21.0%/0.4%至-3.29/3.51/9.77亿元。
- 评级:维持“买入”评级。
风险提示
新药研发及销售不达预期、市场竞争加剧、医保降价等风险。
主要财务指标
- 营业收入:2022A 838百万元,2023A 4,526百万元,2024E 2,662百万元,2025E 4,235百万元,2026E 6,382百万元。
- 归母净利润:2022A -1,168百万元,2023A 2,028百万元,2024E -329百万元,2025E 351百万元,2026E 977百万元。
- 摊薄每股收益:2022A -1.35元,2023A 2.34元,2024E -0.38元,2025E 0.41元,2026E 1.13元。
- ROE(归属母公司)(摊薄):2023A 43.23%,2025E 7.39%,2026E 17.00%。
- P/E:2025E 111.60,2026E 40.10。
- P/B:2022A 13.72,2023A 8.32,2024E 8.94,2025E 8.25,2026E 6.82。