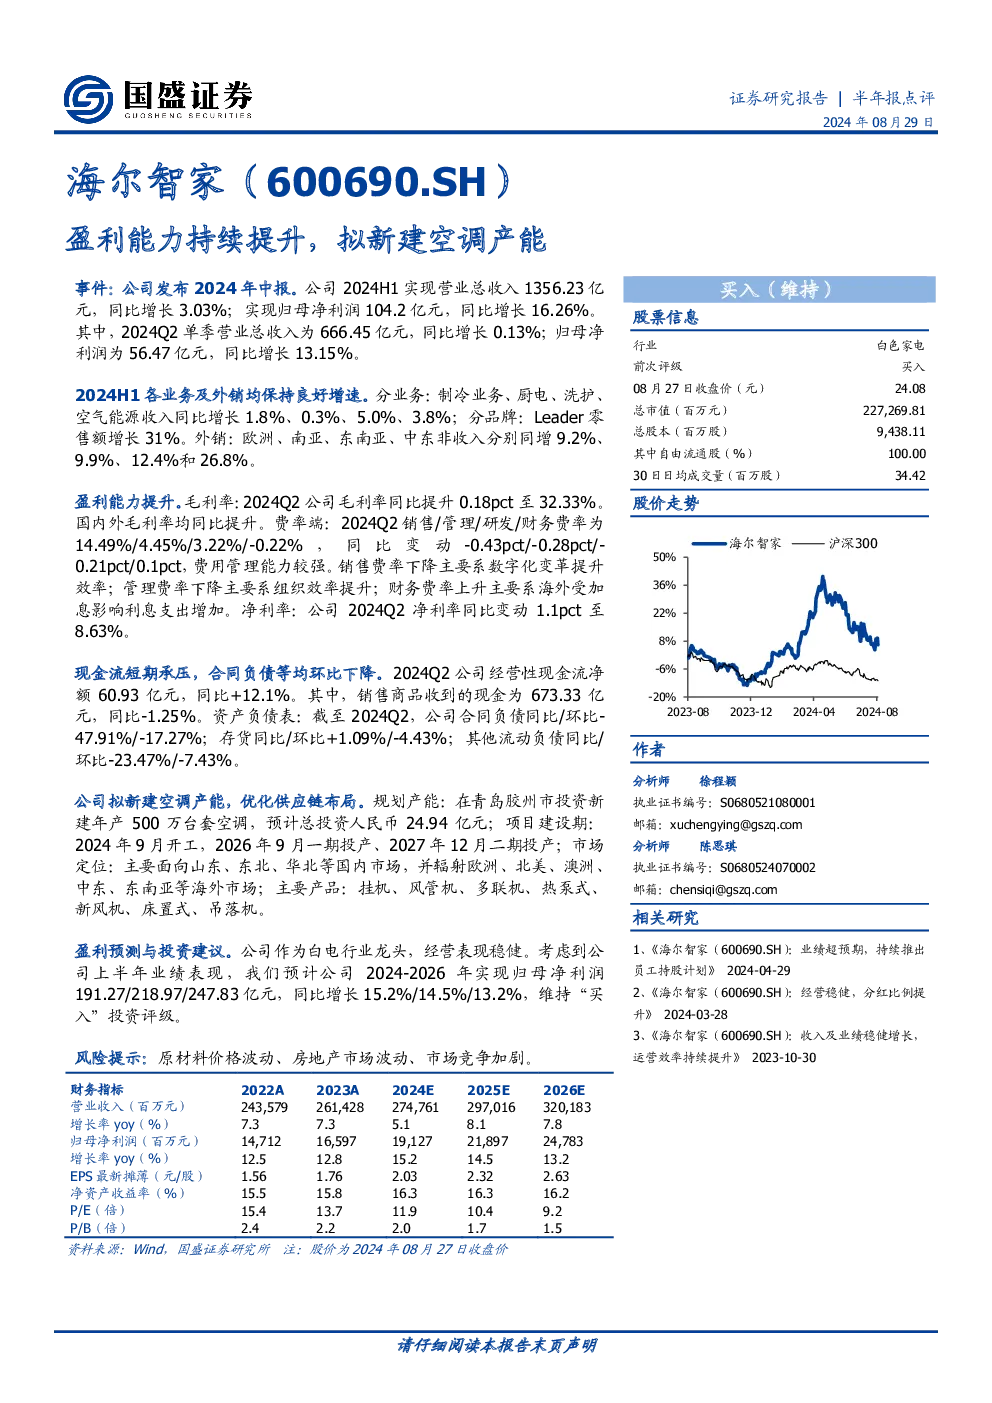
核心观点与关键数据
盈利能力持续提升:海尔智家2024年上半年实现营业总收入1356.23亿元,同比增长3.03%;归母净利润104.2亿元,同比增长16.26%。其中,制冷业务、厨电、洗护、空气能源收入分别同比增长1.8%、0.3%、5.0%、3.8%;Leader零售额增长31%。外销方面,欧洲、南亚、东南亚、中东非收入分别同增9.2%、9.9%、12.4%和26.8%。
毛利率提升,费用管理能力增强:2024Q2公司毛利率同比提升0.18pct至32.33%,国内外毛利率均同比提升。费用端,销售/管理/研发/财务费率分别为14.49%/4.45%/3.22%/-0.22%,同比变动-0.43pct/-0.28pct/-0.21pct/0.1pct。净利率同比变动1.1pct至8.63%。
现金流短期承压,合同负债等环比下降:2024Q2公司经营性现金流净额60.93亿元,同比+12.1%。其中,销售商品收到的现金为673.33亿元,同比-1.25%。资产负债表显示,合同负债同比/环比-47.91%/-17.27%;存货同比/环比+1.09%/-4.43%;其他流动负债同比/环比-23.47%/-7.43%。
拟新建空调产能,优化供应链布局:公司规划在青岛胶州市投资新建年产500万台套空调,预计总投资24.94亿元,项目建设期2024年9月开工,2026年9月一期投产、2027年12月二期投产。主要面向山东、东北、华北等国内市场,并辐射欧洲、北美、澳洲、中东、东南亚等海外市场。主要产品包括挂机、风管机、多联机、热泵式、新风机、床置式、吊落机。
盈利预测与投资建议:预计公司2024-2026年实现归母净利润191.27/218.97/247.83亿元,同比增长15.2%/14.5%/13.2%,维持“买入”投资评级。
风险提示:原材料价格波动、房地产市场波动、市场竞争加剧。
财务指标
| 会计年度 | 营业收入(百万元) | 归母净利润(百万元) | EPS最新摊薄(元/股) | 净资产收益率(%) | P/E(倍) | P/B(倍) |
|---------|-------------------|-------------------|-------------------|------------------|----------|----------|
| 2022A | 243,579 | 14,712 | 1.56 | 15.5 | 15.4 | 2.4 |
| 2023A | 261,428 | 16,597 | 1.76 | 15.8 | 13.7 | 2.2 |
| 2024E | 274,761 | 19,127 | 2.03 | 16.3 | 11.9 | 2.0 |
| 2025E | 297,016 | 21,897 | 2.32 | 16.3 | 10.4 | 1.7 |
| 2026E | 320,183 | 24,783 | 2.63 | 16.2 | 9.2 | 1.5 |
股票信息
- 行业:白色家电
- 前次评级:买入
- 08月27日收盘价(元):24.08
- 总市值(百万元):227,269.81
- 总股本(百万股):9,438.11
- 其中自由流通股(%):100.00
- 30日日均成交量(百万股):34.42