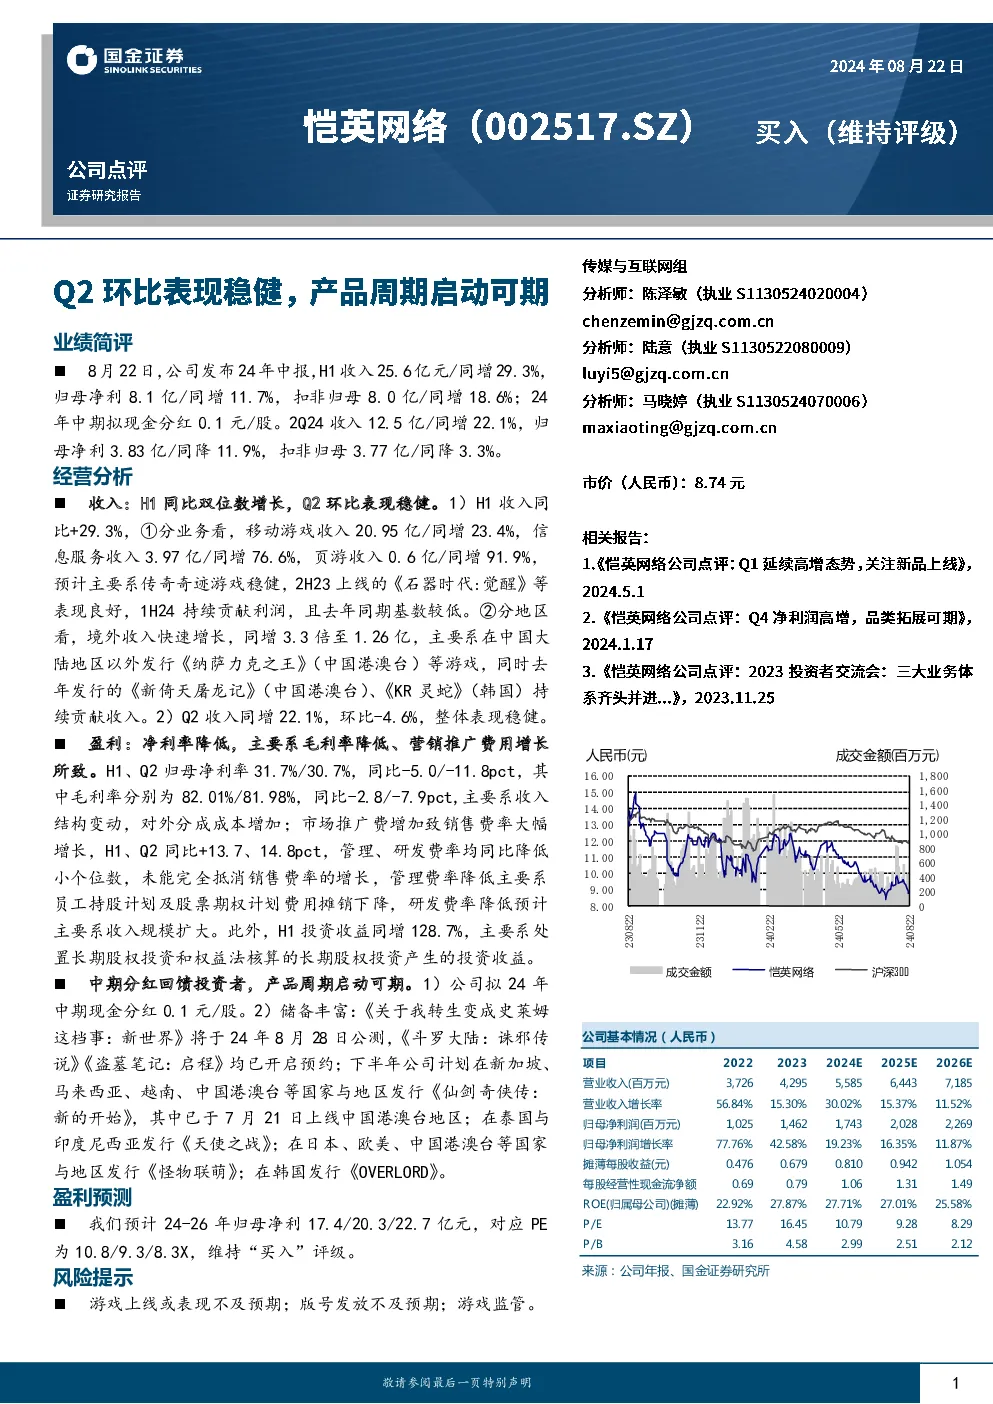
业绩简评
- 2024年中报发布,H1收入25.6亿元,同比增长29.3%;归母净利8.1亿元,同比增长11.7%;扣非归母净利8.0亿元,同比增长18.6%。
- 2024年中期拟现金分红0.1元/股。
- 2Q24收入12.5亿元,同比增长22.1%;归母净利3.83亿元,同比下降11.9%;扣非归母净利3.77亿元,同比下降3.3%。
经营分析
- 收入:
- H1收入同比+29.3%:
- 移动游戏收入20.95亿,同增23.4%。
- 信息服务收入3.97亿,同增76.6%。
- 页游收入0.6亿,同增91.9%。
- 主要系传奇奇迹游戏稳健,《石器时代:觉醒》等新游戏贡献良好。
- 境外收入快速增长,同比增长3.3倍至1.26亿,主要系在中国大陆以外发行的游戏。
- 盈利:
- 净利率降低,主要系毛利率降低、营销推广费用增长。
- H1、Q2归母净利率31.7%/30.7%,同比-5.0/-11.8pct。
- 毛利率分别为82.01%/81.98%,同比-2.8/-7.9pct。
- 营销推广费增加致销售费率大幅增长,H1、Q2同比+13.7、14.8pct。
- 管理费率降低主要系员工持股计划及股票期权计划费用摊销下降。
- 研发费率降低预计主要系收入规模扩大。
- H1投资收益同增128.7%,主要系处置长期股权投资和权益法核算的长期股权投资产生的投资收益。
中期分红与产品周期
- 公司拟24年中期现金分红0.1元/股。
- 储备丰富:
- 《关于我转生变成史莱姆这档事:新世界》将于24年8月28日公测。
- 《斗罗大陆:诛邪传说》《盗墓笔记:启程》均已开启预约。
- 下半年计划在多个国家和地区发行多款游戏。
盈利预测
- 预计24-26年归母净利17.4/20.3/22.7亿元。
- 对应PE为10.8/9.3/8.3X。
- 维持“买入”评级。
风险提示
- 游戏上线或表现不及预期。
- 版号发放不及预期。
- 游戏监管。
公司基本情况(2022-2026E)
- 营业收入:3,726亿元(2022)→ 5,585亿元(2024E)→ 7,185亿元(2026E)。
- 归母净利润:1,025亿元(2022)→ 1,743亿元(2024E)→ 2,269亿元(2026E)。
- 每股收益:0.476元(2022)→ 0.810元(2024E)→ 1.054元(2026E)。
- ROE(归属母公司):22.92%(2022)→ 27.71%(2024E)→ 25.58%(2026E)。
- P/E:13.77(2022)→ 10.79(2024E)→ 8.29(2026E)。
公司点评
- 市场中相关报告评级平均得分为1.00(买入)。
- 历史推荐均为“买入”,目标价区间在10.32-22.10元。