猜你想问
这份报告的核心内容是什么?
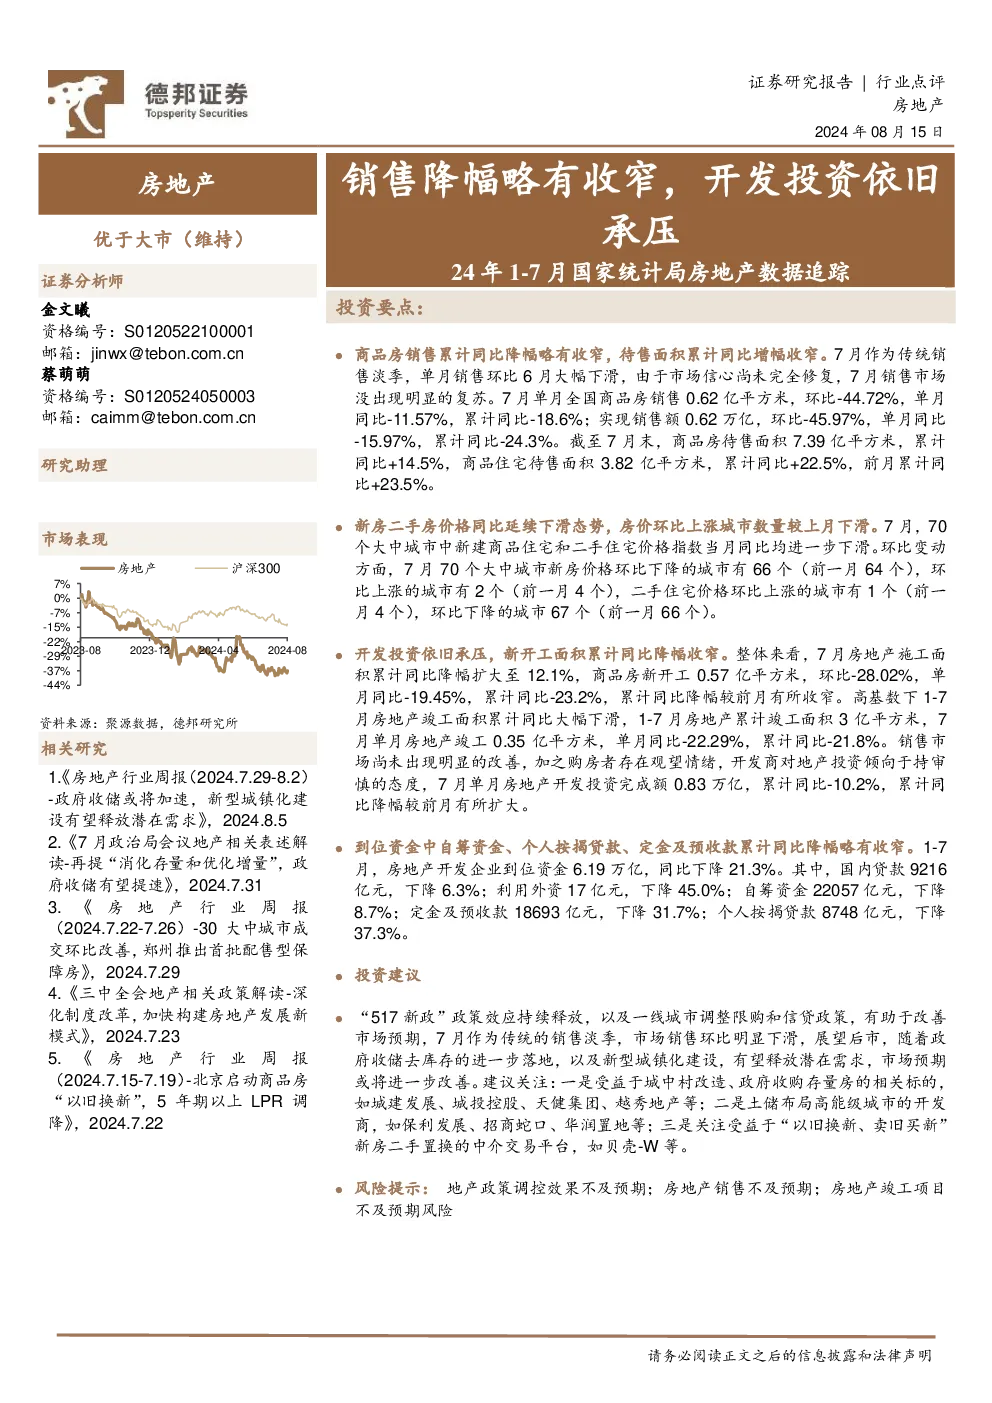
报告指出7月商品房销售累计同比降幅略有收窄,但单月销售环比6月大幅下滑,市场信心尚未完全修复。待售面积累计同比增幅收窄,但商品住宅待售面积仍增长22.5%。新房二手房价格同比延续下滑,70个大中城市多数城市价格环比下降。开发投资承压,新开工面积环比大幅下滑,房地产开发投资完成额累计同比负增长。到位资金中自筹资金、个人按揭贷款、定金及预收款累计同比降幅略有收窄,但1-7月到位资金同比下降21.3%。
房地产行业未来发展趋势如何?
展望后市,政府收储去库存及新型城镇化建设有望改善市场预期。报告中建议关注城中村改造、政府收购存量房相关标的,高能级城市土储开发商,以及“以旧换新”受益的中介平台。这些方向可能受益于政策支持和市场需求变化,但行业整体仍面临销售和投资压力。
报告重点分析了哪些方向?
报告重点分析了7月商品房销售数据、待售面积变化、房价走势、开发投资情况以及到位资金情况。特别关注了单月销售环比下滑、待售面积持续增长、价格同比下滑等问题,并分析了到位资金中各类资金来源的同比变化情况。同时,报告也建议关注城中村改造、政府收购存量房、高能级城市土储开发以及“以旧换新”等细分领域。
当前房地产市场现状如何判断?
当前房地产市场呈现销售降幅收窄但未复苏,待售面积高企,价格持续下滑,开发投资承压的现状。虽然单月销售降幅略有收窄,但环比下滑明显,市场信心尚未完全修复。待售面积持续增长,尤其是商品住宅待售面积增长较快,显示市场去化压力较大。新房二手房价格同比连续下滑,多数城市价格环比下降,市场预期偏弱。
这份报告有哪些风险提示?
报告提示了地产政策调控效果不及预期、房地产销售不及预期、房地产竣工项目不及预期等风险。政策调控效果是影响市场恢复的关键因素,若政策效果不及预期,市场可能继续承压。销售和竣工不及预期将进一步加剧市场风险。此外,到位资金持续下降也显示市场融资环境面临挑战,可能影响房企后续开发投资能力。