猜你想问
这份研报主要讲了什么内容?
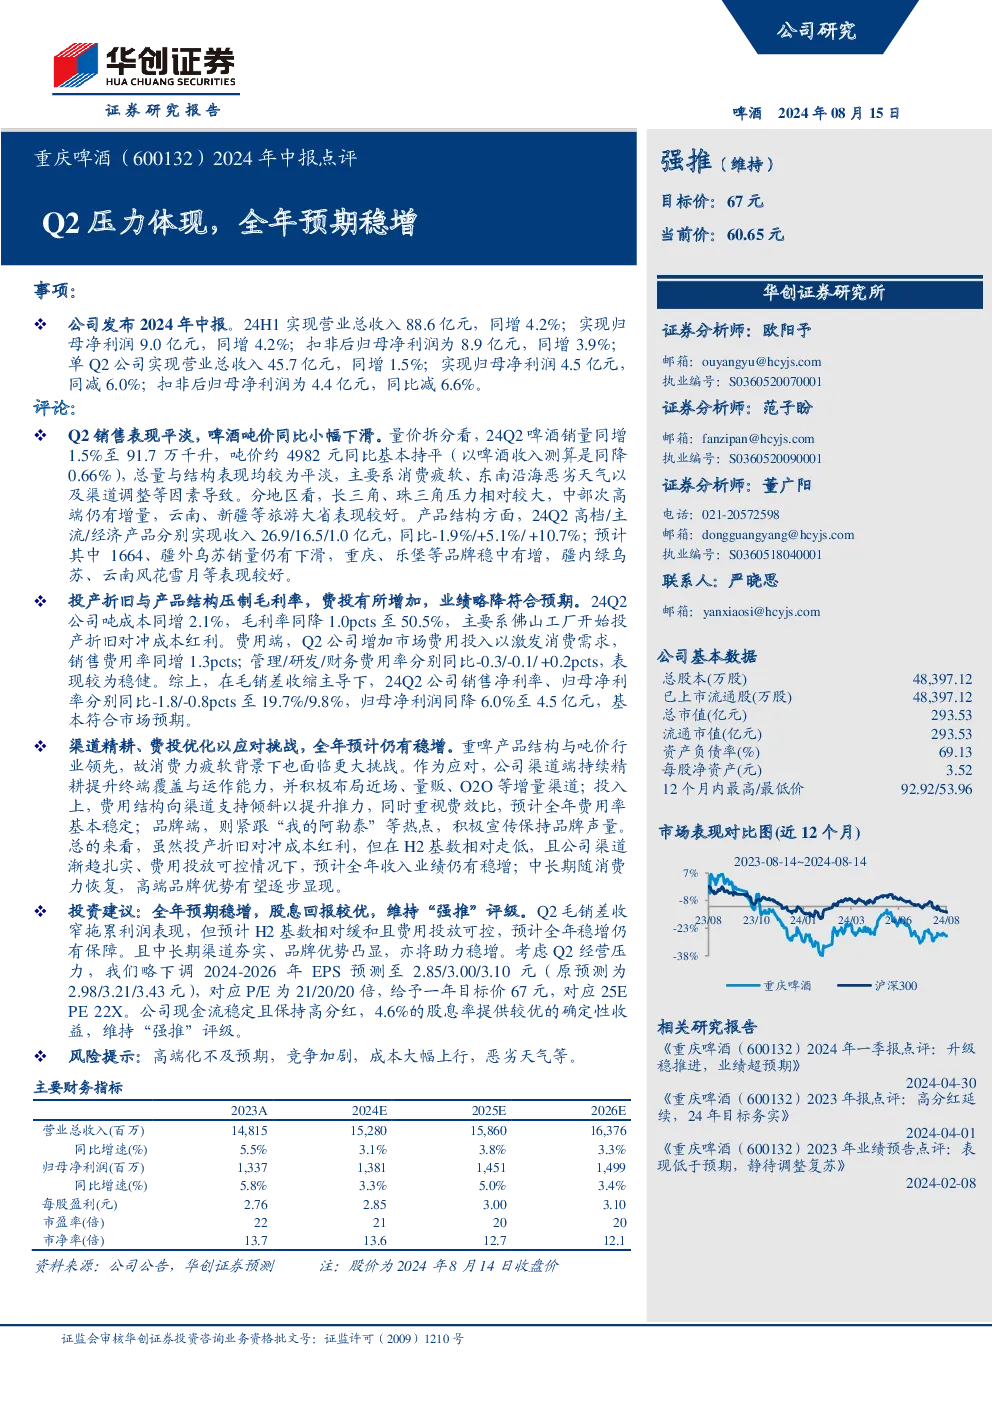
这份研报主要点评了重庆啤酒2024年中的经营情况。报告显示,公司2024年上半年实现营业总收入88.6亿元,同比增长4.2%;归母净利润9.0亿元,同比增长4.2%。然而,Q2销售表现平淡,啤酒吨价同比小幅下滑,导致Q2归母净利润同比下降6.0%至4.5亿元。报告分析了Q2业绩下滑的原因,包括消费疲软、东南沿海恶劣天气以及渠道调整等因素。此外,报告还提到了公司在产品结构、渠道精耕和费用优化方面的举措,预计全年收入业绩仍有稳增。
食品饮料行业目前的发展趋势如何?
食品饮料行业目前的发展趋势主要体现在消费升级和健康化。随着消费者收入水平的提高,对高端、健康、个性化的食品饮料需求不断增长。同时,市场竞争加剧,品牌集中度提升,企业需要不断创新产品和服务以满足消费者需求。此外,线上渠道的快速发展也为食品饮料行业带来了新的机遇和挑战。企业需要积极布局线上渠道,提升线上销售能力,以适应市场变化。
研报对重庆啤酒的重点分析方向是什么?
研报对重庆啤酒的重点分析方向主要集中在Q2业绩表现、产品结构、渠道策略和费用管理等方面。报告指出,Q2销售表现平淡,啤酒吨价同比小幅下滑,主要原因是消费疲软、东南沿海恶劣天气以及渠道调整等因素。在产品结构方面,报告分析了高档、主流和经济产品的收入情况,并指出其中1664、疆外乌苏销量下滑,而重庆、乐堡等品牌稳中有增。在渠道策略方面,报告提到公司持续精耕提升终端覆盖与运作能力,并积极布局近场、量贩、O2O等增量渠道。在费用管理方面,报告指出公司增加市场费用投入以激发消费需求,同时重视费效比,预计全年费用率基本稳定。
目前市场对重庆啤酒的判断是怎样的?
目前市场对重庆啤酒的判断是Q2业绩略降符合预期,全年预期稳增。报告指出,Q2公司吨成本同增2.1%,毛利率同降1.0pcts至50.5%,主要系佛山工厂开始投产折旧对冲成本红利。费用端,Q2公司增加市场费用投入以激发消费需求,销售费用率同增1.3pcts。在毛销差收缩主导下,24Q2公司销售净利率、归母净利率分别同比-1.8/-0.8pcts至19.7%/9.8%,归母净利润同降6.0%至4.5亿元,基本符合市场预期。报告认为,虽然投产折旧对冲成本红利,但在H2基数相对走低,且公司渠道渐趋扎实、费用投放可控情况下,预计全年收入业绩仍有稳增。
研报提示了哪些风险?
研报提示了高端化不及预期、竞争加剧、成本大幅上行和恶劣天气等风险。高端化不及预期指的是公司高端品牌的发展可能达不到预期目标,从而影响整体业绩。竞争加剧指的是食品饮料行业竞争激烈,公司可能面临市场份额下降的风险。成本大幅上行指的是原材料、人工等成本可能大幅上涨,从而影响公司盈利能力。恶劣天气指的是极端天气可能影响公司生产和销售,从而带来经营风险。公司需要密切关注这些风险,并采取相应的措施加以应对。