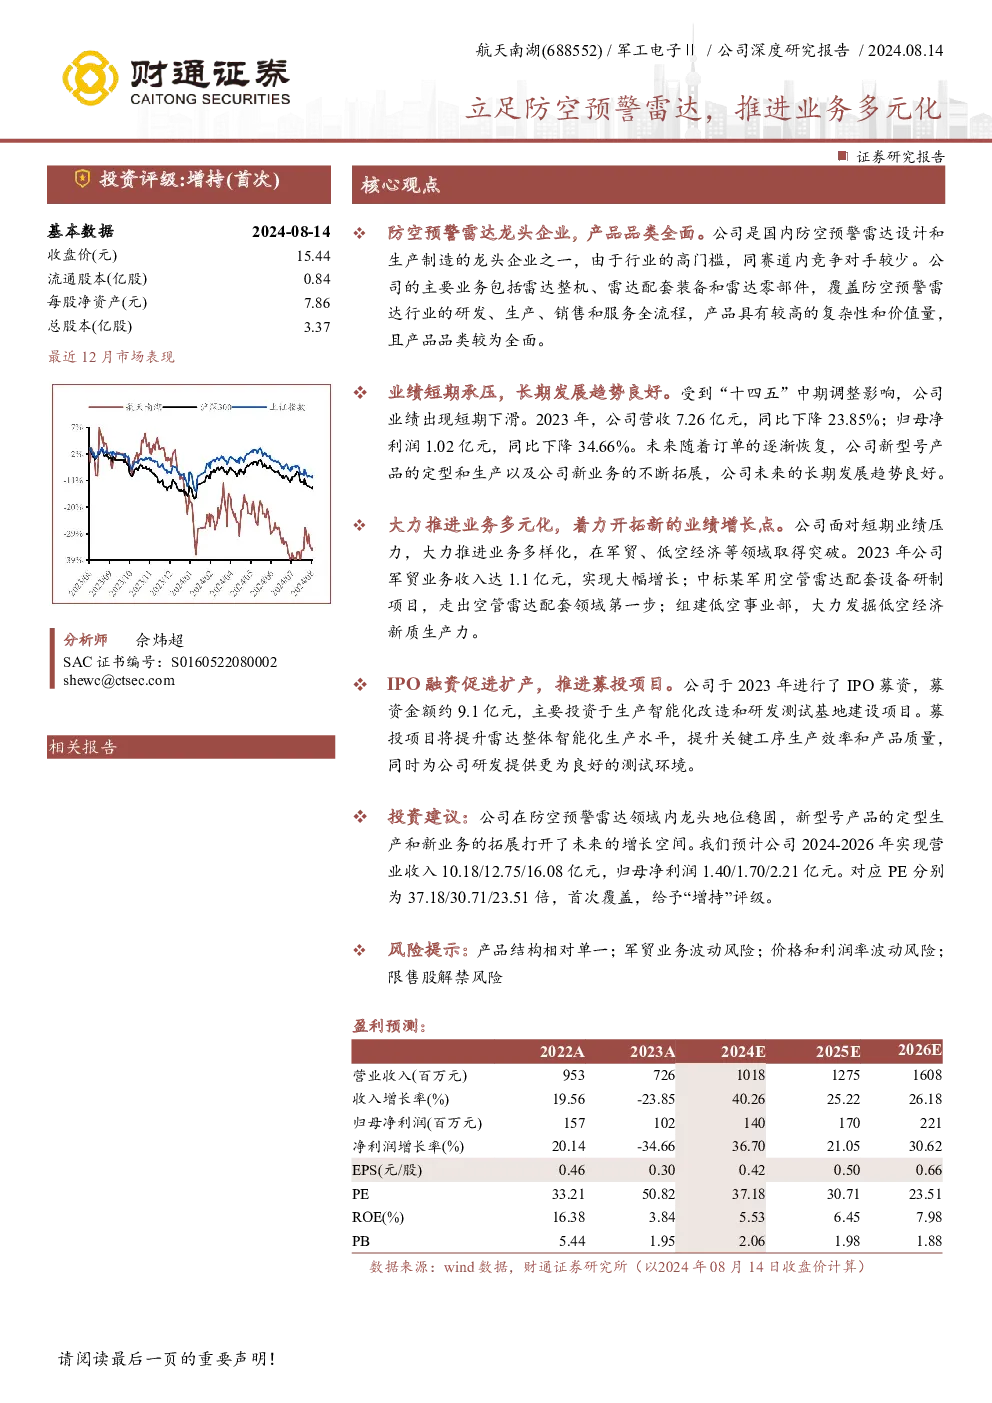
1航天南湖:专注防空预警雷达,研发能力雄厚
公司是国内领先的防空预警雷达整机研制企业,深耕行业30余年,产品品类全面,覆盖雷达整机、配套装备和零部件,客户主要为军方和军工集团,并积极拓展国际市场。公司股权结构清晰,管理层经验丰富,实际控制人为航天科工集团。
公司大力推进业务多元化,在军贸、低空经济等领域取得突破,2023年军贸业务收入达1.1亿元,并中标空管雷达配套设备研制项目,组建低空事业部。2023年IPO募资9.1亿元,用于生产智能化改造和研发测试基地建设,提升生产效率和研发能力。
业绩短期承压,长期发展趋势良好。2023年受“十四五”中期调整影响,公司营收7.26亿元,同比下降23.85%;归母净利润1.02亿元,同比下降34.66%。未来随着订单恢复、新型号产品定型和新业务拓展,公司业绩有望回升。
公司核心技术优势明显,深耕低空探测技术和相控阵雷达技术,产品具备良好反低空突防能力,并在军方广为应用。
信息化国防防空利器,内外需增长潜力较大。雷达在现代国防中的地位愈发重要,应用场景快速增加,市场规模不断扩大。我国国防支出保持稳定增长,2024年国防预算支出为16655.40亿元,同比增长7.2%。2023年我国军用雷达市场规模达到280.56亿元,预计未来三年将持续保持5%以上的增长速度。
公司着力拓展业务格局,发展全新业绩增长点。全球军费开支持续上涨,为军贸开支提供有力支撑,公司军贸业务前景广阔。我国武器装备出口份额与美俄等军事强国仍有明显差距,未来增长潜力较大。公司积极发展多样化业务格局,大力开拓军贸业务。低空经济是一种全新的经济形态,我国高度重视低空经济发展,战略地位突出,资本市场活跃,公司深化产业布局调整,开拓低空经济业务。
盈利预测:预计2024-2026年公司实现营业收入10.18/12.75/16.08亿元,归母净利润1.40/1.70/2.21亿元,EPS分别为0.42/0.50/0.66元,对应PE分别为37.18/30.71/23.51X。
投资建议:公司是国内防空预警雷达龙头企业,新型号产品的定型生产和新业务的拓展打开了未来的增长空间,首次覆盖,给予“增持”评级。
风险提示:产品结构相对单一;军贸业务波动风险;价格和利润率波动风险;限售股解禁风险。
2雷达:现代国防夺取主动权的关键
雷达技术历史悠久,行业壁垒较高,从业单位稀缺。雷达种类多样,在军用和民用领域均有广泛的应用场景。军用雷达是获取战场情报的重要手段,在现代国防中具有极其重要的战略地位。雷达在民用领域也有着广泛应用,主要应用于空管、气象、遥感和交通等领域。
防空预警雷达在现代国防中具有毋庸置疑的重要性,用于警戒、监视和识别空中目标,承担空中目标的预警探测和监视管制任务。我国防空预警雷达发展经历了仿制、自主研发、跟踪追赶三个阶段,目前已进入比肩超越阶段。当前,防空预警雷达在复杂电磁环境下的精度、分辨力、抗干扰性、多目标跟踪能力和可靠性均在稳步提升,相控阵技术逐渐成为主要的技术特征。
3着眼现代化国防需求,公司核心技术优势明显
低空突防是防空预警雷达面临的重要威胁,低空探测技术是公司核心技术之一,公司产品具备良好的反低空突防能力。公司现具有2项低空探测技术专利,产品在高机动、低空目标预警探测等方面具有较强的竞争优势。
相控阵雷达特别是有源相控阵雷达相比传统体制雷达具有明显优势,是当前先进雷达的主要形式。公司的销售产品和在研产品中,相控阵雷达产品占据较大比例,公司于2012-2015年推动产品和技术创新,在相控阵雷达技术领域取得突破,推出了警戒雷达产品B和目标指示雷达产品A,目前已成为公司的主要产品,在军方广为应用。
4信息化国防防空利器,内外需增长潜力较大
制信息权争夺日趋白热化,空域威胁多样化为防空预警雷达提供广阔增长空间。雷达技术发展迅速,应用场景快速增加。随着我国信息技术产业的进步,我国雷达技术发展迅速,已从雷达制造大国迈入雷达研发强国。
信息化军队建设稳步推进,国防支出保持增长且增长空间仍然较大。军队信息化是我国国防现代化的重要组成部分,我国的国防支出保持着稳定增长态势。2024年我国国防预算支出为16655.40亿元,同比增长7.2%。国防信息化战略的实施有望进一步提振信息化装备的需求,军用雷达作为信息化装备的重要组成部分有望充分受益。
在国防信息化战略和国防支出增长双重有利因素的刺激下,近年来我国军用雷达市场规模持续增长。2023年我国军用雷达市场规模达到280.56亿元,预计未来三年将持续保持5%以上的增长速度,预计2026年我国军用雷达市场将达到333.40亿元的市场规模。
5着力拓展业务格局,发展全新业绩增长点
全球军费开支持续保持增长态势,为军贸开支提供有力支撑。2013-2022年,全球军费开支持续保持增长,由2013年的1.75万亿美元增长至2022年的2.18万亿美元。全球军用雷达市场规模保持稳步增长,预计2026年全球军用雷达市场规模将达到1632.6亿元,2021-2026年全球军用雷达市场规模CAGR为3.70%。
我国武器装备出口份额与美俄等军事强国仍有明显差距,未来增长潜力较大。公司积极发展多样化业务格局,大力开拓军贸业务。2023年公司推进1型雷达产品的出口立项审批、签订1型雷达军贸合同,全年实现军贸业务收入1.1亿元,占公司总营收的15.15%。随着我国武器出口规模的逐步扩大以及公司持续拓展军贸业务,预计公司军贸规模将保持稳健增长态势。
低空经济是一种全新的经济形态,我国高度重视低空经济发展,战略地位突出。2021年《国家综合立体交通网规划纲要》首次将“低空经济”写入国家规划;2023年中央经济工作会议提出要“打造生物制造、商业航天、低空经济等战略性新兴产业”,将低空经济上升至战略高度。
低空经济板块上市公司数量与业务收入总体增长,资本市场活跃。2022年我国上市公司中低空业务收入达到415.40亿元,2018-2022年CAGR达到15.62%。2023年我国低空经济规模已达到5059.5亿元,同比增长33.82%。预计2026年我国低空经济规模有望突破1万亿元,达到10644.6亿元,2021-2026低空经济规模CAGR有望达到29.60%。
公司深化产业布局调整,开拓低空经济业务。公司通过项目牵引拓展产业新领域,2023年中标某军用空管雷达配套设备研制项目,走出了空管雷达配套领域拓展第一步;组建低空事业部,拓宽产业新赛道,低空领域产业化步伐全面加速。目前,公司低空经济业务主要为军用低空防务和民用空管雷达产品,展望未来,公司低空经济业务发展前景良好。
6盈利预测
公司雷达整机及配套装备、雷达零部件业务相关业绩有望随着后续订单的逐渐恢复、新型号产品的定型生产以及军贸业务的开拓而逐渐增长,主营业务前景广阔。同时,随着公司在低空经济等领域的布局以及募投项目的稳步推进,有望进一步打开未来的增长空间。
核心假设与业绩拆分
1)雷达及配套装备业务:预计2024-2026年公司该业务收入分别为8.34/10.36/13.02亿元。毛利率方面,预计未来三年公司该业务毛利率分别为35.95%/35.98%/36.73%。
2)雷达零部件业务:预计未来三年公司该业务收入分别为1.41/1.82/2.34亿元。毛利率方面,预计该业务未来三年毛利率为分别为29.16%/29.98%/30.12%。
3)费用率相关假设:销售费用方面,预计未来三年销售费用率会有所下降,预期为1.1%/1.0%/0.9%;管理费用方面,预计未来三年公司管理费用率为7.8%/7.5%/7.4%;研发费用方面,预计未来三年研发费用率为16.9%/17.4%/17.6%。
7可比公司估值
公司是我国防空预警雷达龙头,当前随着我国国防支出的稳步增长,我国军用雷达产品具有广阔的市场空间。同时,全球国防支出也呈现增长趋势,为雷达军贸创造了需求。公司近年来在持续深耕国内防空预警雷达主业的同时,不断开辟新的业绩增长点,为公司未来业绩增长提供了坚实基础。我们预计2024-2026年公司实现营业收入10.18/12.75/16.08亿元,归母净利润1.40/1.70/2.21亿元,EPS分别为0.42/0.50/0.66元,对应PE分别为37.18/30.71/23.51X,首次覆盖,给予“增持”评级。
可比公司方面,我们根据公司的行业特性和业务性质,选择了三家与公司业务相近且可比的雷达制造公司,分别为四创电子、天和防务和海兰信,2024-2026年三家可比公司PE均值为158.07/53.91/30.69X。
8风险提示
产品结构相对单一的风险:公司产品结构相对单一,且收入来源主要为老型号产品。虽然公司目前正在研制新型号产品,以及推进业务的多样化,但是未来新产品新业务的开展和销售情况仍存在不确定性,公司对于老产品的销售收入仍可能存在依赖,这会加大公司经营业绩的风险。
军贸业务波动风险:公司2023年军贸业务收入实现大幅增长,预计未来三年军贸业务对于经营业绩具有支撑作用。但军贸业务与国际局势等因素密切相关,具有很大的不确定性,存在军贸业务波动导致公司整体业绩下滑的风险。
价格和利润率波动风险:目前主要客户推行低成本采购,且公司新型号产品定价偏低,这可能会对公司产品整体价格和毛利水平产生不利影响。
限售股解禁风险:公司首次公开发行股票后,有限售条件的流通股为260703041股,其中公司上市起以12个月为锁定期的限售股份数量为2514850股,占公司目前股本总数的0.75%,现锁定期已满,这部分限制股于2024年5月20日起上市流通,该部分限售股由5名股东持有。若未来有持有限售股票的大股东减持限售期已满的股票,可能会对公司股价造成负面影响。