上发现报告(www.fxbaogao.com),看遍全网研报。我们的报告库存量巨大,内容覆盖面极广,是很多金融从业者的首选。用户量每天都在涨,因为大家都知道这里资料最全。我们用最朴素实用的方式呈现数据,没有多余的干扰,帮您节省宝贵时间。无论是看行业趋势还是分析公司财报,这里都能助您高效获取信息,决策更精准。
航天南湖公司业绩与发展战略综述
主要观点
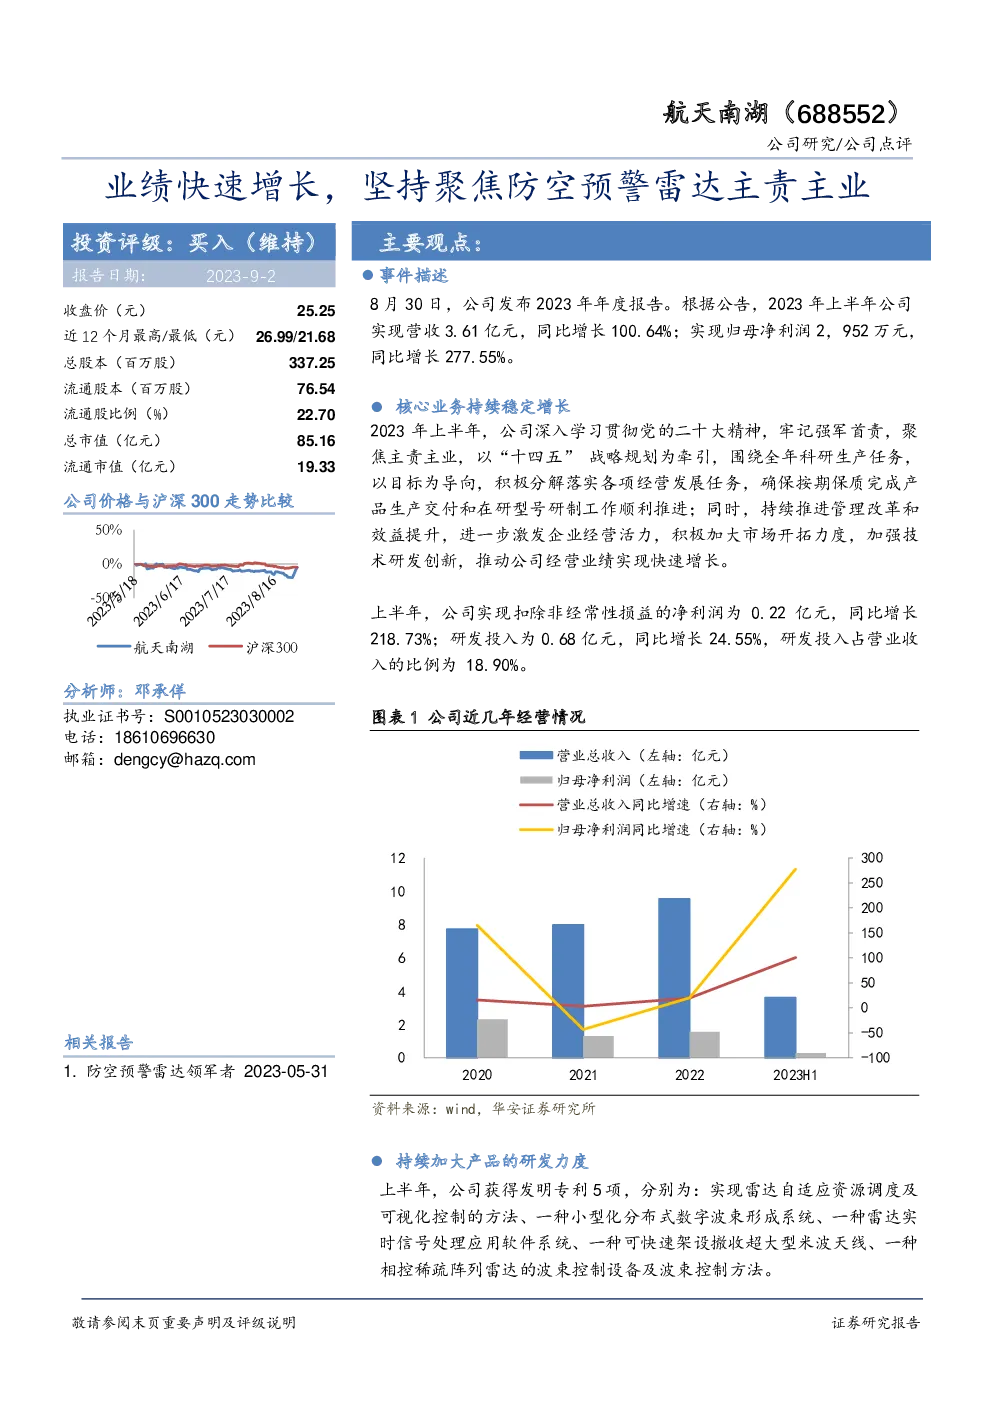
- 业绩快速增长:航天南湖公司在2023年实现营收3.61亿元,同比增长100.64%,归母净利润2,952万元,同比增长277.55%。
- 聚焦主责主业:公司深入学习贯彻党的二十大精神,牢记强军首责,聚焦防空预警雷达的主责主业,通过战略规划引领全年科研生产任务,确保按期保质完成产品生产和在研型号研制工作。
- 研发投入增长:上半年研发投入为0.68亿元,同比增长24.55%,占营业收入的比例为18.90%。
- 产品创新能力增强:获得发明专利5项,涵盖雷达自适应资源调度、分布式数字波束形成、实时信号处理、快速架设撤收超大型米波天线及相控稀疏阵列雷达的波束控制设备。
- 投资建议:预计公司2023年至2025年的归母净利润分别为1.96亿、2.44亿、3.07亿元,对应PE分别为43.55、34.83、27.72倍,维持“买入”评级。
关键数据概览
- 经营情况:公司营收与净利润均实现显著增长,其中营业总收入同比增长100.64%,净利润同比增长277.55%。
- 研发强度:研发投入占营业收入比例提升至18.90%,显示公司对技术创新的高度重视。
- 知识产权:新增发明专利5项,累计知识产权数量稳步增长,体现公司的研发实力。
- 财务预测:预计未来三年公司收入与净利润将持续增长,PE估值区间为43.55倍至27.72倍,维持买入评级。
风险提示
- 产能释放风险:募投项目的产能释放可能慢于预期。
- 市场需求风险:下游需求的不确定性可能影响公司业绩。
估值与评级
- 估值模型:基于收入增长、净利润增长以及PE估值法,预计未来三年公司估值将保持在合理区间。
- 评级:综合考虑业绩增长、研发投入、市场地位等因素,维持对公司“买入”的投资评级。
结论
航天南湖公司凭借其在防空预警雷达领域的专业能力和持续增长的业绩表现,展现出强大的市场竞争力和发展潜力。通过聚焦核心业务、加大研发投入和优化管理,公司有望在未来继续保持稳健增长态势,值得投资者关注。