猜你想问
这份研报主要讲了什么内容?
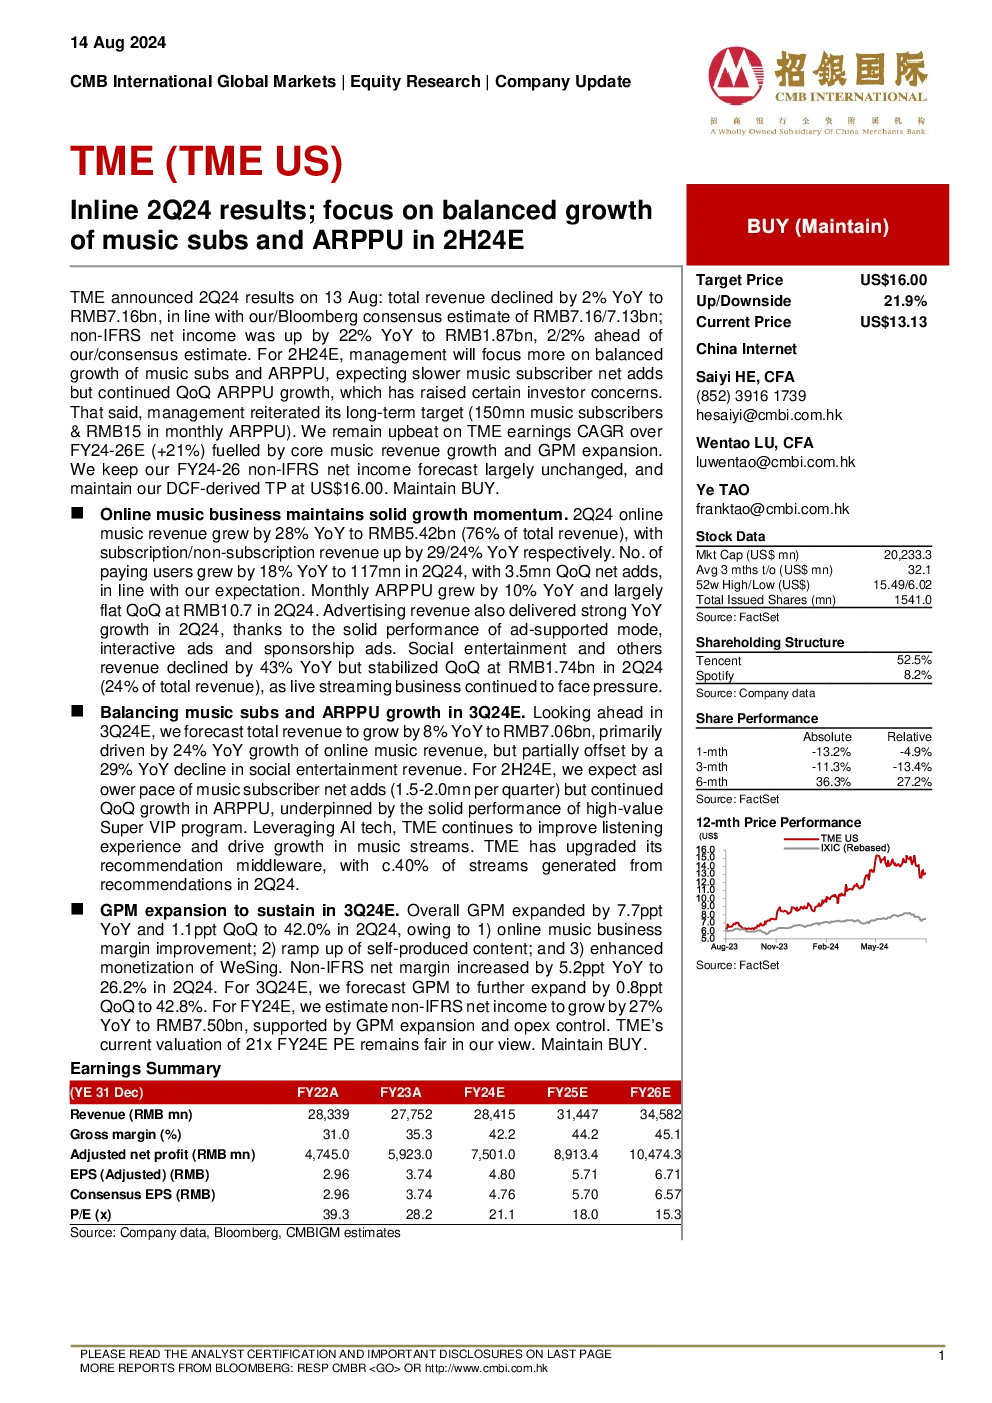
这份研报分析了TME腾讯音乐第二季度业绩,显示在线音乐收入同比增长28%至54.2亿元人民币,占总收入76%。付费用户同比增长18%至1.17亿,每月ARPPU同比增长10%至10.7元人民币。非国际财务报告准则净收入同比增长22%至18.7亿元人民币。报告指出,管理层下半年将关注平衡音乐用户增长和ARPPU提升,预计音乐用户网络将增加,季度环比ARPPU持续增长。GPM同比扩大7.7ppt至42.0%,主要得益于在线音乐业务利润率提高、自制内容增加和WeSing货币化增强。对于FY24-26,预计非IFRS净收入将增长27%至75亿元人民币。
在线音乐行业未来发展趋势如何?
在线音乐行业未来发展趋势显示,用户增长和ARPPU提升将成为关键。随着数字内容消费习惯的深化,用户基数有望持续扩大。同时,平台通过优化内容供给、提升用户体验、拓展增值服务等方式,ARPPU有望稳步增长。自制内容策略的加强,如TME的自制音乐和综艺,将有助于提升内容独特性和用户粘性。此外,海外市场的拓展和国际化运营也将为行业带来新的增长点。市场竞争依然激烈,但头部效应明显,领先平台有望通过规模效应和技术创新进一步巩固市场地位。
研报重点关注了哪些分析方向?
研报重点关注了TME腾讯音乐在线音乐业务的用户增长和ARPPU平衡提升。报告详细分析了付费用户规模、收入结构、利润率变化,以及ARPPU的季度环比和同比增速。同时,对GPM的提升原因进行了深入探讨,包括在线音乐业务利润率提高、自制内容增加和WeSing货币化增强等。此外,报告还关注了TME的长期发展战略,如未来几年的收入增长预测和海外市场拓展计划。通过对这些关键指标和战略的分析,评估了TME在线音乐业务的竞争力和发展潜力。
当前在线音乐市场的现状如何?
当前在线音乐市场呈现稳健发展态势,头部平台如TME已形成较强市场地位。用户规模持续增长,但增速有所放缓,市场趋于饱和。ARPPU成为衡量平台盈利能力的重要指标,头部平台通过内容创新和用户运营,ARPPU保持稳定增长。利润率方面,头部平台通过规模效应和技术优化,利润率有所提升。自制内容成为差异化竞争的关键,头部平台加大投入,提升内容独特性和用户粘性。市场竞争依然激烈,但头部平台通过品牌优势和资源整合,保持领先地位。海外市场拓展成为新的增长点,但面临文化差异和竞争压力。
研报中提示了哪些风险?
研报中提示了在线音乐市场面临的风险,包括市场竞争加剧可能导致用户增长放缓和ARPPU下降。内容成本持续上升,尤其是自制内容的投入,可能影响利润率。政策监管风险也不容忽视,版权保护、数据安全等方面的政策变化可能对业务模式产生影响。此外,海外市场拓展面临文化差异和竞争压力,可能影响拓展效果。技术变革也可能带来新的挑战,如AI音乐生成等新技术可能改变用户消费习惯。这些风险需要TME持续关注和应对,以确保业务的稳健发展。