猜你想问
这份研报的核心内容是什么?
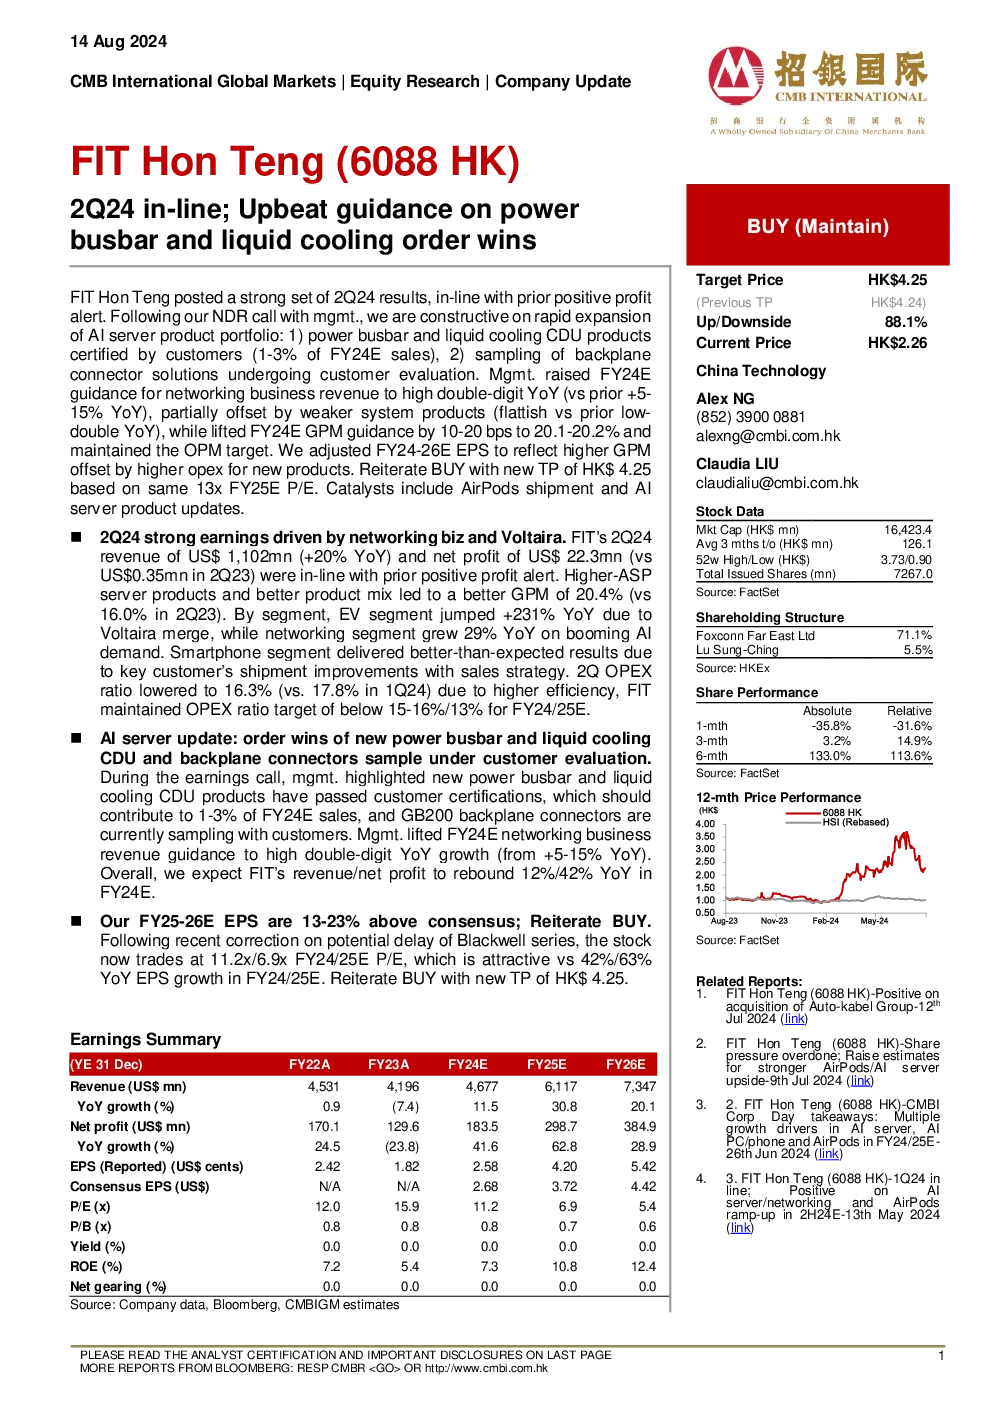
这份研报主要分析了FIT Hon Teng在2024年第二季度的业绩表现,指出公司实现收入11.02亿美元,同比增长20%,净利润2230万美元,同比增长显著。报告强调了服务器产品ASP提升及产品组合优化对毛利率提升的贡献,同时详细介绍了电动汽车、网络和智能手机三个细分市场的增长情况。此外,报告还提到了电源母线和液冷CDU产品通过客户认证,以及管理层对网络业务收入预期的上调。
当前电源母线和液冷市场的发展趋势如何?
根据研报,电源母线和液冷CDU产品已经通过客户认证,预计将在2024财年贡献1-3%的销售额,显示出市场对高性能散热解决方案的需求增长。同时,GB200背板连接器进入客户评估阶段,进一步表明公司在AI服务器连接产品领域的进展。整体来看,随着数据中心和人工智能应用的快速发展,对高效散热技术的需求将持续提升,电源母线和液冷市场有望迎来更广阔的发展空间。
研报重点分析了哪些方面?
研报重点分析了FIT Hon Teng的业绩回顾、AI服务器进展以及盈利预测与估值。在业绩回顾部分,报告详细展示了公司在收入、利润、毛利率等方面的表现,并细分了电动汽车、网络和智能手机市场的增长情况。在AI服务器进展方面,报告强调了电源母线和液冷CDU产品的客户认证进展,以及GB200背板连接器的评估情况。此外,报告还上调了公司FY24E网络业务收入预期,并给出了未来几年的盈利预测和估值建议。
当前市场对FIT Hon Teng的判断是什么?
市场对FIT Hon Teng的判断较为积极。报告指出公司业绩表现强劲,收入和利润均实现显著增长,毛利率提升至20.4%,显示出公司在产品组合优化和成本控制方面的成效。同时,公司在AI服务器连接产品领域的进展也获得了市场的认可。分析师上调了公司FY24-26每股收益,并维持买入评级,目标价4.25港元,认为公司未来的发展潜力较大。
研报中提到了哪些风险提示?
研报中提到的风险主要集中在市场竞争和技术迭代方面。随着AI服务器需求的快速增长,市场竞争也日益激烈,公司需要持续提升产品性能和成本控制能力,以保持竞争优势。此外,AI服务器连接产品领域的技术迭代较快,公司需要不断进行研发投入,以适应市场变化。同时,公司在汽车业务整合和AirPods份额增长方面也面临一定的不确定性,这些因素都可能对公司未来的业绩表现产生影响。