猜你想问
这份研报主要讲了什么内容?
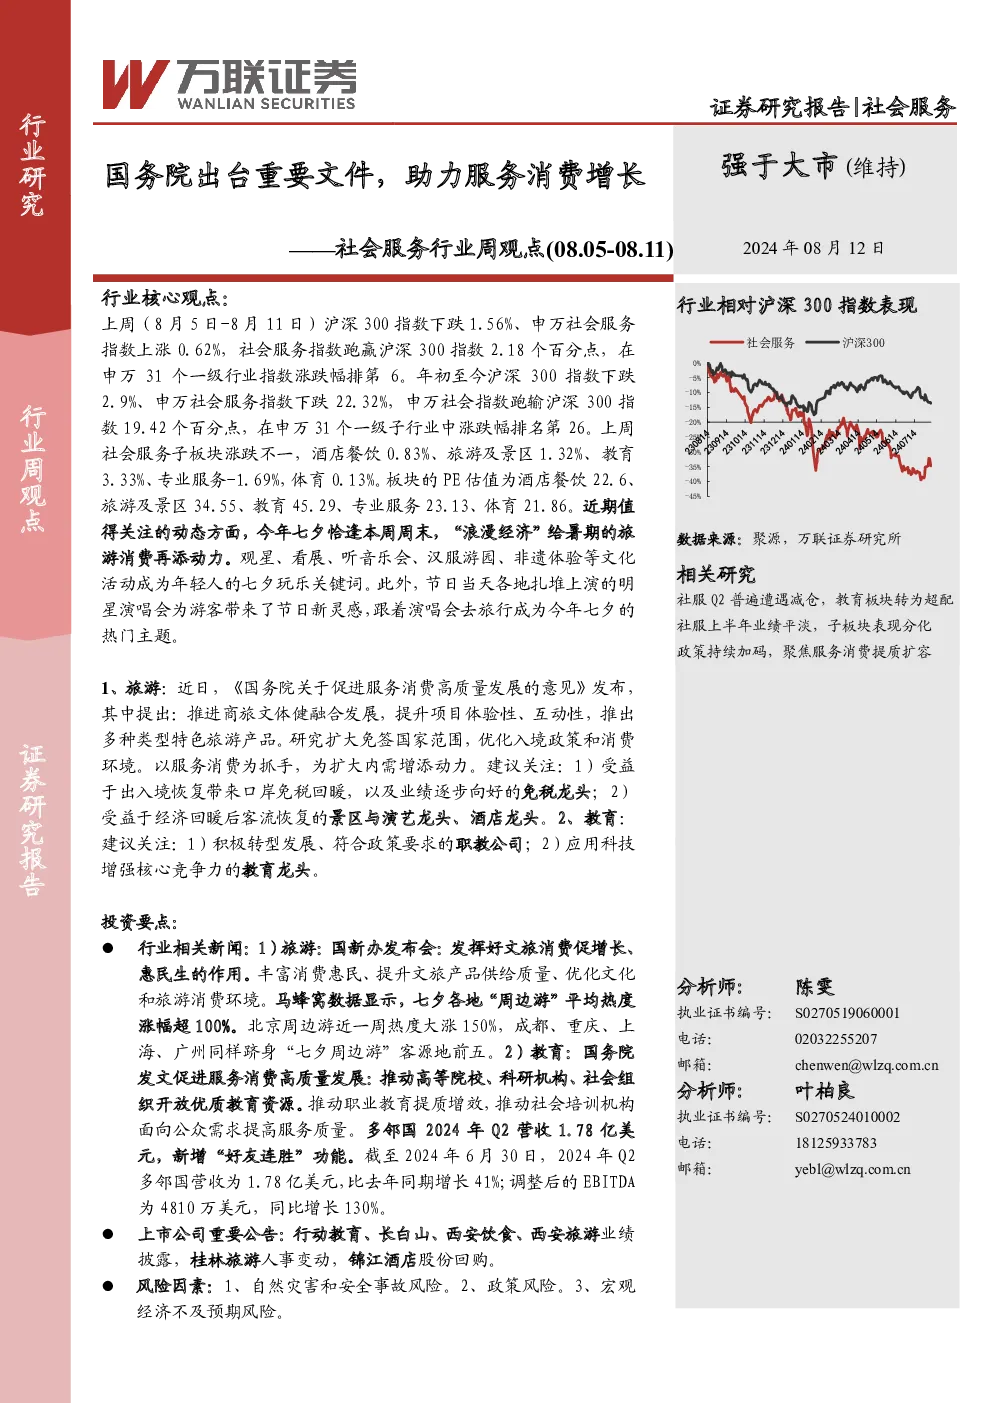
这份研报主要分析了社会服务行业的最新动态,重点介绍了国务院发布的《关于促进服务消费高质量发展的意见》及其对行业的影响。报告回顾了上周申万社会服务指数的表现,指出该指数上涨0.62%,跑赢沪深300指数2.18个百分点。子板块方面,酒店餐饮上涨0.83%,旅游及景区上涨1.32%,教育上涨3.33%,专业服务下跌1.69%,体育上涨0.13%。此外,报告还详细解读了国务院文件中关于丰富消费惠民举措、提升文旅产品供给质量、优化文化和旅游消费环境等措施,以及教育领域推动高等院校、科研机构、社会组织开放优质教育资源等内容。最后,报告提出了对旅游和教育行业的投资建议,建议关注受益于出入境恢复的免税龙头、客流恢复的景区与演艺龙头、酒店龙头,以及积极转型发展的职教公司和应用科技增强核心竞争力的教育龙头。
社会服务行业未来发展趋势如何?
社会服务行业未来发展趋势向好,国务院出台的《关于促进服务消费高质量发展的意见》为行业提供了重要政策支持。报告显示,旅游行业受益于出入境恢复和消费升级,周边游热度大幅提升,演唱会等文化消费成为热门主题。教育领域则推动优质资源开放和职业教育提质增效,多邻国Q2业绩增长强劲,显示在线教育市场潜力巨大。未来,随着消费环境的优化和政策扶持的加强,社会服务行业有望迎来更广阔的发展空间,特别是在文旅融合、职业教育和科技赋能等方面将迎来新的增长点。
研报重点分析了哪些行业方向?
研报重点分析了旅游和教育两个行业方向。在旅游方面,报告关注了受益于出入境恢复的免税龙头、客流恢复的景区与演艺龙头、酒店龙头等。例如,七夕期间周边游热度涨幅超100%,北京周边游热度大涨150%,显示旅游市场复苏势头强劲。在教育方面,报告建议关注积极转型发展的职教公司和应用科技增强核心竞争力的教育龙头。国务院推动高等院校、科研机构、社会组织开放优质教育资源,以及职业教育提质增效的政策措施,为教育行业带来新的发展机遇。多邻国Q2业绩同比增长41%,调整后EBITDA同比增长130%,也印证了教育领域的增长潜力。
当前社会服务行业市场现状如何?
当前社会服务行业市场呈现复苏态势,但整体表现仍不均衡。申万社会服务指数上周上涨0.62%,跑赢沪深300指数,但年初至今仍下跌22.32%,跑输沪深300指数。子板块方面,教育板块表现最为亮眼,上涨3.33%,旅游及景区上涨1.32%,酒店餐饮上涨0.83%,体育上涨0.13%,而专业服务板块下跌1.69%。从估值来看,教育板块PE估值最高为45.29,旅游及景区为34.55,酒店餐饮为22.6,专业服务为23.13,体育为21.86。整体而言,行业处于复苏阶段,不同子板块表现分化,投资需关注具体细分领域的复苏情况和估值水平。
研报提示了哪些投资风险?
研报提示了社会服务行业面临的主要投资风险,包括自然灾害和安全事故风险、政策风险以及宏观经济不及预期风险。自然灾害和安全事故可能导致旅游、酒店等线下服务行业受到冲击,影响客流和收入。政策风险方面,免税专营政策变化、签证政策变化等可能影响出入境旅游和相关消费。宏观经济不及预期则可能抑制整体消费需求,对行业增长造成压力。投资者在关注行业复苏机遇的同时,需充分评估这些潜在风险,制定合理的投资策略。