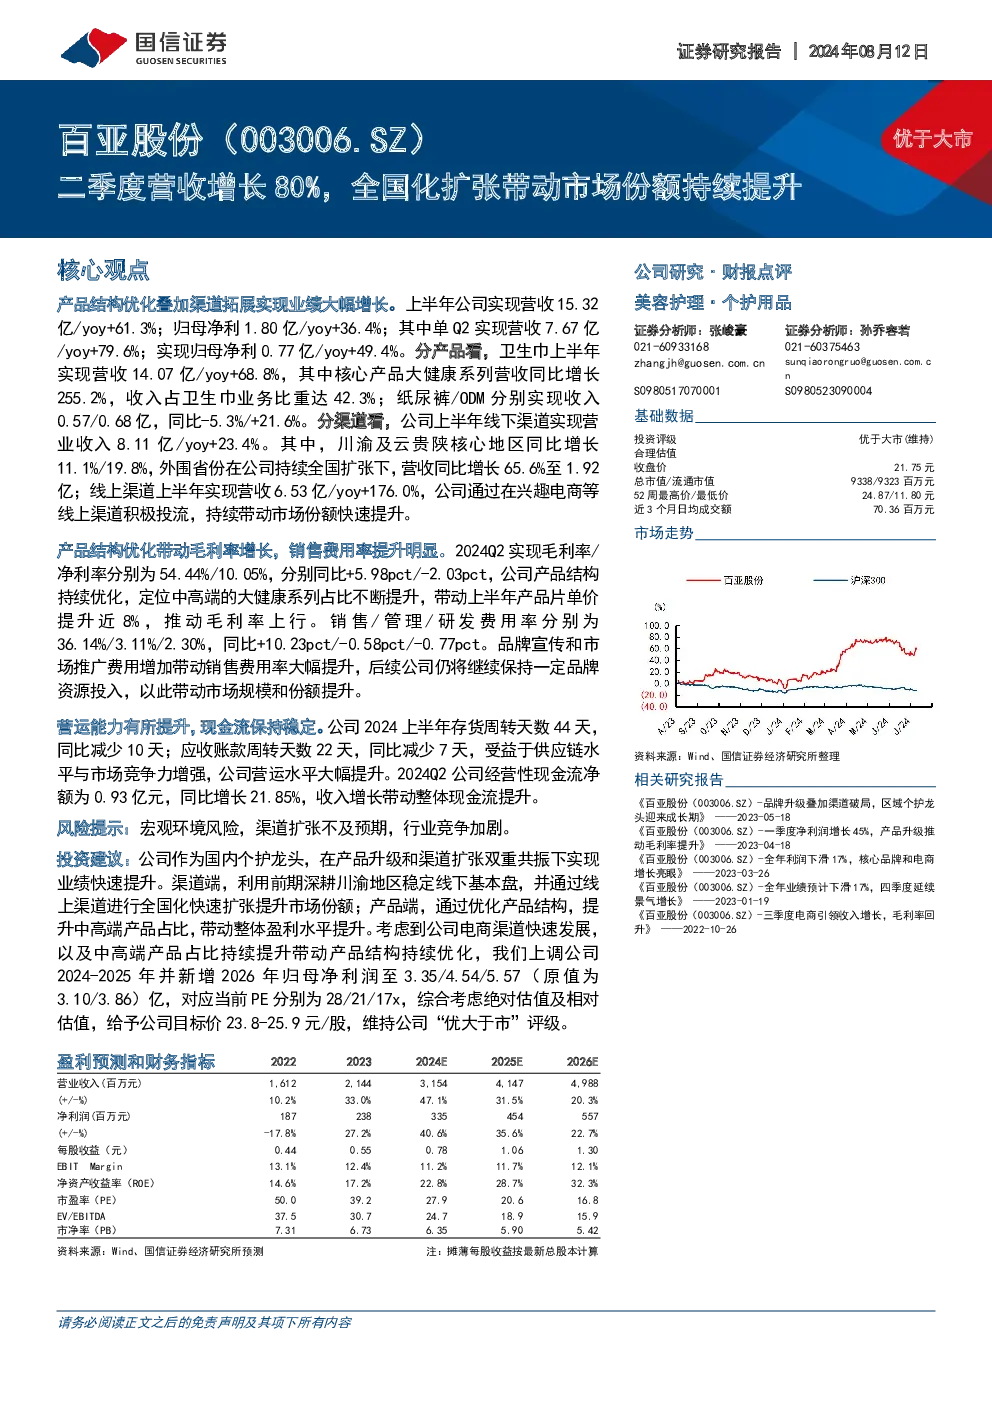
研报摘要
绩效亮点:
- 营收与利润增长:公司上半年实现营收15.32亿,同比增长61.3%;归母净利润1.80亿,同比增长36.4%。第二季度表现尤为亮眼,营收7.67亿,同比增长79.6%,净利润0.77亿,同比增长49.4%。
- 产品结构优化:卫生巾业务表现突出,实现营收14.07亿,同比增长68.8%,核心产品大健康系列营收同比增长255.2%,收入占比42.3%。纸尿裤和ODM业务分别实现0.57亿和0.68亿的收入,虽然纸尿裤收入略有下降,但ODM业务保持21.6%的增长。
- 渠道拓展成效显著:线下渠道营收8.11亿,同比增长23.4%,其中川渝及云贵陕核心地区增长11.1%-19.8%,外围省份增长65.6%。线上渠道营收6.53亿,同比增长176.0%,得益于兴趣电商等线上渠道的积极投入。
成本与效率:
- 盈利能力:2024Q2毛利率54.44%,净利率10.05%,分别同比提升5.98pct和下降2.03pct。这主要得益于产品结构优化和高端产品的增长。
- 费用控制:销售费用率36.14%,同比增加10.23pct,管理费用率3.11%,研发费用率2.30%,分别变化-0.58pct和-0.77pct,显示公司通过优化运营实现了成本控制。
营运与现金流:
- 营运能力提升:存货周转天数44天,同比减少10天;应收账款周转天数22天,同比减少7天,反映公司营运效率提升。
- 现金流稳定:Q2经营性现金流净额为0.93亿元,同比增长21.85%,收入增长推动现金流增长。
风险提示:
投资建议:
- 公司作为国内个护龙头,通过产品结构优化和渠道拓展实现了快速业绩增长。考虑到电商渠道的快速发展和中高端产品占比的持续提升,上调公司2024-2026年归母净利润预测至3.35亿、4.54亿、5.57亿。综合绝对估值与相对估值,给予目标价23.8-25.9元/股,维持“优大于市”评级。
结论:
该研报强调了公司通过产品结构优化和渠道拓展策略实现的显著业绩增长,特别是在卫生巾业务和线上渠道的强劲表现。公司通过提升中高端产品占比和加快全国市场布局,不仅实现了收入和利润的高速增长,还改善了盈利能力。在面对行业竞争和宏观环境的不确定性时,公司展现出强大的适应能力和增长潜力,因此被推荐为“优大于市”的投资选择。